

日本国内に住んでいる20歳以上60歳未満の方は、国民年金の被保険者になります。
日本年金機構によると、20歳になってから概ね2週間以内に基礎年金番号通知書や納付書などが送られてきます。
そのなかには免除・納付猶予制度と学生納付特例制度の申請書も入っています。納められないときは、未納のまま放置しないことが大切です。
この記事では、20歳になったときに届くものと必要な手続きを確認したうえで、2026年度の年金額と受給権者の平均月額を見ていきます。
1. 20歳になると届くもの、しなくてよい手続き
厚生年金保険に加入していない方は、20歳になった時点で国民年金の第1号被保険者になります。
この場合、日本年金機構から加入したことを知らせる書類が届きます。
1.1 2週間以内に届く6点
届く書類は1通ではありません。
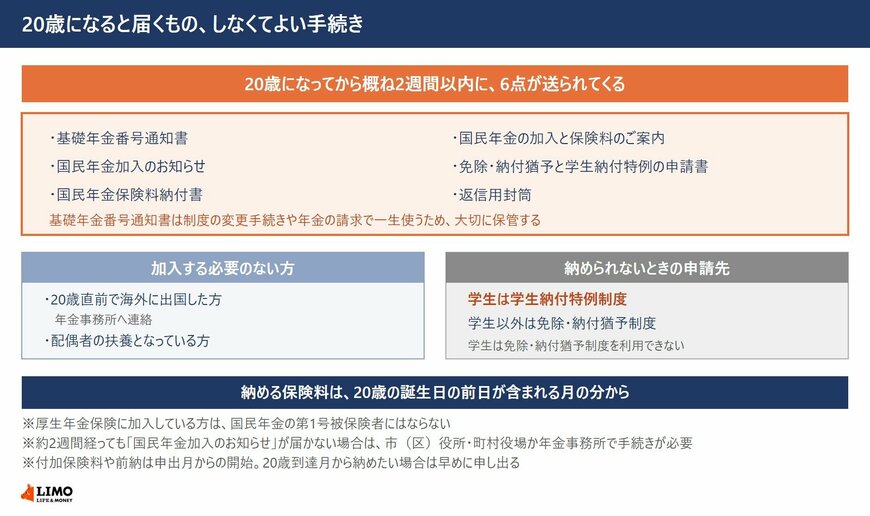
20歳になってから概ね2週間以内に、基礎年金番号通知書、国民年金加入のお知らせ、国民年金保険料納付書、国民年金の加入と保険料のご案内、保険料の免除・納付猶予制度と学生納付特例制度の申請書、返信用封筒が送付されます。
このうち基礎年金番号通知書は、加入する年金制度の変更手続きや年金の請求手続きなど一生をとおして使用するため、大切に保管する必要があります。
ただし厚生年金保険に加入している方や、障害・遺族年金を受給している(していた)方には送付されません。
なお約2週間程度経過してもお知らせが届かない場合は、加入手続きが必要です。市(区)役所または町村役場、お近くの年金事務所で手続きします。
1.2 第1号被保険者にならない方もいる
20歳になった方が全員、第1号被保険者になるわけではありません。
20歳直前で海外に出国し、お知らせが届いた方は年金事務所へ連絡します。
20歳になったときに配偶者の扶養となっている方は、配偶者の勤務先へ連絡し、第3号被保険者の手続きをします。配偶者が厚生年金保険に加入している場合です。
1.3 納められないときは学生かどうかで分かれる
ここは取り違えやすい点です。
保険料を納めることが経済的に難しい場合、学生納付特例制度と免除・納付猶予制度があります。
ただし学生は免除・納付猶予制度を利用できません。学生納付特例制度を使うことになります。
学生納付特例や免除・納付猶予の承認を受けた期間は、保険料を全額納付した場合と比べて将来の年金額が低くなります。とくに学生納付特例の期間は、受給資格期間の10年には含まれますが、老齢基礎年金の額の計算には含まれません。
承認を受けた期間の保険料は10年以内であれば追納でき、追納すれば年金額を増やせます。ただし承認を受けた期間の翌年度から起算して3年度目以降に追納する場合は、当時の保険料額に加算額が上乗せされます。
納める保険料は20歳の誕生日の前日が含まれる月の分からで、付加保険料や前納は申出月からの開始になります。
なお、公的年金の仕組みや2026年度の年金額、平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 2025年に成立した年金制度改正の中身
2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律」が成立しました。同年5月16日に国会へ提出され、衆議院で修正のうえ可決されたのち、参議院本会議で可決されたものです。
働き方や家族構成の多様化に制度を合わせることが改正の目的です。私的年金の拡充や所得再分配の強化を通じ、シニアの生活を安定させることも目指されています。
改正の全体像から確認します。iDeCoなど私的年金の見直しポイントは「【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイント」でも取り上げています。
2.1 どこが変わるのか
厚生労働省は改正の柱を6つ立てています。あわせて子どもの加算や脱退一時金などの見直しも行われます。
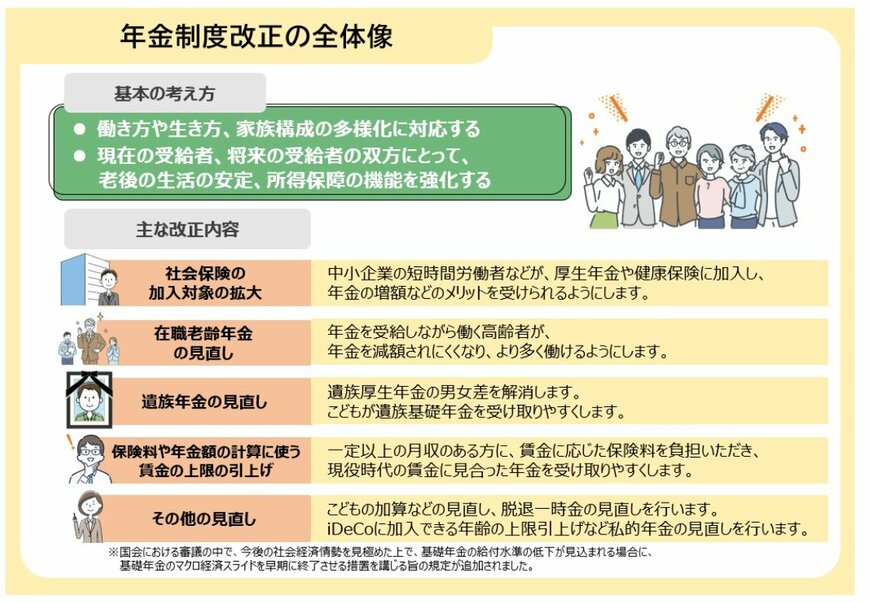
- 社会保険の加入対象の拡大:中小企業の短時間労働者などが、厚生年金や健康保険に加入し、年金の増額などのメリットを受けられるようにする
- 在職老齢年金制度の見直し:年金を受給しながら働く高齢者が、年金を減額されにくくなり、より多く働けるようにする
- 遺族年金制度の見直し:遺族厚生年金の男女差を解消し、こどもが遺族基礎年金を受け取りやすくする
- 厚生年金等の標準報酬月額の上限の段階的引き上げ:保険料や年金額の計算に使う賃金の上限を引き上げ、現役時代の賃金に見合った年金を受け取りやすくする
- 私的年金制度の見直し:iDeCo(イデコ:個人型確定拠出年金)に加入できる年齢の上限を引き上げ、企業型DCの拠出限度額を拡充し、企業年金の運用の見える化を行う
- 将来の基礎年金の給付水準の底上げ:国会審議のなかで追加された規定。今後の社会経済情勢を見極めたうえで、基礎年金の給付水準の低下が見込まれる場合に、基礎年金と厚生年金のマクロ経済スライドを同時に終了させる措置を講じる
改正の中身を見ると、公的年金が老後の受給額だけの制度ではないことが分かります。現役の時期の選び方とも関わってきます。
長寿化が進むいま、若い時期から仕組みを知っておくことに意味があります。


