

公的年金の話で出てくる第1号・第2号・第3号という区分は、国民年金の被保険者の種別です。
日本年金機構によると、この3つは加入手続きと保険料の納付方法が異なります。
自分で納めるのか、給料から天引きされるのか、自己負担がないのか。同じ国民年金でも扱いが分かれます。
この記事では、3つの区分の違いを確認したうえで、2026年度の年金額と加入の歩みごとの年金額を見ていきます。
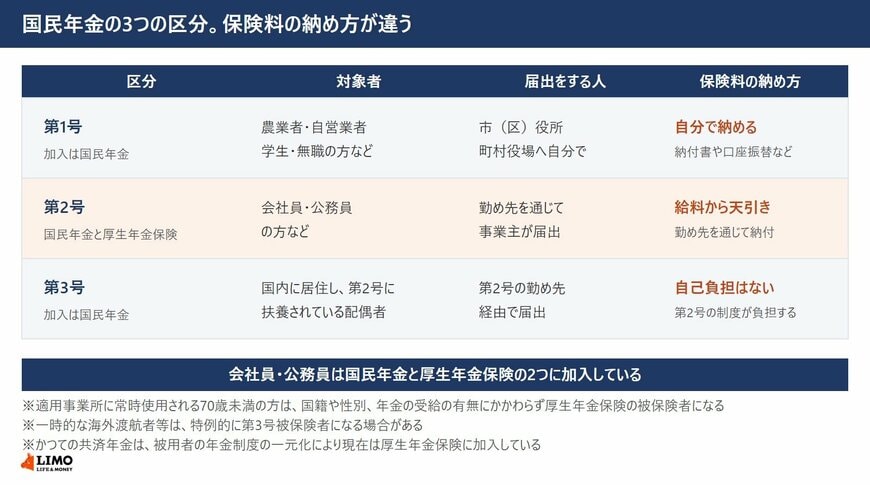
1. 国民年金の3つの区分。保険料の納め方が違う
日本の公的年金は、20歳以上60歳未満のすべての方が加入する国民年金と、会社員・公務員が加入する厚生年金保険の2階建て構造です。
会社員・公務員はこの2つの制度に加入していることになります。
1.1 第1号被保険者は自分で納める
まず自分で手続きをする区分です。
第1号被保険者は農業者・自営業者・学生・無職の方などで、加入するのは国民年金です。届出はお住まいの市(区)役所または町村役場へ自分で行います。
保険料は納付書による納付や口座振替などで自分で納めます。納められないときは免除や納付猶予の仕組みがあります。
1.2 第2号被保険者は給料から天引き
手続きを勤め先が代行する区分です。
第2号被保険者は会社員・公務員の方などで、国民年金と厚生年金保険の2つに加入します。届出はお勤め先を通じて事業主が行います。
保険料はお勤め先を通じて納付され、給料から天引きされます。
1.3 第3号被保険者は自己負担がない
保険料の扱いがほかの2つと大きく違います。
第3号被保険者は、国内に居住し第2号被保険者に扶養されている配偶者です。加入するのは国民年金で、届出は第2号被保険者のお勤め先を経由して行います。
保険料の自己負担はありません。第2号被保険者が加入している制度が負担する仕組みです。
なお一時的な海外渡航者などは、特例的に第3号被保険者になる場合があるとされています。
厚生年金保険については、適用事業所に常時使用される70歳未満の方が、国籍や性別、年金の受給の有無にかかわらず被保険者になります。かつて公務員や私立学校教職員が加入していた共済年金は、被用者の年金制度の一元化により現在は厚生年金保険に加入しています。
なお、2026年度の年金額や年代別・ライフコース別の年金額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 2026年度の年金額はいくらになったか
2026年度の年金額改定と支給日の内容は、LIMOの記事「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」から引用して見ておきます。
2026年度の年金額は、国民年金が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増の増額改定となりました。国民年金(満額・1人分)は月額7万608円、厚生年金(モデル夫婦世帯・2人分)は月額23万7279円です。ただし「ねんきん定期便」などに記載された金額は税金や社会保険料が引かれる前の「額面」であるため、実際の手取り額はこれより少なくなります。
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
3. 加入の歩みによって分かれる年金額
将来いくら受け取れるのかは、多くの人が気にかけているところです。
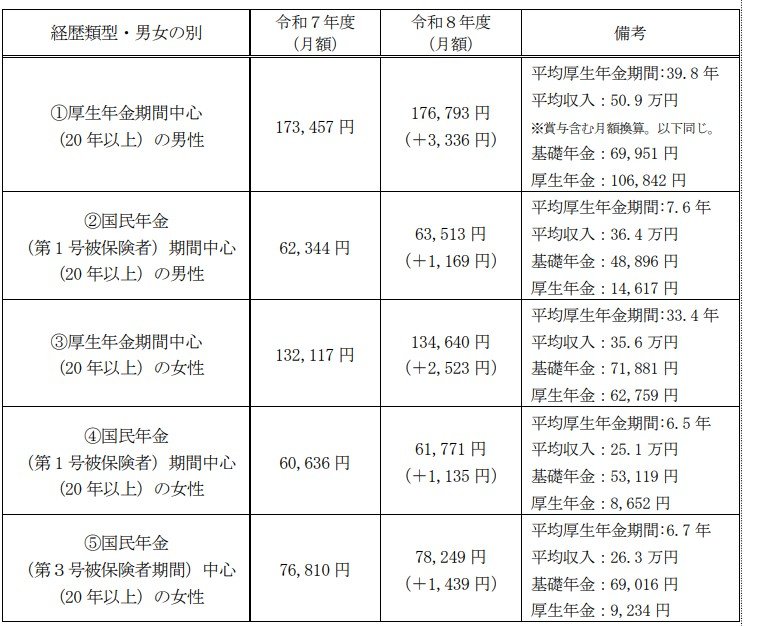
厚生労働省は年金改定の発表とあわせて、働き方の違いに応じた年金額の例を公表しました。
内容は、加入の経歴を男性2つ・女性3つの計5つに分け、2026年度に65歳になる人を想定した概算です。
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」
3.1 男性・厚生年金の期間が中心のとき
《年金月額》17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.2 男性・第1号被保険者の期間が中心のとき
《年金月額》6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.3 女性・厚生年金の期間が中心のとき
《年金月額》13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.4 女性・第1号被保険者の期間が中心のとき
《年金月額》6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
3.5 女性・第3号被保険者の期間が中心のとき
《年金月額》7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
出所:LIMO「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」
例を見比べると、厚生年金の加入期間と現役時代の平均収入で月額が大きく変わることが分かります。
なかでも国民年金と厚生年金のどちらが中心だったかによって、老後の受給額に差が出ています。
4. 60歳代の受給額を年齢別に見る
次に、いまのシニア世代が受け取っている実額を見ます。60歳代から80歳代までの各年齢の平均月額を、厚生年金と国民年金の順に確認していきます。
ここで示す厚生年金の月額には、国民年金(老齢基礎年金)の分も含まれています。
4.1 厚生年金の場合(60〜69歳)

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
4.2 国民年金の場合(60〜69歳)
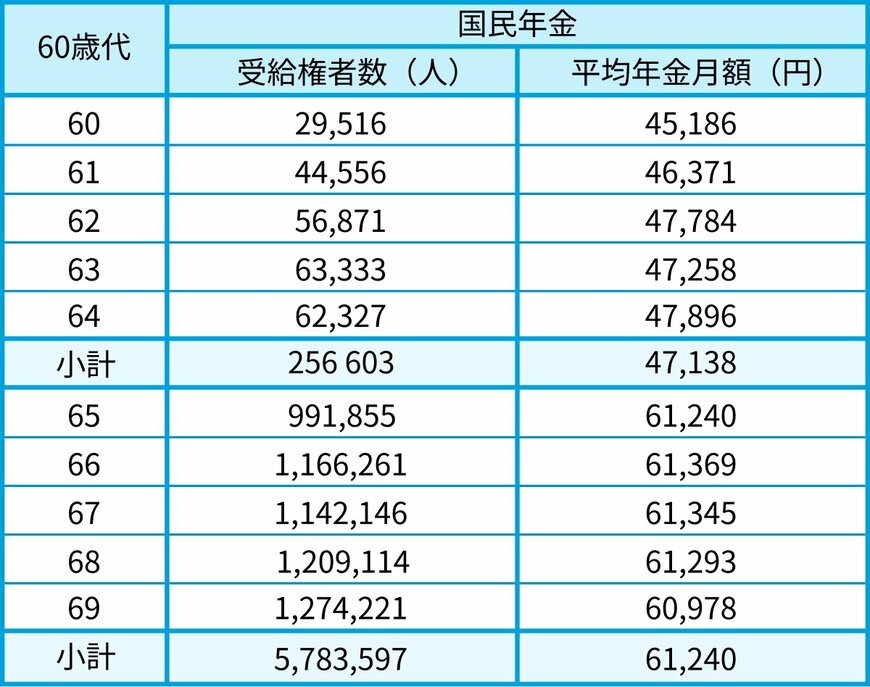
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
老齢年金の受給が始まるのは、原則65歳からです。
65歳未満の数字には、繰上げ受給(※1)を選んだ人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受け取る人が含まれます。そのため厚生年金・国民年金いずれも65歳以降を下回ります。
65歳から69歳の平均年金月額は、厚生年金で14万円台から15万円台、国民年金で6万円台となりました。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。


