年末に向けて、NISAの年間投資枠の残りを確かめたり、今年の値動きを振り返ったりする方も多い時期です。
そこで残高の数字を見て、思っていたほど増えていない、あるいは去年より減っていると気づく方もいます。積立を始めたときには長く続けようと決めたはずなのに、いざ残高が下を向くと、その決め方でよかったのかが分からなくなります。
実務でご相談を受けていて感じるのは、迷いが強くなるのは積み立てている最中よりも、積立を終えて持ち続けているあいだのほうだということです。毎月の引き落としという行動が無くなり、残高の数字だけが目に入るようになるからです。
この記事では、毎月10万円を15年積み立て、そのあと15年持ち続けた場合の金融庁の試算例をたどりながら、保有を続けている途中で大きく下がった年をどう受け止めるかを整理していきます。記事後半では、ファイナンシャルアドバイザーの菅原美優が、まとまったお金の入れ方と、下落を受け止める順序を解説します。
なお、新NISAを活用した積立のシミュレーションと、積み上げた資産の取り崩しに関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 月10万円を15年積み立てて、そのあと15年持ち続けると到達額はどうなるのか
投資には元本割れのリスクがありますが、長い期間にわたって積立を続けることで、資産形成につながる可能性があります。まずは、積立を終えたあとも手を触れずに持ち続けた場合に、金額がどこまで動くのかを確かめます。
毎月10万円を積み立てた場合と毎月3万円を長く続けた場合で、到達額の組み立て方がどう分かれるのかは、【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開にまとめています。
ここでは、つみたて投資枠を使い、金融庁「NISAの活用事例」を参考にした条件で計算した結果を見ていきます。
1.1 毎月10万円を15年積み立て、その後15年持ち続けた場合の到達額を確認「一律年利3%」
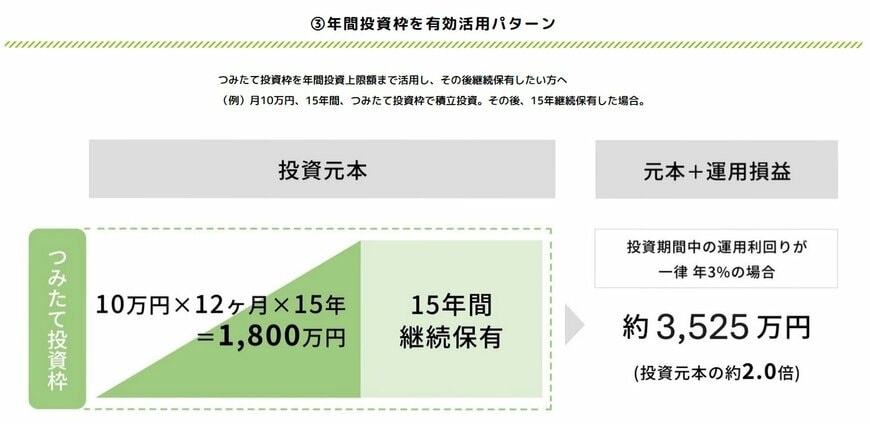
- 約3525万円(元本1800万円)
つみたて投資枠の年間上限額は120万円です。そのため、毎月10万円ずつ入れていくと、この枠を使いきる形になります。これを15年続けると、非課税保有限度額1800万円に届きます。
そこから先は新しく資金を足さず、年利3%で運用が続いたと仮定します。15年後の資産額は約3525万円という計算です。
注目したいのは、金額が大きく動く場所です。積み立てている15年間で入れたお金は1800万円で、そこから増えた分は、後半の15年に厚く乗っています。手を触れない期間の長さが、そのまま金額に効いてくるということです。
2. 毎月3万円を40年続けた場合と比べると、到達額の作られ方はどこが違うのか
とはいえ、毎月10万円を積み立てるのは負担が大きいと感じる人も多いでしょう。
そこで、毎月3万円を40年続けたケースも並べてみます。
2.1 毎月3万円を40年間積み立てた場合の到達額を確認「一律年利3%」
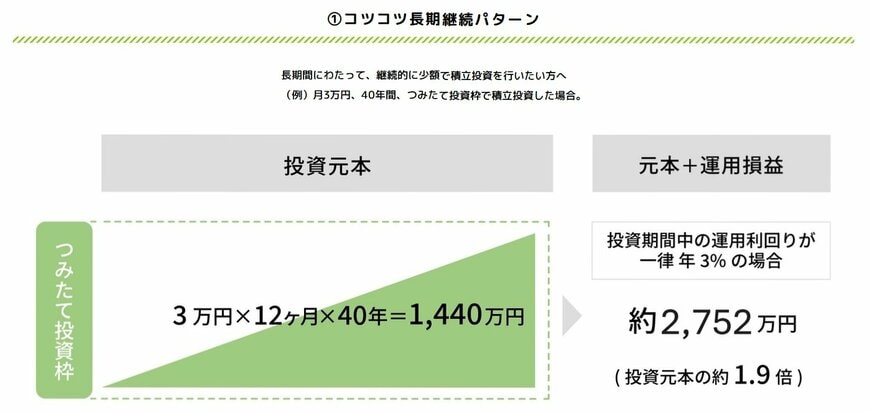
- 約2752万円(元本1440万円)
毎月3万円なら、家計の見直しで作りやすい金額だと受け止める人もいるかもしれません。
こちらも年利3%で運用できたと仮定した計算ですが、40年かけて元本1440万円を入れ続けると、最終的な資産額は約2752万円という見込みになります。
二つを並べると、時間の使い方の違いが見えてきます。前者は15年で1800万円を入れ、残りの15年は入金をせずに置いておく形です。後者は40年ずっと入金を続ける形です。前者のほうが、入金の終わったあとに値動きへ任せる期間が長いぶん、途中の下落がそのまま残高に映りやすくなります。
投資にはリスクが伴うものの、仕組みを理解しながら使うことで、老後資金づくりの選択肢の1つになるでしょう。
3. 2024年に変わった「新NISA」は、持ち続ける前提でどこが使いやすくなったのか
2024年に制度改正が行われた「新NISA」は、投資で得た利益を非課税で保有できる仕組みを大きく広げた制度です。
これまでのNISAと比べると、1年間に投じられる枠が広がったことに加え、非課税で保有できる期間の区切りが無くなりました。長い時間をかけた資産形成に取り組みやすくなった点が、大きな特徴です。
下落を受け止めるという観点では、後者の変更が効いてきます。保有できる期間に区切りがあると、下がった年に期限が近づいていた場合、値が戻るのを待たずに手放す判断を迫られることがありました。期間の区切りが無くなったことで、下がった年をまたいで持ち続けるという選び方が取りやすくなっています。
4. 「iDeCo」と比べたとき、「新NISA」は途中の動かし方がどう違うのか
老後資金づくりでよく並べて語られる制度に「iDeCo(個人型確定拠出年金)」があります。二つの違いは、途中でどれだけ動かせるかというところに出てきます。
iDeCoは原則として60歳まで資金を引き出せません。これに対して新NISAでは、途中で積立額を減らしたり増やしたり、急な支出が必要になった際に資産の一部を引き出したりすることができます。
この違いは、下落の場面で二通りの意味を持ちます。引き出せるということは、値が下がっている時期でも現金にできるということです。手元の資金が足りなくなったときの逃げ道になる一方、下がった残高を見て手放してしまう余地も同時に残ります。
続けられるかどうかという不安が、運用を始めるときの壁になることもあります。暮らしの変化や家計の波に合わせて調整できる点は、初めて取り組む方にとって扱いやすい性質だといえるでしょう。
5. どこまでの値下がりに耐えられるかを示す「リスク許容度」は何で決まるのか
新NISAなどを使って積立投資を始めるときに、意識しておきたいのが「どの程度の値動きまで受け入れられるか」を示す「リスク許容度」です。
リスク許容度とは、持っている資産が一時的に値下がりしたときに、家計の面と気持ちの面でどこまで耐えられるかを示す目安を指します。「10%下落しても長期投資だから気にならない」という人もいれば、「5%下がっただけで不安になる」という人もいます。
この目安を左右するのは、主に三つの要素です。一つ目は年齢と運用できる期間で、長く運用できるほど、一時的な下落から値が戻るのを待つ時間を確保しやすくなります。二つ目は収入と余裕資金の有無で、日々の生活費やいざというときの予備資金が手元にあるほど、値動きに耐えやすくなります。三つ目は投資経験と性格で、値動きに対する気持ちの耐性は人によって異なります。
具体的には、「もし投資資産が20%下落したら、自分の生活や気持ちにどのような影響が出るか」を想像してみると、手がかりになります。生活費に支障が出るのか、冷静に持ち続けられるのかを言葉にしてみるほか、金融機関が用意しているリスク許容度の診断ツールを使って、自分の傾向を客観的に見ておく方法もあります。
この目安を先に持っておくと、相場が下がったときに慌てて売ってしまった、自分に合わない商品を選んでしまった、といった行き違いを避けやすくなります。
6. 何歳から始めるかで、運用にあてられる時間はどれだけ変わるのか
新NISAを使った資産形成では、毎月いくら積み立てるかに関心が集まりがちです。ただ、長期の投資では積立額だけでなく、何歳から始めるかも将来の資産額を左右します。
理由は、運用で得た利益がさらに利益を生む複利の働きにあります。同じ金額を積み立てても、運用できる期間が長いほど、資産が育つ時間を確保しやすくなるためです。
ここでは、年代ごとの運用期間の違いに目を向けながら、時間をどう見積もるかを整理します。
6.1 複利が効く仕組みと、運用期間が10年と30年で差がつく理由
資産運用では、運用によって得られた利益を再び投資に回すことで、利益がさらに利益を生む複利の働きが期待できます。
たとえば、毎月同じ金額を積み立てた場合でも、運用期間が10年と30年では資産の増え方に大きな差が生まれます。長い期間にわたって運用益が積み重なり続けるためです。
そのため、資産形成では利回りや積立額だけでなく、どれだけ長く運用できるかが効いてきます。下落という観点でも同じことがいえます。運用できる期間が長ければ、下がった年をはさんでもその先に運用の時間が残ります。
6.2 65歳まで続けると考えたときの、20歳代から50歳代までの運用期間の差
仮に65歳まで積立投資を続けるとすると、始める年齢によって運用期間には次の差が生じます。
- 20歳から始める場合:45年間
- 30歳から始める場合:35年間
- 40歳から始める場合:25年間
- 50歳から始める場合:15年間
毎月3万円という同じ金額で積み立てたとしても、20代と50代のあいだには30年もの開きが生まれます。
長期の投資では、この時間の差が将来の資産額に影響します。若いうちから始めるほど、毎月の積立額を無理に増やさなくても資産形成を進めやすくなります。下がった年が来たときに残っている年数も、それだけ長くなります。
6.3 40歳代後半や50歳代から始める場合に、残る時間をどう見積もるか
もっとも、資産運用は若い世代だけのものではありません。
実際には、住宅ローンや教育費の負担が落ち着いた40代後半から50代になって老後資金づくりを始める人も多くいます。近年は定年延長や再雇用の広がりによって、60代以降も働き続ける人が増えており、運用に取り組める期間も以前より長くなっています。
新NISAでは非課税で保有できる期間の区切りが無くなったため、退職後も運用を続けながら資産を使っていくことができます。
若いうちから始めるほど時間の面で有利なのは確かですが、資産形成で向き合うことになるのは、もっと早く始めればよかったという振り返りではなく、これから始めるかどうかという選択です。自分に合ったペースで早めに動き出すことが、将来の選択肢を広げることにつながります。
7. 積み上げた資産をどのくらいのペースで取り崩すのか「4%ルール」から考える
新NISAなどの資産形成では、どのように増やすかに関心が集まりやすいものですが、老後を迎えたあとは、どのように使うかも同じくらい向き合うことになるテーマです。資産は積み上げるだけで終わりではありません。
現役を引退したあとは、公的年金だけでは足りない生活費を、これまで築いた資産を取り崩しながら補っていく取り崩し期に入ります。
家計調査によると、世帯主が75歳以上の無職世帯(二人以上の世帯)では、年金収入だけで生活費をまかないきれておらず、貯蓄を取り崩すことで毎月平均 約2万7000円を補っている姿が見て取れます。
この取り崩し期に、資産をできるだけ長く持たせるための目安として広く知られているのが「4%ルール」です。
7.1 老後資産の目安として知られる「4%ルール」はどういう考え方なのか
4%ルールは米国で提唱された考え方で、毎年、資産残高の4%を目安に少しずつ取り崩していけば、長い期間にわたって資産が枯渇しにくいとされています。
たとえば、
- 2000万円 → 年80万円(月約6万6000円)
- 3000万円 → 年120万円(月10万円)
程度を取り崩すイメージになります。
老後は公的年金が家計の中心的な収入源になりますが、そこに毎月数万円を資産から補う形で考えると、将来の生活設計を思い描きやすくなるでしょう。
ここで下落の話とつながります。取り崩す額を残高の割合で決めるということは、残高が下がった年は取り崩す額も下がるということです。金額を固定して取り崩す形とは、資産の減り方が変わってきます。
7.2 まとまった額を一度に使うのではなく、少しずつ取り崩すという考え方
老後資金は、まとまった金額を一気に使うのではなく、毎月一定額を少しずつ取り崩していく形が基本になります。
年金で足りない分だけを補う、医療費や介護費に備える、相場が下がっている時期の売却を避ける。こうした目的に対応しやすくなり、結果として資産寿命を延ばしやすくなります。
平均寿命が延びるなかでは、どれだけ増やせるかだけではなく、どれだけ長く持たせられるかという視点も重みを増しています。
7.3 「4%ルール」を日本の家計にそのまま当てはめるときに気をつけたい点
ただし、4%ルールは海外市場の長期データをもとにした考え方であり、日本でも同じように当てはまるとは限りません。実際には、受け取る年金額、持ち家か賃貸か、医療や介護にかかる費用、夫婦か単身かといった条件によって、必要な生活費は大きく変わります。
そのため、4%なら大丈夫と受け取るのではなく、自分の家計で毎月どの程度不足するのかを把握しておくことが大切です。年金の見込み額や受け取り方については、年金事務所や「ねんきんネット」で確かめていただくのが確実です。
7.4 増やす話から、使いながら持たせる話へ視点を移す
資産形成では、どの商品に投資するかに関心が集まりがちです。しかし老後が近づくにつれて向き合うことになるのは、資産をどう取り崩し、どう長持ちさせるかという問いです。
新NISAは資産形成を後押しする制度ですが、最終的に老後の生活費としてどう使うのかまで見ておくことで、より現実に近いライフプランにつながっていきます。
8. 「新NISA」を始める前に知っておきたい注意点はどこにあるのか
新NISAを使うときは、制度の利点だけでなく、先に知っておきたい注意点にも目を向けておくことになります。
新NISAは、年間の投資枠が広がり、非課税で保有できる期間の区切りが無くなったことで、以前より使いやすい制度になりました。一方で、長い期間にわたる運用を前提とするため、自分のリスク許容度を把握し、将来どのタイミングで資産を取り崩すのかも考えておく必要があります。
積立投資を続けていると、相場が大きく下落する局面に出会う可能性もあります。株式市場は長い目で見れば成長を続けてきましたが、その途中では何度も急な下げを経験してきました。
そのため、積立投資の仕組みや価格変動リスクを理解したうえで、値下がりしたときにどう動くのかをあらかじめ考えておくことが大切です。
また、商品選びも見ておきたいところです。金融庁が公表している「つみたて投資枠対象商品届出一覧」によると、対象商品は継続的に見直しや追加が行われており、現在は300本を超える商品が対象となっています。
選択肢が豊富だからこそ、人気があるからという理由だけで決めるのではなく、長く持ち続けられるか、自分の方針や目的に合っているかを確かめながら見ていくことになります。
さらに、NISA口座には通常の課税口座と異なる税制上の特徴もあります。その一つが損益通算ができない点です。ほかの口座で得た利益と、NISA口座内で生じた損失を相殺することはできません。
加えて、損失を翌年以降へ持ち越せる繰越控除も使えないため、こうした制度上の特徴も踏まえたうえで活用することになります。下がった年に手放すという判断は、この点でも課税口座とは意味合いが変わってきます。
9. 今日から動き出すとしたら、どんな順序で進めることになるのか
仕組みや注意点は分かったけれど、具体的に何から手をつければよいのか迷ってしまう方も多いのではないでしょうか。
最初から完璧を目指さず、小さく動き出すという進め方があります。ここでは、初めて取り組む方が今日から着手できる三つの段取りを挙げます。
9.1 段取り1:積立に使う口座を用意して、入金の経路を決める
まずは、積立に使う口座を用意します。手続きはオンラインで完結する場合が多く、本人確認の書類が手元にあれば、申し込み自体は短い時間で終わります。あわせて、毎月どの口座から引き落とすのかという入金の経路まで決めておくと、あとで止まりにくくなります。
9.2 段取り2:暮らしに響かない金額で積立の設定をする
最初から上限額や高めの目標を置く必要はありません。生活に支障が出ない金額から設定し、値動きのある資産を持つ感覚に慣れていく形も選択肢の1つです。金額はあとから増やせますので、続けられる水準に置いておくほうが、下がった年をまたぎやすくなります。
9.3 段取り3:設定したあとは、残高を見る回数をあらかじめ決めておく
自動での積立を設定したら、日々の値動きや評価損益を頻繁に見にいく必要はありません。長期の投資でつまずきやすいのは、一時的な値下がりに動揺して途中でやめてしまう場面です。年に何回残高を見るのかを先に決めておくと、下がった年に決めごとの外側で動いてしまうことを減らせます。
預金に置いたままにした場合と積立に回した場合で、20年後の残り方がどこまで開くのかは、【月3万円×20年】預金と新NISAの資産差はいくら?「利回り5%の積立投資 VS 金利0.3%の銀行預金」シミュレーションで徹底比較が参考になります。
10. まとめにかえて
毎月10万円を15年積み立て、そのあと15年持ち続けた場合の到達額は、年利3%の仮定で約3525万円(元本1800万円)という計算でした。増えた分の多くは、入金の終わった後半15年に乗っています。だからこそ、その期間に大きく下がる年が来たときの受け止め方が、最後の金額を左右します。
新NISAは非課税で保有できる期間に区切りがなく、下がった年をまたいで持ち続けやすい制度です。一方で、途中で引き出せるぶん、下がった残高を見て手放してしまう余地も残ります。どこまでの下げなら持ち続けられるかを先に言葉にし、残高を見る回数や取り崩し方まで決めておくことが、下落を想定の内側に置くことにつながります。
投資には元本割れの可能性があり、制度も今後見直される場合があります。枠の残りや税の扱いは口座を開いている金融機関や税務署の窓口で、年金の見込み額は年金事務所や「ねんきんネット」で確かめながら進めていきましょう。
記事後半では、まとまったお金の入れ方に迷う30歳代に多いご相談をもとに、ファイナンシャルアドバイザーの菅原美優が、持ち続ける途中の下落を受け止める順序を解説します。