9月末を基準日とする中間配当のシーズンです。基準日が9月30日の銘柄なら、配当を受け取る権利が得られるのは9月28日までに買った場合で、翌29日が権利落ち日にあたります。
その配当をNISA口座で受け取るとき、非課税になるかどうかは口座の設定で変わります。新NISAの枠や期限はパンフレットの図で覚えている人が多いと思いますが、その図のもとになっている条文には、図には出てこない言葉がいくつも並んでいます。
この記事では、条文がどこで何を決めているのかを確かめながら、見落とされやすい条件を確認します。
1. 【新NISA】非課税は2本の条文に分かれている
新NISAで税金がかからないのは、大きく分けて2つです。株や投資信託を売って出た利益と、受け取る配当。この2つは、法律のなかでも別々の場所に書かれています。
1.1 売った利益は第37条の14
まず売った利益のほうです。租税特別措置法第37条の14第1項が、NISA口座に入れた株や投資信託を売ったときの利益に所得税を課さないと定めています。
条文では、NISA口座のことを「非課税口座」、株や投資信託のことを「上場株式等」と呼びます。以下でもこの言葉が出てきますが、中身は同じものです。
1.2 配当のほうは第9条の8にある
配当は、この条文には出てきません。別に第9条の8という条文があり、そこでNISA口座の株の配当に所得税を課さないとしています。
売った利益と配当で、根拠になる条文が分かれているということです。
1.3 受取方法を変えていないと、配当には税金がかかる
ここが、いちばん注意したい部分です。
第9条の8には短い括弧書きが付いていて、非課税になる配当を「当該金融商品取引業者等が国内における支払の取扱者で政令で定めるものであるものに限る」としています。
読みにくい一文ですが、国税庁の説明で意味がはっきりします。非課税になるのはNISA口座を開いた証券会社を経由して受け取る配当、つまり株式数比例配分方式を選んでいる場合だけで、発行会社から直接受け取るものは課税扱いになる、というものです。
株式数比例配分方式とは、配当を証券口座へ自動で入金してもらう受け取り方です。これ以外の方式を選んでいると、NISA口座で持っている株の配当でも税金が引かれます。
対象になるのは、郵便局などで現金と引き換える配当金領収証方式だけではありません。指定した銀行口座で全銘柄をまとめて受け取る登録配当金受領口座方式や、銘柄ごとに振込先を指定する個別銘柄指定方式も、非課税にはなりません。銀行振込にしているから大丈夫、ということはないので注意してください。
非課税かどうかが、証券会社の設定ひとつで変わる部分です。
1.4 この設定は、ほかの証券会社の口座にも及ぶ
もうひとつ知っておきたいのは、この方式を選ぶと影響がNISA口座だけで止まらないことです。
日本証券業協会によると、株式数比例配分方式を選ぶと、NISA口座以外の特定口座や一般口座で持っているすべての株の配当にも自動で適用されます。複数の証券会社に口座がある場合は、他社で持っている株にも及びます。
証券会社ごとに受け取り方を分けることはできません。どこか1社で変えれば、すべてがその方式になります。
1.5 3%以上持っている人は対象外
第9条の8には、もうひとつ除外があります。
同条第1号イにより、発行済株式の総数の3%以上にあたる株を持っている人が、その会社から受け取る配当は非課税の対象から外れます。大株主は対象外、ということです。
この除外が効くのは、個別株を買える枠です。新NISAでは第1号イを引用している第4号、つまり成長投資枠が該当します。投資信託だけを扱うつみたて投資枠には、この要件が出てきません。
1.6 口座を開けるのは18歳以上
誰がNISA口座を開けるのかも、条文に書かれています。
第5項第1号が、その年1月1日において18歳以上である居住者などに限ると定めています。基準になるのは年の初めの時点です。年の途中で18歳の誕生日を迎えても、その年は開設できません。
1.7 枠は4種類の「勘定」に分かれている
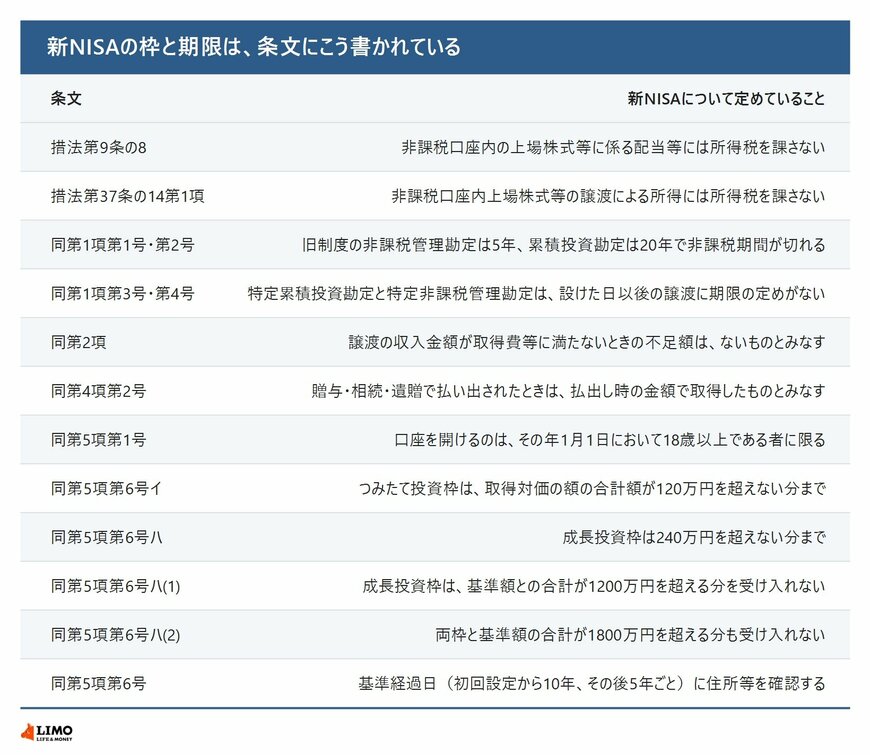
条文では、NISAの枠のことを「勘定」と呼びます。第1項が、非課税の対象を4つの勘定に分けています。
- 第1号 非課税管理勘定=旧制度の一般NISA
- 第2号 累積投資勘定=旧制度のつみたてNISA
- 第3号 特定累積投資勘定=新NISAのつみたて投資枠
- 第4号 特定非課税管理勘定=新NISAの成長投資枠
このうち旧制度の2つには、期限が書いてあります。第1号は勘定を設けた日からその年の1月1日以後5年を経過する日まで、第2号は同じく20年を経過する日までの売却が非課税の対象です。
新NISAの2つは書き方が違います。どちらも「当該特定累積投資勘定を設けた日以後に行う」「当該特定非課税管理勘定を設けた日以後に行う」とあるだけで、いつまで、という定めがありません。新NISAが無期限といわれるのは、この差によるものです。
1.8 ほかの取引を混ぜられない専用の口座
NISA口座は、ふだん使っている証券口座の中に枠が生えるものではありません。
第5項第1号が、NISA口座を「非課税上場株式等管理契約、非課税累積投資契約及び特定非課税累積投資契約に基づく取引以外の取引に関する事項を扱わないもの」に限っています。NISA以外の取引を入れられない、専用の口座が別に開かれるという建て付けです。
開設するには、設ける勘定の種類や営業所の名称などを書いた非課税口座開設届出書を出します。紙ではなく電磁的方法、つまりネット上の手続きでもかまわないと書かれています。
2. 枠の金額は、3つの数字で挟まれている
年間120万円・240万円、生涯1800万円という数字も、すべて条文に書かれています。
場所は第5項第6号。新NISAの土台になる「特定非課税累積投資契約」とは何かを定めた号で、そのイからニまでが、契約に入れておくべき条件にあたります。
2.1 年間の枠は「買ったときの値段」で数える
イがつみたて投資枠について、1年間に受け入れた分の「取得対価の額」の合計が120万円を超えないものと定めています。ハが成長投資枠について、同じく240万円です。
取得対価の額とは、買ったときに払った金額のことです。いまの評価額ではありません。
ですから、買ったあとに値上がりしても、その年に使った枠の量は増えません。値下がりしても減りません。
2.2 生涯の枠は「前年末の残高」との合計で判定する
生涯の枠のほうは、少し込み入っています。
ハの(1)が、その年に受け入れる額と「特定非課税管理勘定基準額」の合計が1200万円を超えるとき、その分を受け入れないとしています。(2)は、両方の枠の受入額と「特定累積投資勘定基準額」の合計が1800万円を超える場合に、同じ扱いを定めています。
基準額という言葉が出てきますが、中身は前年12月31日の時点で口座に残っている分を、買ったときの値段で数えた金額です。去年までに使った枠の残高にあたります。
2つの基準額は、名前が似ていても数える範囲が違います。
- 特定非課税管理勘定基準額:成長投資枠に残っている分だけ
- 特定累積投資勘定基準額:つみたて投資枠と成長投資枠の両方に残っている分
つまり1200万円は成長投資枠だけで数え、1800万円は両枠の合計で数えるということです。
売った分の枠が翌年に戻るといわれるのも、ここから来ています。基準額は前年末の残高で計算し直されるため、年内に売れば、その分だけ翌年の基準額が小さくなります。
2.3 つみたて投資枠だけでも1800万円で止まる
見落とされやすいのが、1800万円の判定が置かれている場所です。
ハの(2)だけに書かれているように見えますが、イにも同じ内容の括弧書きがあります。つみたて投資枠に受け入れようとした分でこの合計を超えるときは、その分を受け入れないとされています。
成長投資枠をまったく使っていない人でも、つみたて投資枠だけで1800万円に達すれば、そこで止まるということです。
2.4 10年目に確認の手続きが来る
同じ第6号に、もうひとつ条件があります。証券会社が「基準経過日」における住所などを確認すること、というものです。
基準経過日とは、その口座に初めて特定累積投資勘定を設けた日から10年を経過した日と、その翌日以後5年を経過した日ごとの日をいいます。
売り買いをせず積み立てているだけでも、10年目とその後5年ごとに、証券会社から住所確認の手続きが来るということになります。
3. 払い出したときの扱いも書いてある
NISA口座から出ていく場面についても、条文が用意されています。
3.1 損は「なかったこと」にされる
まず、NISAで損が出た場合です。
第2項が、売った金額が買った値段と手数料の合計に届かなかったとき、その不足額は「所得税に関する法令の規定の適用については、ないものとみなす」と定めています。
損失が発生しなかったことにされる、ということです。ですから、ほかの口座で出た利益と差し引いて税金を減らすこともできません。非課税と引き換えに置かれている扱いです。
第3項も同じ向きです。NISA口座の売却による所得と、それ以外の口座の売却による所得は、区分して計算するとされています。最初から別々に計算させることで、あとで足し引きする場面が出てこないようにしてあります。
3.2 相続したときは、そのときの値段が引き継がれる
次に、贈与や相続の場面です。
第4項が、一定の事由で払い出しがあったときは、その時点の値段で売ったものとみなすと定めています。第2号に挙げられているのが、贈与または相続もしくは遺贈です。
そして、払い出された株を受け取った人については、その払出し時の金額で買ったものとみなすとされています。
つまり、亡くなった方がいくらで買ったかは引き継がれません。相続したときの値段が、受け取った人の取得価額になります。あとで売るときの税金は、そこからの値動きで計算されることになります。
4. 条文で確かめておきたい3点
ここまで見てきた内容を整理します。
1つ目は、非課税の根拠が2本に分かれていることです。売った利益は租税特別措置法第37条の14第1項、配当は第9条の8。配当が非課税になるのは株式数比例配分方式を選んでいる場合だけで、銀行振込などほかの方式では課税されます。この設定はほかの証券会社の口座にも自動で適用されます。
2つ目は、枠を買ったときの値段で数えることです。年間は120万円と240万円、生涯は前年末の残高との合計で1200万円と1800万円。1200万円は成長投資枠だけ、1800万円は両枠の合計で、つみたて投資枠だけを使っていても1800万円で止まります。
3つ目は、払い出した先の扱いです。損失は第2項により無かったものとみなされ、ほかの口座の利益と差し引けません。贈与や相続で払い出された分は、第4項により払出し時の値段が取得価額になります。
まずはご自身の口座で、配当金の受取方式が株式数比例配分方式になっているかを確かめてみてください。
課税される口座との使い分けについては、下記の記事より一部を引用・参照しています。