
2024年に始まった新NISAは、2026年で3年目を迎えました。制度が身近になる一方で、「長く持ち続けるなら、どんな費用がかかるのかを知っておきたい」という声が増えています。
長引く物価高のなかで、老後の暮らしに漠然とした不安を抱え、「まとまった資金がないから運用は難しい」と考えている方も少なくありません。
この記事では、老後の暮らしに関する2つの意識調査、少額から始められる積立の仕組み、月5000円を年率3%で積み立てた場合の資産評価額の推移、購入する時期を分ける考え方を整理します。あわせて、持ち続けている間にかかる費用の差が、長い年月でどれだけ効いてくるのかを独自に試算します。
まずは、少額から積み立てた場合にどのくらいの数字になるのかという土台から整理していきます。
1. 老後生活への不安は8割前後|2つの調査から見える気がかりの中身
生命保険文化センターの「生活保障に関する調査」(2025年度)によると、自分の老後生活に「不安感あり」とした人の割合は83.2%でした。
不安の中身としては、「公的年金だけでは不十分」(79.8%)、「日常生活に支障が出る」(58.6%)、「自助努力による準備が不足する」(37.6%)といった項目が挙がっています。公的な仕組みだけに頼りきれないのではないか、という受け止めが背景にあることがうかがえます。

1.1 物価高と年金への不安|老後を心配する世帯が挙げた理由
もう一つ、金融広報中央委員会の「家計の金融行動に関する世論調査」(2025年、同年12月公表)も見ておきます。老後の生活について「心配である」(「多少心配である」と「非常に心配である」の合計)と答えた世帯は、二人以上世帯(回答5000世帯)で78.2%、単身世帯(同2500世帯)で76.8%でした。二人以上世帯を世帯主の年齢別にみると、40歳代が85.4%、50歳代が84.0%と、全体より高くなっています。
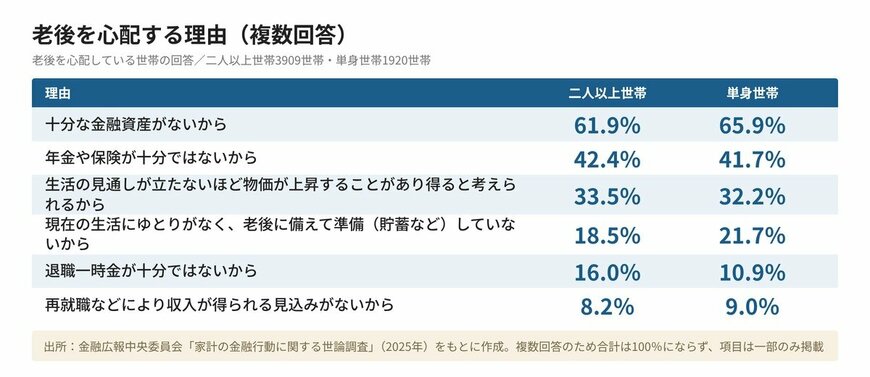
老後を心配している世帯にその理由を尋ねたところ、二人以上世帯・単身世帯とも「十分な金融資産がないから」が最も多く、それぞれ61.9%、65.9%でした。
次いで「年金や保険が十分ではないから」(42.4%、41.7%)、「生活の見通しが立たないほど物価が上昇することがあり得ると考えられるから」(33.5%、32.2%)が続いています。
年金や物価は、自分の努力ではすぐに動かしにくい項目です。一方で、金融資産の不足は、日々の備えで少しずつ動かせる部分でもあります。
だからこそ、いまの暮らしを大きく変えずにできることから手をつけたい、という発想につながりやすいところです。ここからは、少額から始められる「新NISA」を例に考えていきます。
数字の上では、気がかりを抱えている方のほうが多数派です。ここで見えているのは個々の家計の良し悪しではなく、公的な仕組みの外側にどれくらい自分で用意しておくか、という問いが広く共有されている状況といえます。
2. 月100円から始められる少額の積立|月5000円を年率3%で続けた場合の試算
積立は、まとまった資金がなければ始められないものと受け止められることがあります。実際には、取り扱う窓口によっては月100円から積み立てられる場合もあり、手元に大きな資金がなくても運用を始められる形になっています。
とはいえ、少額に意味があるのかという疑問を持つ方もいるでしょう。たとえば40歳代で収入がなかなか増えず、まずは「月5000円」で積立を始めるとしたら、どのくらいの数字になるのでしょうか。
2.1 月5000円を積み立てた場合の資産評価額の推移
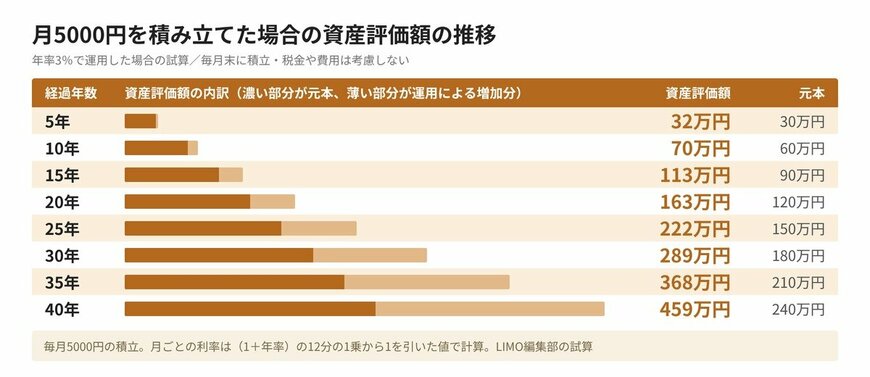
月5000円を積み立てた場合の資産評価額の推移3/5
出所:LIMO編集部作成
運用の利回りを年率3%と仮に置き、毎月末に5000円を積み立てた場合の資産評価額を、経過年数ごとに試算しました(かっこ内は元本部分)。
- 5年:32万円(30万円)
- 10年:70万円(60万円)
- 15年:113万円(90万円)
- 20年:163万円(120万円)
- 25年:222万円(150万円)
- 30年:289万円(180万円)
- 35年:368万円(210万円)
- 40年:459万円(240万円)
※月ごとの利率は(1+年率)の12分の1乗から1を引いた値を用いて計算。税金や費用は考慮していません
20年間続けた場合の資産評価額は163万円、40年間続けた場合は459万円です。40年の元本部分は240万円ですので、この前提のもとでは元本の約1.9倍にあたる計算になります。
目を引くのは、期間が20年から40年へと倍になったときに、資産評価額が約2.8倍に伸びている点です。毎月の金額が同じでも、続けた年数によって結果の開き方が変わってくることが読み取れます。
ただし、これは年率3%で推移したと置いた場合の数字です。運用の成果は値動きによって変わり、想定どおりに伸びない年もあれば、払い込んだ額を下回る元本割れとなる可能性もあります。
参考までに、同じ金融広報中央委員会の調査では、年金支給時に最低準備しておきたい金融資産残高の平均は、二人以上世帯で2267万円、単身世帯で1859万円でした。
月5000円の積立だけで埋まる距離ではないことも分かります。積立額を増やす、期間を延ばす、ほかの備えと組み合わせるなど、距離の縮め方を考える入口として、少額から始める意味はあるといえます。
3. 早い段階から少額で始めるという考え方|購入する時期を分けることの意味
ある程度まとまってから一度に投じたい、と考える方もいます。ただし、一度にまとめて購入すると、購入した時点の価格がその後の資産評価額に大きく影響します。
これに対して、購入する時期を分けて積み立てていく方法では、購入価格が平準化されていきます。高いときには少なく、安いときには多く買う形になるため、購入時点の価格による影響を薄めやすいという考え方です。

投資には払い込んだ額よりも減ってしまう元本割れのリスクが伴いますが、「長期・分散・積立」の3つを押さえることで、値動きの影響をできる限り小さくすることはできるといわれています。
一方で、長く持ち続けることを前提にすると、もう一つ目を向けておきたい要素があります。
持ち続けている間にかかる費用です。投資信託などには、買うときに一度かかる費用のほかに、保有しているあいだ継続してかかる費用があり、後者は運用の成果にかかわらず発生します。
どのくらいかかるのかは、購入した窓口の商品ページや、商品の内容をまとめた交付目論見書と呼ばれる書面で確かめられます。
交付目論見書には、買うときにかかる分と、持っているあいだにかかる分が分けて記されています。
金額そのものを覚えていただく必要はなく、どの場面で何がかかるのかという構造をつかんでおくと、比べるときに混乱しにくくなります。
4. 【独自試算】持ち続けている間にかかる費用が年0.2%・0.6%・1.0%だと、10年・20年・30年で到達額はどこまで開くか
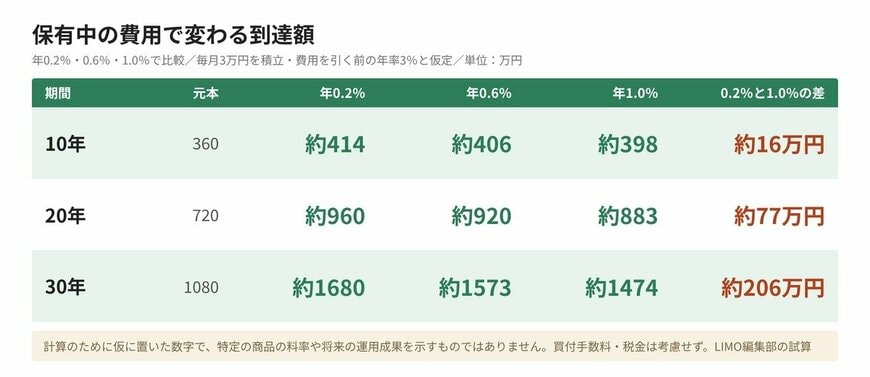
ここまでの数字は、費用を差し引く前の利回りだけで計算したものでした。実際には、持ち続けているあいだにかかる費用が毎年差し引かれていきます。そこで、その費用の水準を3通りに置き、期間を10年・20年・30年と変えると到達額がどこまで開くのかを試算しました。
前提は次のとおりです。いずれも計算のために仮に置いた数字であり、特定の商品で実際にかかる料率を示したものではありません。また、これからの値動きを予想したものでもありません。
- 毎月3万円を毎月末に積み立てるものとし、期間は10年(120カ月)・20年(240カ月)・30年(360カ月)の3通り
- 費用を差し引く前の年率は3%と仮に置く(実際の運用成果を示すものではなく、保証されたものでもない)
- 持ち続けているあいだにかかる費用は年0.2%・0.6%・1.0%の3通りとし、費用を差し引く前の年率からそれぞれ差し引いた率で計算する
- 月ごとの利率は(1+年率)の12分の1乗から1を引いた値を用いる
- 買うときにかかる費用、税金、分配金の再投資は考慮しない
この前提で計算すると、到達額の目安はおおよそ次のようになります。
- 10年(元本360万円):費用が年0.2%の場合は約414万円、年0.6%の場合は約406万円、年1.0%の場合は約398万円
- 20年(元本720万円):費用が年0.2%の場合は約960万円、年0.6%の場合は約920万円、年1.0%の場合は約883万円
- 30年(元本1080万円):費用が年0.2%の場合は約1680万円、年0.6%の場合は約1573万円、年1.0%の場合は約1474万円
同じ年0.8ポイントの費用の差でも、10年では約16万円だった到達額の開きが、20年では約77万円、30年では約206万円になりました。期間が10年から30年へと3倍になったときに、差はおよそ13倍に広がった計算です。
保有中の費用で変わる到達額5/5
出所:LIMO編集部作成
差が期間に比例せず、後ろへいくほど大きくなるのは、費用が毎年の残高に対してかかるためです。残高が積み上がるほど差し引かれる金額も増え、差し引かれた分はその後の運用にも回りません。持ち続ける間の費用が「一回きりの支出」ではなく「続いていく負担」といわれるのは、この重なり方によるものです。
費用の差の幅を狭めても傾向は同じです。年0.2%と年0.6%という0.4ポイントの差では、20年で約40万円の開きになりました。
ここから、費用が少ないほどよい、と読み取りたくなるかもしれません。ただし、その整理だけで決めきれるわけでもありません。費用のなかには、運用を任せる、値動きの調整を代わりに行ってもらう、状況の報告を受け取るといった、手間を減らすための対価が含まれている場合があります。ご自身で調べたり管理したりする時間をかけにくい方にとっては、その負担に見合う中身があると感じられることもあるでしょう。何を優先するかによって、選び方は変わってきます。
この試算は、年率3%で推移したと置いたうえで費用だけを動かしたものです。実際の運用成果は値動きによって変わり、元本割れとなる可能性もあります。費用を抑えることが成果を約束するものではない点も、あわせて押さえておきたいところです。
5. まとめにかえて
費用は、大きいか小さいかという一点だけで判断するよりも、どの場面でかかり、どのくらいの期間その負担が続き、その対価として何を受け取っているのかという三つの角度から見ると整理しやすくなります。とくに運用する期間が長くなるほど、持ち続ける間の費用は積み重なっていくため、続ける期間の見通しと合わせて考えることが大切です。
一方で、運用の成果は値動きによって変わり、元本割れとなる可能性がある点は変わりません。NISAをはじめとする制度は、金額や条件が改正されることがあるため、最新の内容は金融庁などの公的機関の情報や関連する窓口でご確認ください。ここでお伝えしたのは一般的な考え方であり、どこまで費用を重視するかはご家庭の状況やご自身の考え方によって変わります。判断に迷われる場合は、個別の事情を踏まえて専門家に相談してみるという方法もあります。
参考資料
筒井 亮鳳