
新NISAが始まって3年目。順調に積み立てを続ける中で、「気づけば保有する商品が増えていた」という悩みを抱える人が増えています。
本数が増えると「これで分散できているのか」「多すぎるのではないか」と不安になりますが、実は銘柄数だけをみても答えは出ません。本記事では、複数保有した際の実質的な資産配分や、積立額のシミュレーションを交え、自分に合った最適な保有スタイルの整え方を解説します。
なお、積立の試算や制度の基本的な考え方に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 積み立てた結果の大きさを先に確かめる|月10万円×15年+15年保有で約3525万円
持ち方の話に入る前に、積立を長く続けた場合に結果がどのくらいの規模になるのかを一度つかんでおきます。ここでは、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から、金融庁「NISAの活用事例」をもとにした試算を引いて確かめます。
投資には元本割れとなる可能性がありますが、長い期間にわたって積立を続けることが資産形成につながる場合もあります。まずは、つみたて投資枠を使い、積立を止めたあとも売却せずに運用を続けたケースです。
1.1 毎月10万円を15年間積み立て、その後15年間そのまま保有(年利3%を一律に想定)
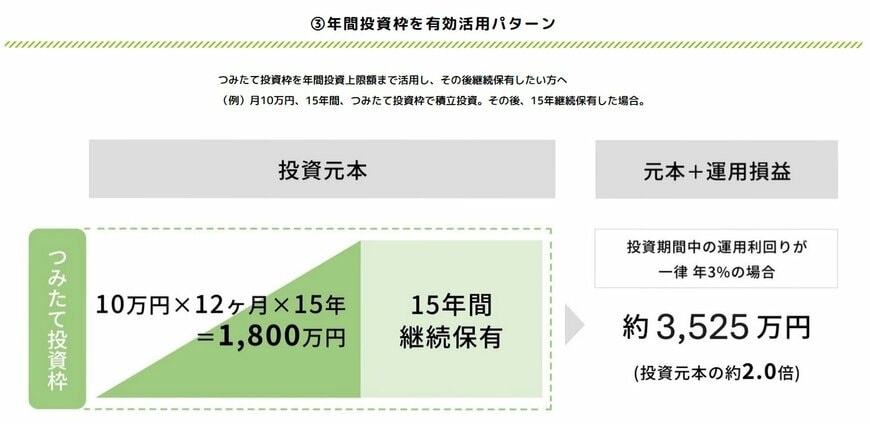
この条件で計算すると、最終的な資産額は約3525万円という結果になります。積み立てた元本に対しておよそ1.96倍にあたる水準です。
ここで効いているのは、積立を止めたあとの15年です。金額を出し続ける期間と、出すのをやめてからも保有を続ける期間を合わせると30年になります。結果をつくっているのは積み立てている間だけではない、という点は押さえておきたいところです。
ただし、この計算は年利3%が一律に続いたと仮定したものです。実際の値動きは上下しますし、その振れ幅は何に投資しているかによって変わります。ここから先で見ていく「何をどう持つか」という話は、この振れ幅の出かたに関わってきます。
2. 毎月3万円を40年続けた場合|約2752万円というもう1つの道筋
とはいえ、毎月10万円という金額は負担が大きいと感じる方も多いところです。そこで、毎月3万円を40年間積み立てたケースも確かめてみます。
2.1 毎月3万円を40年間(年利3%を一律に想定)
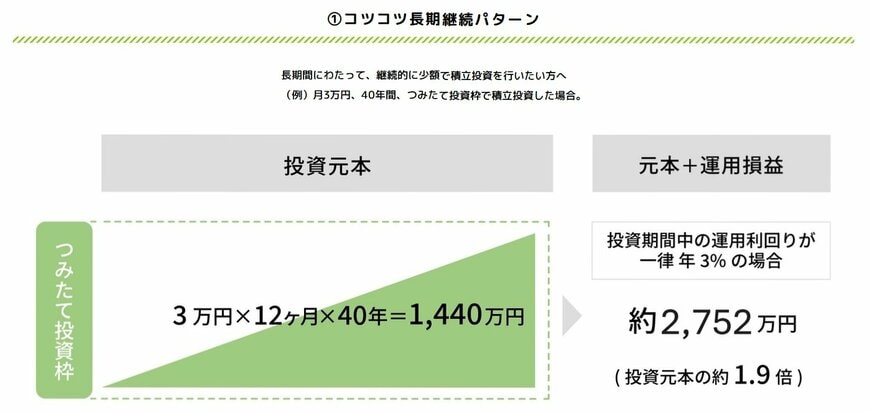
結果は次のとおりです。
- 約2752万円(元本1440万円)
毎月3万円であれば、家計の見直しによって用意できそうだと感じる方もいらっしゃるかもしれません。40年という年数をかけて元本1440万円を積み上げ、年利3%で増えたと仮定した場合の到達額が約2752万円です。元本に対する倍率はおよそ1.91倍で、先ほどの月10万円のケースとほぼ同じ水準になります。
2つを並べると、毎月の金額には3倍以上の開きがあるにもかかわらず、元本が何倍になったかという意味ではほとんど差がありません。倍率を決めているのは毎月の金額ではなく、置いた年率と年数のほうだからです。
この見方は、持ち方を考えるときにも使えます。同じ金額を何本に分けたとしても、合計の金額と、その合計がどこへ向かっているかが変わらなければ、結果に効いてくる部分は動きません。本数そのものではなく、割合がどうなっているかを見る、という視点です。
3. 新NISAが定めているのは器の部分|何をどう組み合わせるかまでは決まっていない
2024年に制度改正が行われた新NISAは、投資で得た利益を非課税で保有できる仕組みを大きく広げたものです。従来の制度と比べて年間の投資枠が拡大されたほか、非課税で保有できる期間も無期限となり、長期の資産形成に取り組みやすくなった点が特徴とされています。
ここで押さえておきたいのは、この制度が定めているのは税の取り扱いを中心とした器の部分だという点です。どの投資先を選ぶか、いくつ持つか、どう組み合わせるかまでを制度が決めているわけではありません。器が広がったぶん、中身の組み立ては使う人の側に委ねられている、という構図になります。
保有しているものの数が増えていくのは、この自由度の裏側にある現象ともいえます。制度としては何本まで、という区切りが置かれていないため、買い足していく手は止まりにくく、全体像は自分で確かめるほかありません。
なお、制度の内容や条件は改正されることがあります。最新の内容については金融庁などの公的機関の情報や、口座を持つ窓口でご確認ください。
4. 値下がりしたときに自分がどう動くか|リスク許容度の確かめ方
積立を始める際に意識しておきたいのが、どの程度の値動きまで受け入れられるかを示す「リスク許容度」です。保有している資産が一時的に値下がりしたときに、家計の面と気持ちの面でどこまで耐えられるかを表す目安にあたります。10%下落しても長期の運用だから気にならないという方もいれば、5%下がっただけで落ち着かなくなるという方もいます。
リスク許容度は、主に次のような要素によって変わるとされています。
- 年齢や運用期間:長期間の運用ができる(若い)ほど、一時的な下落から回復する時間を確保しやすい。
- 収入・余裕資金の有無:日々の生活費やいざという時の予備資金が手元にあるほど、リスクに耐えやすい。
- 投資経験・性格:値動きに対する精神的な耐性は人それぞれ異なる。
具体的には、「もし投資している資産が20%下落したら、自分の生活や気持ちにどのような影響が出るか」を想像してみると、考える手がかりになります。生活費に支障が出るかどうか、その状態でも保有を続けられるかどうかを、金額に置き換えて確かめてみる形です。金融機関が用意している診断ツールを使って、自分の傾向を客観的に把握してみるという方法もあります。
ここで本数の話とつながってきます。保有しているものが増えるほど、全体としてどのくらいの値動きが出るのかは自分でもつかみにくくなります。1本ずつの説明を読んでいても、合計するとどうなるかは別に確かめないと見えてきません。あらかじめ自分のリスク許容度を整理しておくと、相場が下落した局面で慌てて売却してしまう、といった動きを避けやすくなります。
5. 時間という要素をどう見るか|複利の効き方と運用にあてられる年数
新NISAを使った資産形成では、毎月いくら積み立てるかに関心が集まりがちです。ただ、長期の運用では積立額だけでなく、何歳から始めるかも将来の金額に大きく影響します。運用で得た利益がさらに利益を生む「複利」のはたらきがあるためです。
5.1 利益が次の利益に乗っていく仕組み
毎月同じ金額を積み立てていても、運用期間が10年の場合と30年の場合とでは増え方に大きな差が出ます。得られた利益を再び投資に回すことで、その利益にもさらに利益がついていくためです。資産形成では、利回りや積立額と並んで、どれだけ長く運用できるかが結果を左右する要素になります。
5.2 65歳までと置いた場合、始める年齢で運用年数はどれだけ違うか
仮に65歳まで積立投資を続けるとすると、始める年齢によって運用期間には次のような差が生じます。
- 20歳から始める場合:45年間
- 30歳から始める場合:35年間
- 40歳から始める場合:25年間
- 50歳から始める場合:15年間
同じ毎月3万円の積立でも、20代と50代では30年の差があります。この差は将来の金額に影響する可能性があり、早い時期から始めるほど、毎月の金額を無理に増やさなくても積み上げやすくなる計算です。
5.3 始めるのが遅くなってからでも考えられること
とはいえ、運用に取り組めるのは若い世代に限られるわけではありません。住宅ローンや教育費の負担が落ち着いた40代後半から50代になって、老後資金づくりを始める方も多くいます。近年は定年延長や再雇用制度の普及によって60代以降も働き続ける方が増えており、運用に取り組める期間も以前より長くなっています。
新NISAでは非課税で保有できる期間が無期限となったため、退職後も運用を続けながら資産を活用することができます。ただし年数が短くなるほど、途中の値下がりから回復する時間は限られてきます。そのぶん、受け入れられる振れ幅がどのくらいかを先に確かめておく、という順序になります。
6. 使う段階に入ってからの考え方|4%ルールという目安の読み方
資産形成では「どのように増やすか」に注目が集まりやすいものですが、老後を迎えたあとは「どのように使うか」も同じくらい大切なテーマになります。現役を引退したあとは、公的年金だけでは足りない生活費を、これまで築いた資産を取り崩しながら補っていく段階に入ります。
総務省の家計調査を見ると、世帯主が75歳以上の無職世帯(二人以上の世帯)では、年金収入だけでは生活費をまかないきれず、毎月平均で約2万7000円を貯蓄の取り崩しによって補っている状況が確認できます。
6.1 4%ルールとはどういう考え方か
取り崩しの段階で、資産をできるだけ長く維持するための目安として広く知られているのが「4%ルール」です。米国で提唱された考え方で、毎年、資産残高の4%を目安に少しずつ取り崩していけば、長期間にわたって資産が枯渇しにくいとされています。たとえば次のようなイメージになります。
- 2000万円 → 年80万円(月約6万6000円)
- 3000万円 → 年120万円(月10万円)
老後は公的年金が家計の中心的な収入源になりますが、それに加えて毎月数万円を資産から補う形で考えると、将来の生活設計をイメージしやすくなります。
6.2 まとめて使うのではなく、少しずつ引き出していく
老後資金は、まとまった金額を一度に使うのではなく、毎月一定額を少しずつ取り崩していくのが基本的な考え方とされています。
- 年金不足分だけ補う
- 医療費や介護費に備える
- 相場下落時の売却を避ける
こうした目的に対応しやすくなり、資産を持たせられる期間を延ばしやすくなります。平均寿命が延びるなかでは、どれだけ増やせるかだけでなく、どれだけ長く持たせられるかという視点も重要になっています。
6.3 日本の家計にそのまま当てはめる前に確かめたいこと
ただし、4%ルールは海外市場の長期データをもとにした考え方であり、日本でもそのまま通用するとは限りません。実際には、
- 年金額
- 持ち家か賃貸か
- 医療・介護費
- 夫婦か単身か
などによって必要な生活費は大きく変わります。4%という数字を先に置くのではなく、自分の家計で毎月どの程度不足するのかを把握しておくほうが、判断の土台になります。
6.4 増やす話から、使いながら持たせる話へ
資産形成では、どの投資先を選ぶかに関心が集まりがちです。しかし老後が近づくにつれて重要になるのは、資産をどう取り崩し、どう長持ちさせるかという視点です。保有しているものが複数ある場合は、どれから取り崩すのかという順番も、あわせて考える材料になります。新NISAは資産形成を後押しする制度ですが、最終的に老後の生活費としてどう使うのかまで見据えておくと、より現実的な計画につながっていくでしょう。
7. 選択肢の数と税の取り扱い|始める前に押さえておきたい注意点
新NISAを活用する際は、制度の利点だけでなく、あらかじめ理解しておきたい注意点にも目を向けておきたいところです。年間の投資枠の拡充や非課税期間の恒久化によって以前より使いやすい制度になった一方で、長い期間にわたる運用を前提とするため、自分のリスク許容度を把握し、どのタイミングで資産を取り崩すのかも考えておく必要があります。
積立を続けていると、相場が大きく下落する局面に直面する可能性もあります。株式市場は長期的には成長を続けてきましたが、その過程では何度も急落を経験してきました。積立投資の仕組みや価格変動リスクを理解したうえで、値下がりしたときにどう行動するかをあらかじめ考えておくことが大切です。
選ぶ場面についても、押さえておきたい点があります。金融庁が公表している「つみたて投資枠対象商品届出一覧」によると、対象商品は継続的に見直しや追加が行われており、現在は300本を超える商品が対象となっています。
選択肢が豊富だからこそ、人気があるからという理由だけで決めるのではなく、長期間保有できるか、自分の方針や目的に合っているかを確認しながら見ていくことになります。そしてこの数の多さは、保有するものが増えていく背景にもつながっています。目にする機会の多いものから順に買い足していくと、気づいたときには中身の重なった組み合わせになっていた、という状態も起こりえます。
さらに、NISA口座には通常の課税口座と異なる税制上の特徴もあります。その1つが「損益通算」ができない点です。他の口座で得た利益と、NISA口座内で発生した損失を相殺することはできません。加えて、損失を翌年以降へ持ち越せる「繰越控除」も利用できないため、こうした制度上の特徴も踏まえたうえで活用することになります。税制の取り扱いは改正されることがありますので、最新の内容は国税庁などの公的機関の情報や、関連する窓口でご確認ください。
8. これから始める場合の進め方|手をつけやすい3つのステップ
仕組みや注意点は分かったものの、具体的に何から手をつければよいのか迷ってしまう、という声もよくうかがいます。最初から完璧な形を目指すのではなく、小さく始めてから整えていく、という進め方もあります。
8.1 ステップ1:口座を開く先を1つに絞る
まずは口座を用意します。手数料の水準や取り扱っている商品の数は窓口によって異なりますので、いくつかを比べたうえで1つに決めておくと、あとで全体を把握しやすくなります。スマートフォンと本人確認書類があれば、オンラインで手続きが完了する窓口もあります。なお、口座が分かれるほど全体でいくら持っているのかは見えにくくなりますので、その点も含めて考えておきたいところです。
8.2 ステップ2:生活に響かない金額で自動の積立を設定する
最初から上限額や高い目標を置く必要はありません。生活に支障が出ない範囲の金額から自動の積立を設定し、運用に慣れることから始めるという方法があります。金額はあとから増減できますので、続けられる水準に置いておくという考え方です。
8.3 ステップ3:設定したあとは毎日の値動きを追わない
自動の積立を設定したあとは、日々の値動きや評価損益を頻繁に確認するのを控えるという進め方があります。長期の運用でつまずきやすいのは、一時的な値下がりに動揺して途中でやめてしまう場面です。あわせて、年に一度など時期を決めて全体を見直すようにしておくと、保有しているものを自分で把握できない状態になりにくくなります。
本数を分けると1本あたりの金額は小さくなりますが、少額の積立にどのような意味があるのかについてはこちらの記事でくわしく解説しています。あわせてご参考ください。
【新NISA】月5000円の積立は意味ない?老後不安を解消するシミュレーション結果
9. 【独自試算】同じ月3万円を1本で持つ場合と、中身が重なる2本・3本に分けた場合で、ある国への実質の配分はどうなるか
ここからは、積み立てる金額の合計を変えずに、それを1本で持つ場合と複数本に分けて持つ場合とで、実質の配分がどう変わるのかを確かめてみます。はじめにお断りしておくと、この試算は実在する商品の配分をもとにしたものではありません。将来の運用成績を見通すものでもなく、割合の足し算だけを取り出して眺めるための計算です。ここで置いた配分が、実際の商品の中身を表しているわけでもありません。
前提は次のとおりです。
- 積み立てる金額の合計は毎月3万円とし、どの持ち方でも合計額は変えない
- 中身の配分が異なる3つのタイプを仮に置く。いずれも説明のための一般的な設定であり、実在の商品ではない
- Aのタイプ:ある1つの国に6割、その他の地域に4割を配分している
- Bのタイプ:その同じ国だけに10割を配分している
- Cのタイプ:その同じ国に3割、その他の地域に7割を配分している
- 複数本に分ける場合は、本数で均等に金額を割り振る
- 見るのは「毎月3万円のうち、その1つの国へ向かう金額と割合」だけとし、値動き・費用・税は考えない
この前提で計算すると、その国へ向かう金額と割合はおおよそ次のようになります。
- 1本で持つ場合(Aのタイプのみ):1万8000円。毎月3万円のうち60%
- 2本に分ける場合(AとBに1万5000円ずつ):9000円+1万5000円=2万4000円。全体の80%
- 2本に分ける場合(AとCに1万5000円ずつ):9000円+4500円=1万3500円。全体の45%
- 3本に分ける場合(AとBとCに1万円ずつ):6000円+1万円+3000円=1万9000円。全体の約63%
まず目につくのは、同じ「2本に分ける」でも結果が反対の方向に動く点です。AとBの組み合わせでは、その国への配分は1本のときの60%から80%に上がりました。本数は2倍になっているのに、実質の配分としては1つの国への寄りが強まっている計算です。一方、AとCの組み合わせでは45%まで下がりました。同じ2本でも、中身がどれだけ重なっているかによって、割合の合計はこれだけ違う方向へ動きます。
もう1つが、3本に分けたケースです。その国への配分は約63%となり、1本で持っていたときの60%とほとんど変わりませんでした。本数は3倍ですが、割合の合計という意味ではほぼ動いていないことになります。ここから読み取れるのは、本数を数えるだけでは分散が広がったのかどうかは分からない、ということです。名前の違うものを並べて持っていても、中身が重なっていれば、実質の配分は1本のときと近い形になりえます。
この試算は、本数を減らしたほうがよい、あるいは増やしたほうがよいという話ではありません。AとCの組み合わせのように、本数を増やすことで配分が広がる場合もありますし、AとBのように寄りが強まる場合もあります。何本なら適正だという共通の目安があるわけでもありません。確かめる対象は本数ではなく割合のほうだ、という見方の整理にとどまります。
あわせて押さえておきたいのが、配分をならしたとしても価格の変動そのものはなくならないという点です。どの持ち方であっても、投資したお金が購入時の金額を下回る、いわゆる元本割れの可能性は残ります。重なりを見直すことは値動きの出かたを変える工夫であって、値下がりを避ける方法ではありません。
実際の商品がどの地域にどのくらいの割合で投資しているかは、交付目論見書や運用報告書、運用会社が公表している月次のレポートで確認できます。手元にあるものを並べて割合を書き出し、金額をかけて合計してみると、ここでの計算をご自身の持ち方についても行えます。なお、これらはあくまで一定の条件を置いた目安であり、将来の運用成果を保証するものではありません。制度の内容や条件は改正されることがあるため、最新の内容は公的機関の情報や、口座を持つ窓口でご確認ください。ご自身の状況にあてはめた判断については、専門家に個別にご相談いただくとよいでしょう。