
日本人の約2人に1人が、がんになると言われています。厚生労働省「全国がん罹患数 2016年速報」によると、年間約99万人が、新たにがんと診断されています。
一方で、がんと診断された人の5年相対生存率(注1)は、男性59.1%、女性66%となり、生涯でがんで死亡する確率(注2)は、男性25%(4人に1人)、女性15%(7人に1人)となっています。
注1:全国がん罹患モニタリング集計 2006-2008年生存率報告
注2:国立がん研究センターがん情報サービス「がん登録・統計」
すなわち、生涯のうちでがんになるリスクは高いが、昨今のがん治療の進歩などにより、がん患者の生存率は向上してきているといえます。
そのような状況で、私たちはがんに対しての保障について、どのように考えていけば良いでしょうか。がんと診断された場合の経済的なリスクについて考えてみたいと思います。
がんの治療費および治療関連費用
一般的に、がんと診断された場合の経済的なリスクは大きく2つです。
1. 治療費+治療関連費用負担
2. 収入減少
まずは、治療費+治療関連費用負担から見ていきます。
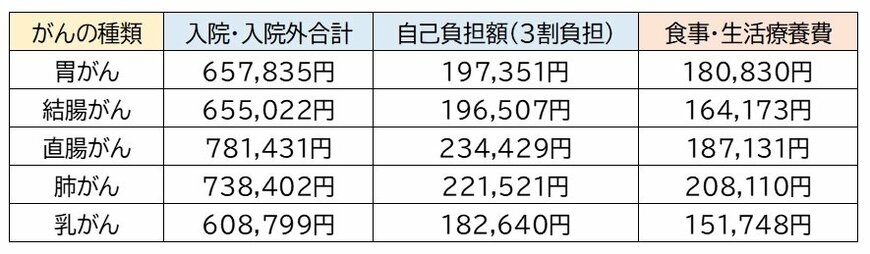
がんと診断された場合、治療費としてどのくらいかかるのでしょうか。下の図表1は、代表的ながんの種類別治療費及び食事・生活療養費です。
図表1:がんの種類別治療費・食事生活療養費1/3
※厚生労働省 平成29年度医療給付実態調査 統計表第3表より筆者作成
高額療養費制度とは
医療費については、高額療養費制度を活用することで、月あたりの医療費の自己負担額を抑えることができます。高額療養費制度とは、医療費の家計負担が重くならないよう、医療機関で支払う医療費が1か月で上限額を超えた場合、その超えた額が支給されるというものです。
上限額は、年齢や所得に応じて定められており、一般的な所得の人の場合、がんの治療などで仮に1か月に100万円程度かかっても、自己負担は約8万円+αで済むことになります。1年間で高額療養費に該当する月が4回を超えると、4か月目からは自己負担額が4万4400円に減ります。退院後も抗がん剤治療や検診などが続くケースもありますので、仮に1年間治療が継続したとすると、合計で約65万円程度となります。
ただし、この制度はあくまで健康保険適用のものに限られますので、健康保険適用外の費用については対象とならず全額自己負担となります。
自己負担はどれくらい?
入院をした場合、治療費などの医療費以外にも費用がかかってきます。代表的なのが、入院中の食事代と差額ベッド代です。上記の表にあるように、治療にかかる費用とは別に、食事療養・生活療養という項目で、食事代や水光熱費がかかります。これらは、健康保険の適用外となりますので、3割負担ではなく全て自己負担となります。
そして、経済的負担の大きいのが差額ベッド代です。1日あたり5000円~15000円程度が入院日数分必要となるケースもあります。がんによる入院日数の平均が約20日なので、差額ベッド代だけでも約10万~30万円必要となってきます。
これ以外にも、入院時の日用品や交通費などもかかってくるでしょう。それらを考慮すると、がん治療にかかる自己負担の目安は、治療費(高額療養費適用後)+食事・療養費+差額ベッド代+その他費用で約100万~150万程度になります。
収入への影響
次に、がんとなった場合の収入への影響についてみていきたいと思います。
冒頭に、年間に約99万人が新たにがんと診断されているとお伝えしましたが、その中の約26%が就労世代(20~64歳)となっています。何かしらの仕事をしているなか、がんと診断されるということです。ということは、治療費はもちろんのこと、診断後の収入への影響も無視できません。
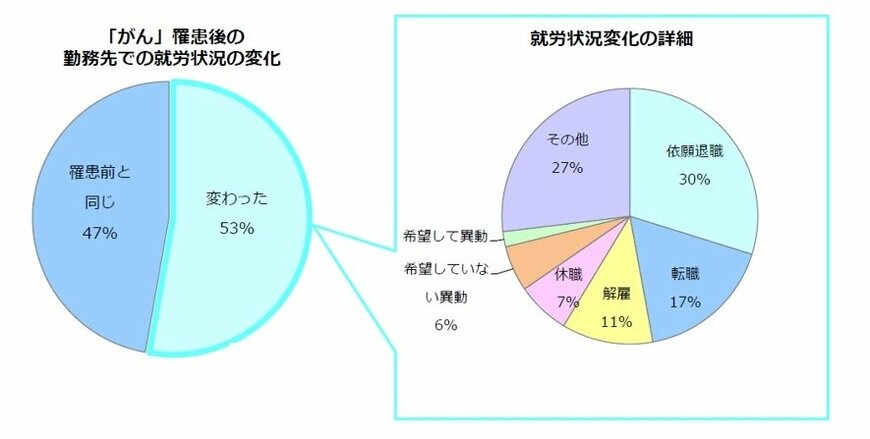
図表2:がん罹患後の就労状況の変化2/3
出典:厚生労働省 2012年治療と職業生活の両立等の支援に関する検討会 第二回資料
上の図表2は、がん罹患後の就労状況の変化です。がんと診断された方の約半数で就労状況が変化しており、その中でも約半数が退職や解雇、休職に至っています。
会社員の場合、働けない場合は傷病手当金を受け取れます。傷病手当金とは、月給の約3分の2程度が最長で1年半の期間、健康保険から支給されるものです。自営業など国民健康保険加入の場合は、この傷病手当金はありませんので、より注意が必要です。
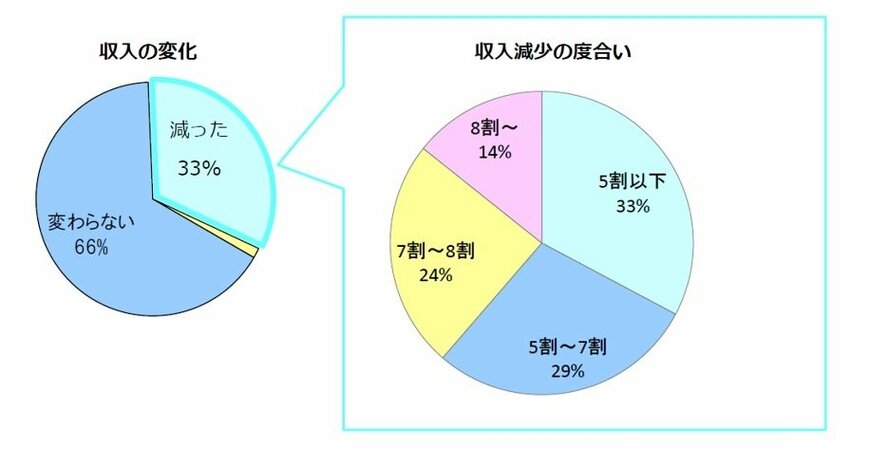
図表3:がん罹患後の収入の変化3/3
出典:厚生労働省 2012年治療と職業生活の両立等の支援に関する検討会 第二回資料
また、図表3のように、仕事を継続した方の中でも約3割の方の収入が減っており、そのうち約3分の2が3割以上年収額がダウンしています。たとえば、年収600万の人ががんになった場合、年収400万以下になってしまうということです。
健康で収入があっても、なかなか貯められない、もっと貯めたいという方は多いでしょう。子どもの教育費や住宅ローンの返済など、出費が必要なものもあります。収入が下がってしまうということは、せっかくこれまで貯めてきた貯蓄を取り崩さなければならない、あるいは、今後貯めることができなくなってしまうということです。
このように、ライフプランを考える際、がんと診断されたことによる収入減少をどう補うかが重要となってきます。
まとめ
これらを踏まえて、がんに対しての必要な保障を考えると、治療費として100万~150万円程度と、収入減をカバーする保障として、年収程度(収入減3分の1×3年)を目安に準備ができると安心です。
もちろん、万が一の保障ばかり気にして、保険料負担が大きくなり過ぎては本末転倒なので、ライフプランを作成した上で、貯蓄とのバランスを考えながら、がんへの保障を検討しましょう。なにより、病気にならないよう生活習慣に気を付けるのが重要かもしれません。


渡邊 裕介