なぜ新NISAつみたて枠は「買えない投信」が多い?生涯1800万円を賢く使うために、始める前におさえたい3つのこと
成長投資枠なら上場株式も対象に。商品数の違いが「投資初心者」にとってもたらすメリットを整理する
kapinon.studio/shutterstock.com


目次[開く][閉じる]
- 1. つみたて投資枠は年間120万円、非課税期間は無期限
- 1.1 期間の区切りがなくなった
- 1.2 月10万円まで積み立てられる計算
- 2. 生涯の枠は総枠1800万円
- 2.1 成長投資枠は内数で1200万円まで
- 2.2 売却すれば翌年に枠が戻る
- 3. 対象商品が絞られているのが最大の違い
- 3.1 つみたては投資信託のみ、成長投資枠は上場株式も
- 3.2 選択肢が少ないことは欠点ではない
- 4. 枠の大きさより、いつまで続けるかで決まる
- 4.1 期限がないぶん、自分で終わりを決める
- 4.2 枠を使い切ることが目的ではない
- 5. 【二種外務員の視点】説明を聞く前に制度の条件を持っておく
- 5.1 商品の説明と制度の説明は別のもの
- 5.2 数字が出てきたら年度を確かめる
- 6. 【落とし穴】混同しやすいところ
- 6.1 年間の枠と生涯の枠は別に決まっている
- 6.2 復活するのは買ったときの金額
- 6.3 元本割れの可能性はなくならない
- 7. 【対応策】始める前に決めておく3つのこと
- 7.1 使う目的と時期を先に書き出す
- 7.2 生活費と分けた金額を決める
- 7.3 iDeCoとの違いを踏まえて使い分ける
- 8. まとめにかえて
- 参考資料
NISAを始めようとすると、最初に「つみたて投資枠」と「成長投資枠」のどちらを使うかという分かれ道に出ます。
金融庁の資料によると、つみたて投資枠は年間120万円まで、非課税で保有できる期間は無期限です。対象になるのは「長期の積立・分散投資に適した一定の投資信託」に限られており、成長投資枠より商品の範囲が狭くなっています。
この記事では、つみたて投資枠の年間の枠と生涯の枠、対象商品が絞られている意味、そして成長投資枠との違いを順に確認していきます。
なお、つみたて投資枠を使った積立の考え方に関する詳しい解説は、下記の記事より一部を引用・参照しています。
- つみたて投資枠は年間120万円。非課税で保有できる期間は無期限で、制度自体も恒久化されている
- 生涯の非課税保有限度額は総枠1800万円。うち成長投資枠で使えるのは1200万円まで
- 対象は「長期の積立・分散投資に適した一定の投資信託」に限られる。18歳以上なら誰でも使える
1. つみたて投資枠は年間120万円、非課税期間は無期限
まずは枠の大きさと期間から確認していきます。ここで扱うのは2024年から始まった現在の制度です。
1.1 期間の区切りがなくなった
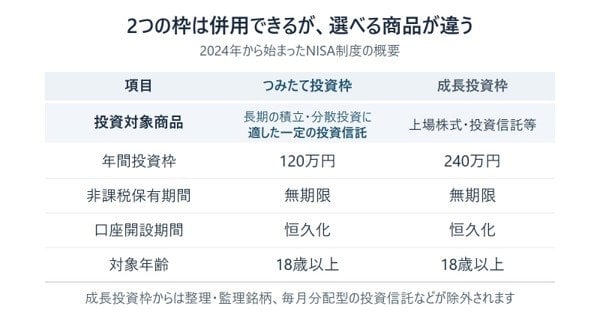
金融庁が示すNISAの概要によると、つみたて投資枠の内容は次のとおりです。
- 年間投資枠:120万円
- 非課税保有期間:無期限
- 制度(口座開設期間):恒久化
- 投資対象商品:長期の積立・分散投資に適した一定の投資信託
- 対象年齢:18歳以上
非課税で保有できる期間に区切りがないため、いつ売るかを制度の都合で決める必要がありません。制度そのものも恒久化されていますので、いつ始めても同じ条件で使えます。
1.2 月10万円まで積み立てられる計算
年間120万円ということは、毎月同じ額を積み立てるなら月10万円までです。この上限までどう使うかについては、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から要点を引用して確認しておきましょう。
つみたて投資枠の年間上限額は120万円です。そのため、毎月10万円ずつ積み立てることで制度の上限まで活用できます。これを15年間続けると、非課税保有限度額1800万円に到達します。
出所:【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開
もちろん月10万円は上限であって、目標額ではありません。金額を小さくすれば、その分だけ枠を使い切るまでの年数が延びるという関係です。
2. 生涯の枠は総枠1800万円
年間の枠とは別に、一生涯で非課税にできる上限が決まっています。ここを混同しやすいので分けて見ていきます。
2.1 成長投資枠は内数で1200万円まで
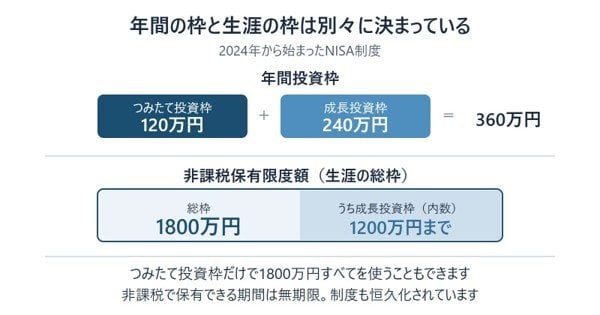
非課税保有限度額は、つみたて投資枠と成長投資枠を合わせた総枠で1800万円です。このうち成長投資枠として使えるのは1200万円までで、これは総枠の内数にあたります。
逆にいえば、つみたて投資枠だけで1800万円すべてを使うこともできます。成長投資枠を使わない選択をしても、生涯の枠が目減りすることはありません。
2.2 売却すれば翌年に枠が戻る
いったん使った枠は、売却すれば復活します。金融庁の説明では、商品を売却した場合、翌年以降に売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用が可能になるとされています。
戻るのは値上がり後の金額ではなく、買ったときの金額です。100万円で買ったものが150万円になって売れたとしても、翌年に戻る枠は100万円ということになります。
3. 対象商品が絞られているのが最大の違い
つみたて投資枠と成長投資枠は併用できますが、選べる商品の範囲が違います。
3.1 つみたては投資信託のみ、成長投資枠は上場株式も
それぞれの投資対象商品は次のとおりです。
- つみたて投資枠:長期の積立・分散投資に適した一定の投資信託
- 成長投資枠:上場株式・投資信託等
つみたて投資枠では個別の株式は買えません。対象になるのは、金融庁が定めた基準を満たした投資信託だけです。
なお成長投資枠のほうにも除外の規定があります。整理銘柄・監理銘柄、信託期間が20年未満の投資信託、毎月分配型の投資信託、デリバティブ取引を用いた一定の投資信託などは対象外です。
3.2 選択肢が少ないことは欠点ではない
商品が絞られていると聞くと不自由に感じるかもしれません。ただ、基準を満たしたものだけが並んでいるということでもあります。
この点については、LIMOの記事「【新NISA】毎月5万円を15年運用するといくら?50歳から始める利回り別シミュレーション」でも触れられています。
新NISAを活用すれば、このような少額からでも投資信託や株式の運用を始められるため、投資初心者の方にも適した制度といえるでしょう。
出所:【新NISA】毎月5万円を15年運用するといくら?50歳から始める利回り別シミュレーション
年間120万円と生涯1800万円は別の枠です。ここを混ぜて理解している方が意外と多くいらっしゃいます。制度の条件は金融庁のサイトに一枚の表でまとまっていますので、金融機関の説明を聞く前に一度目を通しておくと、話が入りやすくなります。
4. 枠の大きさより、いつまで続けるかで決まる
非課税保有期間が無期限になったことで、制度の使い方は「いつ売るか」から「どれだけ続けるか」に軸が移りました。
4.1 期限がないぶん、自分で終わりを決める
以前の制度には非課税で持てる期間に区切りがあり、その期限が判断のきっかけになっていました。いまはそれがありません。
売る理由は制度の側からは来ないということです。教育費が必要になったとき、住宅の頭金にするとき、生活費が足りなくなったとき。使う目的と時期を自分で決めておかないと、判断のきっかけがないまま持ち続けることになります。
4.2 枠を使い切ることが目的ではない
1800万円という数字が示されると、そこを目指すものだと受け取られがちです。ただ、これは上限であって推奨額ではありません。
生活費を削ってまで枠を埋めると、値下がりしたときに売らざるを得なくなります。生活費とは切り離した資金で、無理のない範囲から始めるのが前提です。
5. 【二種外務員の視点】説明を聞く前に制度の条件を持っておく
筆者は証券外務員二種の資格を持ち、官公庁の一次資料をもとにしたデータ記事を書きながら校閲の仕事にも携わっています。金融機関の説明資料と制度そのものを突き合わせる機会が、たびたびあります。
5.1 商品の説明と制度の説明は別のもの
窓口やウェブで受ける説明は、その金融機関が扱う商品についてのものです。制度の条件そのものは、どの金融機関で聞いても同じ内容になります。
先に制度の骨格を頭に入れておくと、説明のうちどこが制度の話でどこが商品の話かを切り分けて聞けます。年間120万円、生涯1800万円、非課税期間は無期限。この3つを押さえておくだけでも違います。
5.2 数字が出てきたら年度を確かめる
記事や資料でNISAの数字を見かけたとき、それが2024年以降の制度の話なのか、それ以前の旧制度の話なのかを確かめる習慣をつけておくと安全です。
2023年末で終了した旧制度の名称や金額がそのまま残っている情報も、まだ見かけます。金融庁のサイトで現在の条件を確認するのが、いちばん早い確かめ方です。
6. 【落とし穴】混同しやすいところ
相談の場でよく行き違いが起きる点を挙げておきます。
6.1 年間の枠と生涯の枠は別に決まっている
年間120万円と生涯1800万円は、別々に設定された上限です。年間の枠は毎年リセットされますが、使い切らなかった分を翌年に繰り越すことはできません。
6.2 復活するのは買ったときの金額
売却で戻る枠は簿価、つまり取得金額の分です。値上がり益を含んだ売却額が戻るわけではありません。また、戻るのは翌年以降であって、売ったその年に使えるようになるわけでもありません。
6.3 元本割れの可能性はなくならない
非課税になるのは利益が出た場合の税金です。損失が出たときに補填される制度ではありません。NISA口座で生じた損失は、課税口座の利益との損益通算もできない点にも注意が必要です。
7. 【対応策】始める前に決めておく3つのこと
金額や商品を選ぶ前に、順に決めておきたいことがあります。
7.1 使う目的と時期を先に書き出す
何のための資金で、いつ使う予定なのか。ここが決まると、必要な金額と続ける年数が自然に出てきます。数年以内に使う予定のある資金は、値動きのある商品には向きません。
7.2 生活費と分けた金額を決める
毎月いくらまでなら、生活に影響なく続けられるか。上限の月10万円ではなく、この金額が出発点になります。続けられる金額であることのほうが、金額の大きさより効いてきます。
7.3 iDeCoとの違いを踏まえて使い分ける
NISAは運用で得た利益が非課税になる制度で、掛金の所得控除はありません。掛金が全額所得控除の対象になるのはiDeCoのほうです。ただしiDeCoは原則60歳まで引き出せませんので、使う時期によって向き不向きが分かれます。
どちらをどう使うか迷うときは、金融機関やファイナンシャル・プランナーに相談してみてください。制度の条件そのものは金融庁のサイトで確認できます。
8. まとめにかえて
NISAのつみたて投資枠は年間120万円まで、非課税で保有できる期間は無期限です。制度自体も恒久化されており、18歳以上なら誰でも口座を開けます。
生涯の非課税保有限度額は総枠で1800万円、うち成長投資枠として使えるのは1200万円までです。つみたて投資枠だけで1800万円を使うこともできます。
対象商品は長期の積立・分散投資に適した一定の投資信託に限られます。選択肢が絞られているぶん、比べる負担は小さくなります。金額を決める前に、使う目的と時期を書き出すところから始めてみてください。