【新NISA】体感インフレ34%の今、月10万円×15年+15年運用 vs 月3万円×40年、資産はいくらに?
政府発表と乖離する「体感インフレ」データも判明。先送りが資産に与える影響とは
miya227/shutterstock.com


目次[開く][閉じる]
- 1. 【新NISA】体感インフレ34%の今、月10万円×15年+15年運用 vs 月3万円×40年、資産はいくらに?
- 1.1 月10万円×15年間積立し、その後15年間継続保有(一律年利3%で運用)
- 1.2 月3万円×40年間(一律年利3%で運用)
- 2. 【新NISA】始める前に整理したい「制度の基本」と「リスク許容度」「投資に回さないお金」
- 3. 監修者からのコメント
- 4. 【新NISA】体感インフレ34%というギャップ——「先送り」がリスクになる理由
- 5. 【新NISA】「出口」でも変わる時代に——金融所得の新基準と非課税メリットの見直し方
- 6. まとめにかえて|物価高・金利上昇の今だからこそ、続けられるペースで一歩を
- 7. 【筆者コメント】
- 参考資料
日本銀行が2026年7月31日に公表した「経済・物価情勢の展望」では、消費者物価の前年比上昇率が2026年度に+2.5%と見込まれ、物価安定の目標である2%を上回って推移する「上振れリスク」があると指摘されました。
想定を上回るペースで続く物価上昇を背景に、市場では日銀が早期に追加利上げへ踏み切るとの観測も強まっています。「このままでは生活防衛だけで精一杯」と感じている方も多いのではないでしょうか。
実際、みなとアセットマネジメント株式会社が2026年7月に実施した調査では、生活者が肌で感じる「体感インフレ率」は平均34.0%にのぼり、政府発表の物価上昇率と大きく乖離していることが明らかになりました。
数字の上では緩やかに見える物価上昇も、家計にはそれ以上の重みでのしかかっている可能性があるのです。
とはいえ、いざ新NISAで資産運用を始めようとしても、「毎月10万円も積み立てるなんて無理」と最初から諦めてしまうケースは少なくないでしょう。
しかし、始めるタイミングを先送りするほど、インフレによって資産の実質的な価値が目減りし、将来への不安がさらに膨らんでしまう可能性があります。
そこで本記事では、「月10万円×15年間の積立+その後15年間の運用継続」という効率重視の方法と、無理のない金額から始める「月3万円×40年間」の少額積立を比較しながら、資産がどのように増えていくのかをシミュレーションで紹介します。あわせて、日銀の金融政策の変化や制度改正の動きも踏まえ、積み立てた資産を将来どう「使うか」まで見据えた考え方を整理します。
NISA制度の基本についてはこちらの記事で詳しく紹介しています。あわせてご覧ください。
- 月10万円×15年間積立+15年間運用なら、元本1800万円が約3536万円に増える試算
- 月3万円×40年間の少額積立でも、元本1440万円が約2778万円に。金額より「時間」がカギ
- 体感インフレ率は平均34%との調査も。積み立てた資産を「いつ・どう使うか」まで考える視点が重要に
1. 【新NISA】体感インフレ34%の今、月10万円×15年+15年運用 vs 月3万円×40年、資産はいくらに?
投資には元本割れの可能性がありますが、長期間コツコツ積立を続けることは資産形成の有力な手段になり得ます。
ここでは、つみたて投資枠を利用し、金融庁「NISAの活用事例」を参考に、2つのペースでシミュレーションした結果を確認してみましょう。
1.1 月10万円×15年間積立し、その後15年間継続保有(一律年利3%で運用)
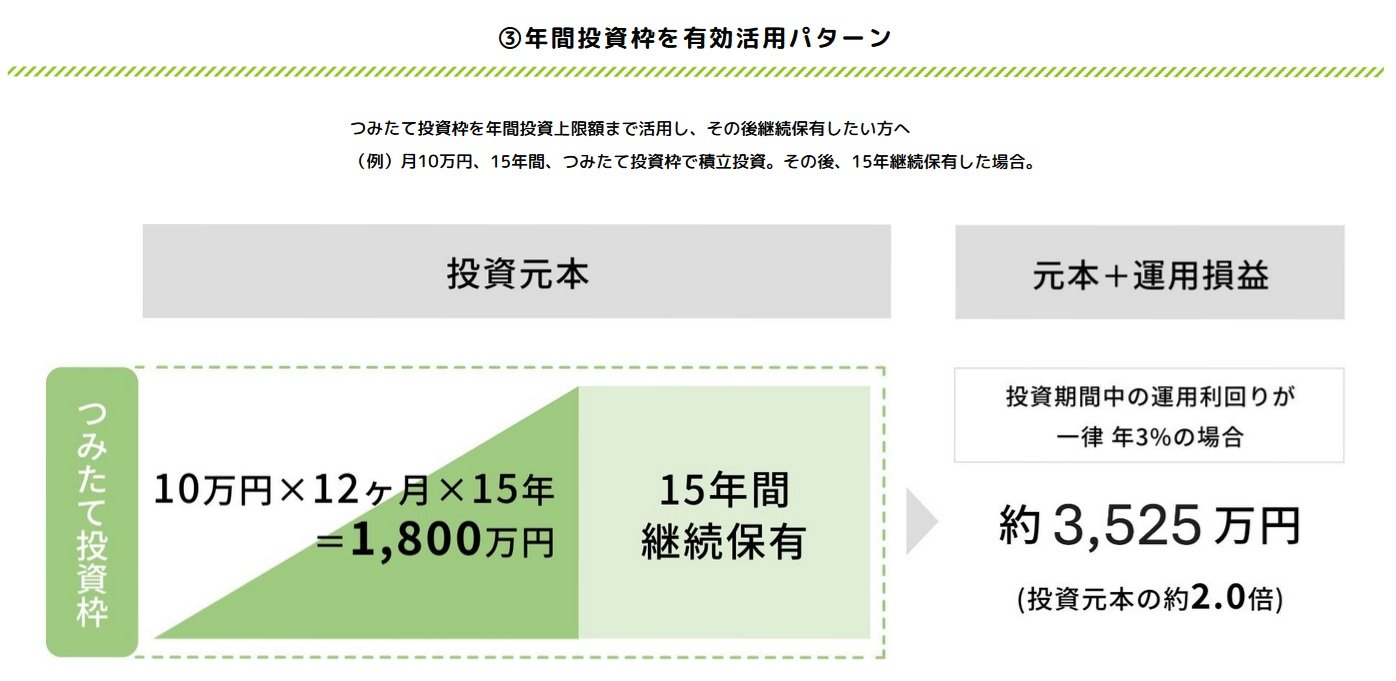
- 最終的な資産額:約3525万円(元本1800万円)
つみたて投資枠の年間投資上限は120万円のため、毎月10万円の積立で上限をちょうど使い切り、15年間で非課税保有限度額の1800万円まで積み立てが完了します。
さらに積立終了後も15年間運用を続け、年利3%で増えたと仮定すると、最終的な資産額は約3536万円になるという試算結果です。
1.2 月3万円×40年間(一律年利3%で運用)
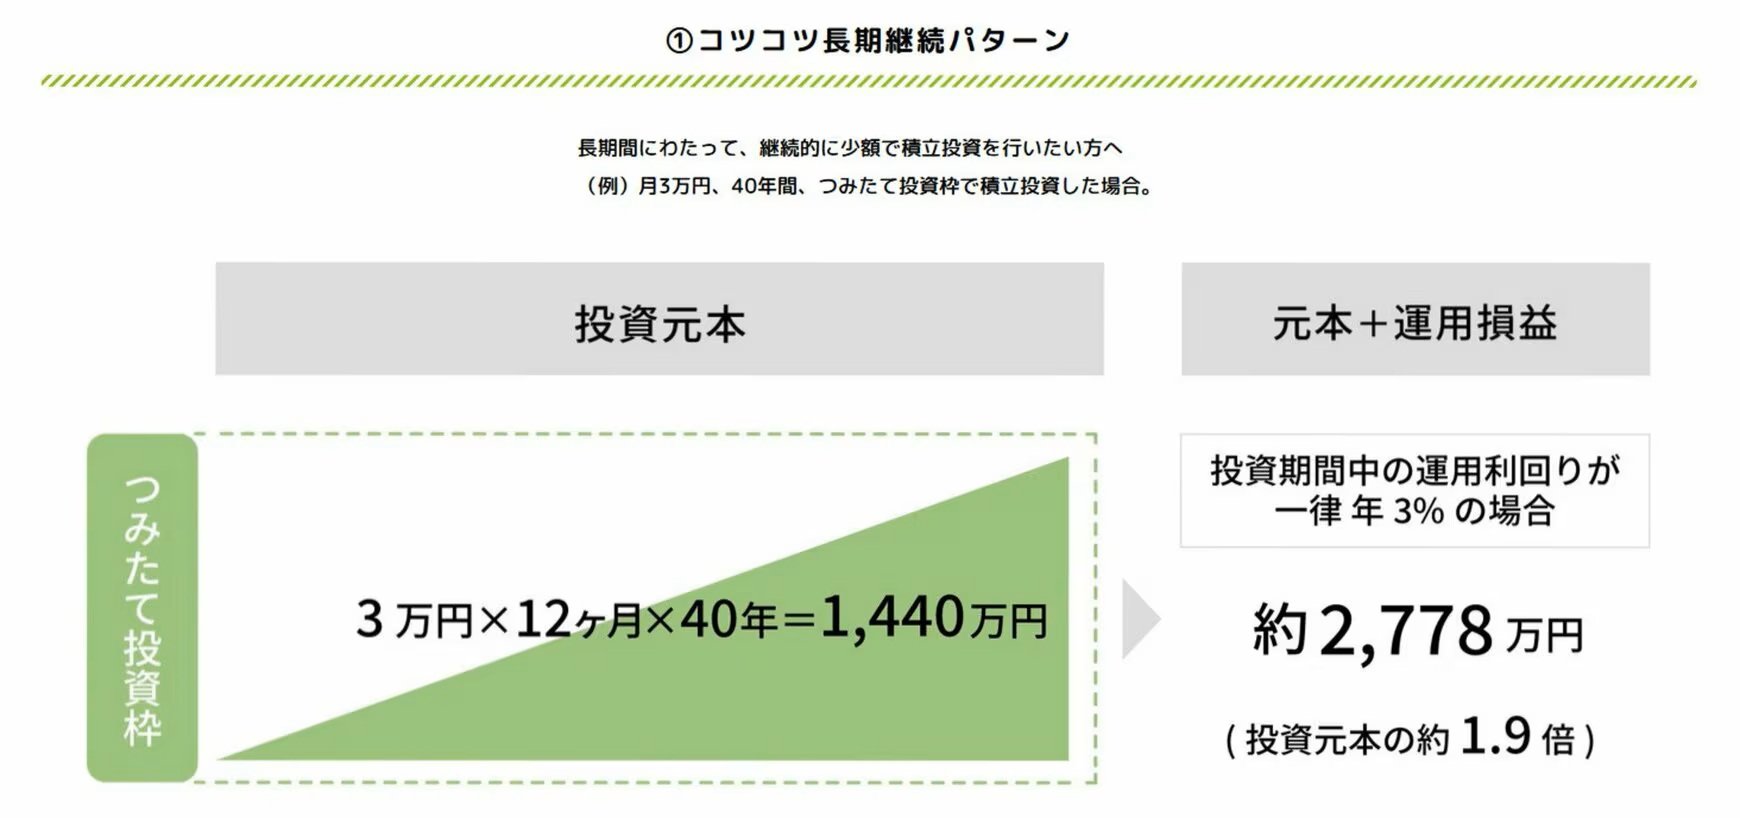
- 最終的な資産額:約2778万円(元本1440万円)
毎月3万円であれば、支出を見直すことで無理なく捻出できると感じる方もいるでしょう。年利3%で運用できたと仮定すると、40年間で元本1440万円が最終的に約2778万円になるという結果です。毎月の積立額が大きくなくても、長い時間を活用することで資産を大きく育てられる可能性があることがわかります。
2. 【新NISA】始める前に整理したい「制度の基本」と「リスク許容度」「投資に回さないお金」
2024年に見直された新NISAは、投資益を非課税で運用できる制度を大きく拡充したものです。年間投資枠が広がり非課税保有期間も無期限となり、長期的な資産形成を続けやすくなりました。制度の基本を詳しく知りたい方は、こちらの記事「新NISAは何歳から始められる?18歳以上の対象年齢と旧制度からの変更点・仕組みが初心者でもスッキリわかる基礎知識」もあわせてご覧ください。
積立投資の前に確認しておきたいのが、値動きにどこまで耐えられるかを示す「リスク許容度」です。運用期間が長いほど下落から回復する時間を確保しやすく、余裕資金があるほどリスクに耐えやすいとされます。
「資産が20%値下がりしても慌てず持ち続けられるか」を具体的に想像したり、金融機関の診断ツールを活用したりして、自分の許容度を客観的に把握しておくと安心です。
あわせて大切なのが、「投資に回さないお金」を先に決めておくことです。生活費や急な出費に備える預貯金、近い将来に使う予定が決まっているお金は、投資に回さず手元に残しておくのが基本です。非課税枠をすべて埋める必要はなく、月1万円や3万円といった無理のない金額から始め、生活が安定してから増額する方法でも十分です。「いくら投資するか」より先に「いくら手元に残すか」を考えることが、長く続けるための土台になります。
3. 監修者からのコメント
新NISAの制度自体は非常に使いやすくなりましたが、金融庁の調査によれば、NISA口座数は2025年12月末時点で約2821万口座(前年末比262万口座増)となっており、政府が掲げる「2027年12月末までに3400万口座」という目標にはまだ距離があります。
「制度は知っているけれど、一歩を踏み出せていない」という方が、まだ多く残っているということです。
今回ご紹介したシミュレーションのように、月10万円でも月3万円でも、続けた年数によって資産の育ち方は大きく変わります。大切なのは満額を目指すことではなく、家計に無理のない金額を「まず決めて、口座を開設してみる」ことです。
リスク許容度の把握や生活防衛資金の確保とあわせて、小さな一歩から始めてみてください。
関連記事
【新NISAで老後2000万円】30歳・40歳・50歳から始めたら毎月いくら?50歳からは年3%でも「月8万8116円」
新NISAで65歳までに2000万円をつくるには毎月いくら必要か、30歳・40歳・50歳から始めた場合を利回り別に試算。50歳からの場合に注意したい非課税枠の上限と、NISAの積み立てでよく使われる代表的な5本のファンドの特徴も確認します。
オルカンの積立で利益が出たら「利益確定」すべき?基準価額は1年で約17%上昇、NISAで一部を売ったときの非課税枠と利益を試算
オルカンの基準価額は2026年11月13日時点で3万7748円となり、1年で約17%、5年で約2.24倍に。NISAで一部を売ったときに翌年戻る非課税枠と利益を試算し、積立を続けながら利益確定を考えるときの選択肢を整理します。
オルカンとS&P500を毎月3万円積み立てたら?8年の実績は約2.3〜2.5倍、20年は利回り別に試算
オルカンとS&P500に毎月3万円を積み立てたらどうなったのか。両ファンドの基準価額の実データで2018年11月からの8年間を検証し、途中の元本割れや下落額も確認。20年続けた場合の利回り別の試算まで、元機関投資家の監修で解説します。