お盆に話しておきたい「デジタル遺産」通帳やキャッシュカードなどがない親の資産、家族はどう見つける?《ペーパレス化の時代の相続》
ネット銀行や暗号資産などオンライン管理のお金を見落とさないために


5. 見つかった財産を、凍結前に引き出すとどうなるか
資産の全体像が見えてきたところで、もう一つ知っておきたいのが、銀行に死亡の事実を伝える前に、故人の預金を動かすことに伴うリスクです。
「キャッシュカードと暗証番号を知っているし、葬儀費用も必要だから」と考える方もいるかもしれません。しかし、物理的に引き出せることと、法的に引き出してよいことは、まったく別の話です。
押さえておきたいのは、口座がいつ止まるかという点です。役所へ死亡届を提出した瞬間に自動でストップする、と誤解している方が少なくありませんが、実際の仕組みは異なります。口座の利用が制限されるのは、あくまで銀行側が名義人の死亡を認識したタイミングです。役所の情報と銀行のシステムはつながっておらず、その間にはどうしても時間差が生じます。この隙間があるために、届出を済ませた後でもキャッシュカードなどでの引き出しが物理的に可能な状態が続いてしまうのです。
この間に引き出してしまうと、主に3つのおそれが生じます。
5.1 借金も一緒に引き継ぐことになるおそれ
故人の口座からお金を動かす行為は、法律上「単純承認」をしたとみなされる場合があります。単純承認とは、資産だけでなく負債もまるごと受け継ぐという意思表示として扱われる考え方です。あとになって想定外の借金が見つかったとしても、相続放棄という手段が使えなくなってしまう可能性が高まります。
5.2 使途をめぐって親族間の関係がこじれるおそれ
ATMでの入出金は長い期間、記録として残ります。実際には葬儀代に使ったとしても、レシートや請求書などの証拠を示せなければ、ほかの相続人から不信感を持たれ、関係がこじれてしまうこともあります。
5.3 税務調査で資金の動きを細かく見られるおそれ
亡くなる前後に大きな金額が動いた形跡は、税務調査において特に確認されやすいポイントです。生前贈与を相続財産に加算する期間もこれまでの3年間から7年間へと延び、資金の流れ全体がより細かく確認される傾向にあります。
6. 葬儀費用などが必要なときは「預貯金の払戻し制度」
入院費の精算や葬儀費用の支払いなど、どうしても故人のお金が必要になった場合は、2019年7月に創設された「遺産分割前の預貯金の払戻し制度」を利用する方法があります。相続人全員の同意がなくても、法律で定められた範囲内であれば動かすことができます。
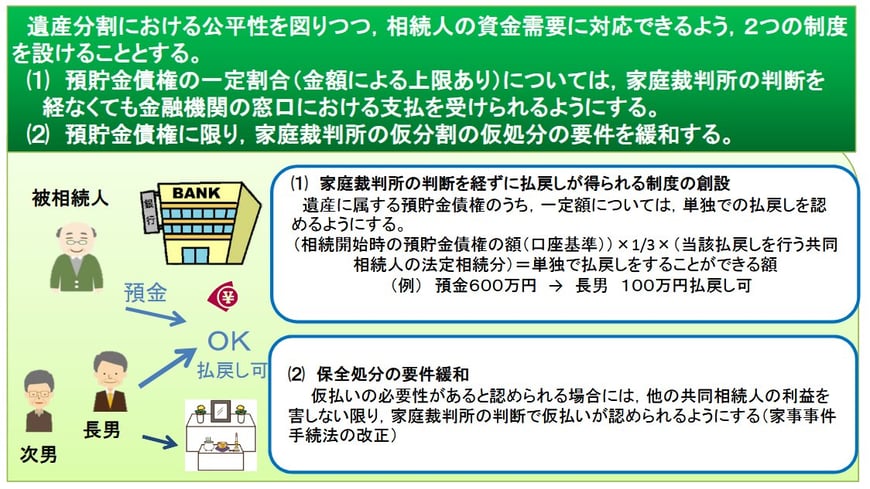
引き出せる上限は、相続開始時点の預金残高を3で割り、そこにその人の法定相続分をかけた金額で決まり、1つの金融機関ごとに150万円が上限です。仮に預金が600万円、相続人が子ども2人だけだとすると、600万円を3で割り2分の1をかけた、ひとりあたり最大100万円までを動かせる計算になります。
この制度を使うには、故人の出生から死亡までをつなぐ戸籍関係の書類(除籍謄本を含む)、相続人全員分の戸籍謄本、そして手続きをする本人の印鑑証明書と実印がそろっているのが一般的な条件です。準備に手間がかかると感じるかもしれませんが、この手続きを踏むかどうかが、後々のトラブルを防げるかどうかの分かれ目になります。
7. まとめ
大切な家族を亡くした直後に、冷静にお金のことを整理するのは簡単なことではありません。それでも「とりあえず動かしておこう」という判断が、相続放棄という手段を失わせたり、親族どうしの関係に取り返しのつかないひびを生んだりするきっかけになることがあります。
最初の一歩として、次の2つを心がけてみてください。
ひとつ目は、身の回りの郵便物やメール、スマホのアプリ構成をチェックして、故人がどんな金融サービスを使っていたかの全体像を描くことです(ネット銀行や暗号資産のようなデジタル資産も含めて考えます)。
ふたつ目は、目先の費用が必要になったとしても、独断でATMから引き出さず、窓口で「払戻し制度」について相談することです。

お盆で親族が集まるタイミングは、こうした話を切り出しやすい機会でもあります。
金額まで聞き出す必要はありません。「どんな銀行やサービスを使っているか」だけを確認しておく、あるいはどこかに書き留めておいてもらうだけでも、もしものときの家族の負担は大きく変わります。それぞれのご家庭に合った形で、無理のない範囲から準備を進めてみてください。
参考資料
和田 直子