スーパーやドラッグストアで買い物をするたびに、「また値上がりしている」と感じる場面が増えていないでしょうか。物価の上昇が続くなか、年金で暮らす世代にとっては、家計のやりくりがいっそう気になるところです。
2026年度(令和8年度)は年金額が改定され、受け取る額そのものは基本的に増えました。とはいえ、実質的には目減りに。物価の上がり方を考えると、暮らし向きが楽になったとは実感しにくい面もあります。
また、8月支給分から年金の手取り額が増減する人もいます。住民税などは前年の所得などをもとに6月ごろに新たに納める金額が決まり、一部の自治体では8月の年金支給分から反映される場合もあります。この時期は年金の手取り額を意識される方もいるでしょう。
今回は、70歳代の二人以上世帯に視点をあて、その家計状況をみていきます。平均貯蓄額と中央値を確認したうえで、令和8年度の年金額改定や遺族年金についてもみていきましょう。
1. 70歳代「ふつうの夫婦世帯」貯蓄額は平均2416万円も中央値は1178万円に
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、70歳代・二人以上世帯の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 70歳代二人以上世帯の貯蓄額(平均・中央値)
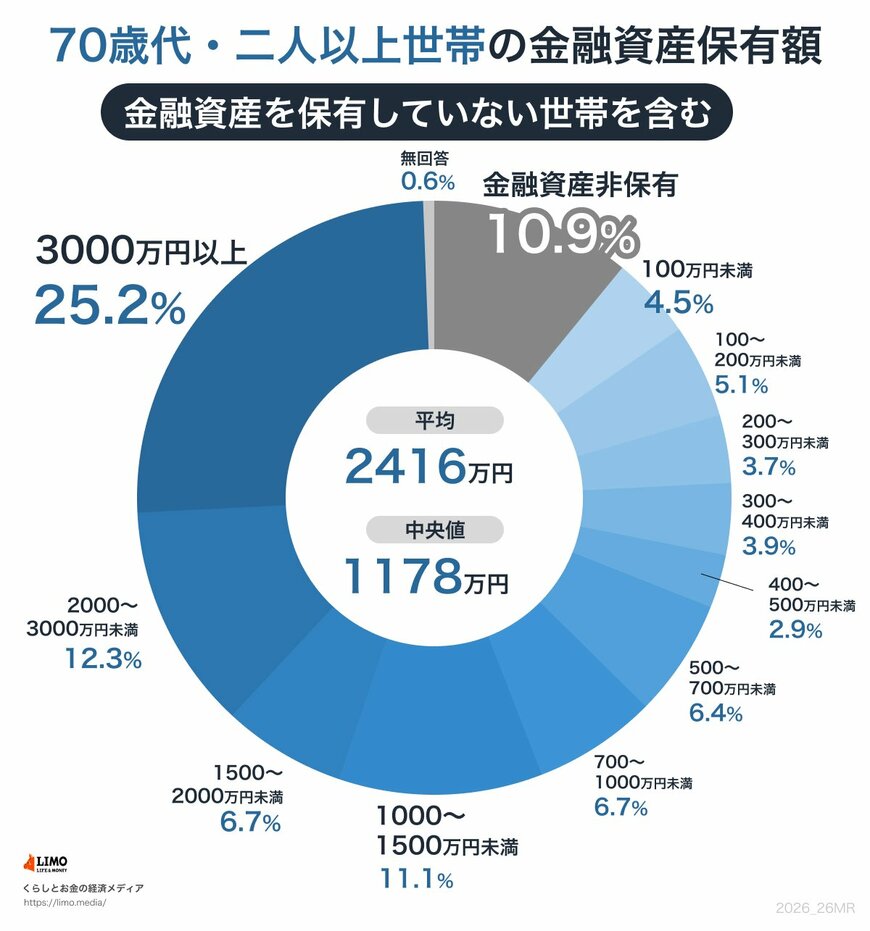
- 70歳代二人以上世帯:平均2416万円/中央値1178万円
70歳代の二人以上世帯は、平均2416万円、中央値1178万円です。平均のほうが中央値より1000万円以上高いのは、多額の資産を持つ一部の世帯が全体を引き上げているからで、ふつうの世帯の感覚に近いのは中央値のほうといえます。
貯蓄をほとんど持たない世帯は10.9%と1割ほど。その一方で、2000万円以上の世帯が37.5%(2000〜3000万円が12.3%、3000万円以上が25.2%)あり、4割近くを占めます。長年の蓄えがある世帯と、そうでない世帯とに分かれているようすがうかがえます。
2. 令和8年度の年金額改定は?夫婦の標準的な年金額は23万7279円だが、実質的には目減り
2026年度(令和8年度)は、年金額が改定されました。厚生労働省「令和8年度の年金額改定についてお知らせします」によると、国民年金(基礎年金)は前年度から1.9%、厚生年金(報酬比例部分)は2.0%の引き上げです。改定後の月額の例は次のとおりです。
- 国民年金(老齢基礎年金・満額/1人分):7万608円(前年度から+1300円)
- 厚生年金(夫婦2人の標準的な年金額):23万7279円(前年度から+4495円)
ここでいう「夫婦2人の標準的な年金額」は、平均的な収入で40年間働いた会社員の夫と、専業主婦の妻を前提とした「モデル世帯」の金額です。実際の受給額は、共働きだったか、働いた期間や収入がどうだったかによって、一人ひとり異なります。
注意したいのは、額面は増えても実質的には目減りしている点です。
今回の改定は、名目手取り賃金変動率(2.1%)をもとに決められ、マクロ経済スライドの調整も入りました。ところが物価変動率は3.2%で、物価の上がり方に年金の増え方が追いついていません。つまり、受け取る額面は増えても、そのお金で買えるものの量はむしろ減っていることになります。
だからこそ、年金額の改定に一喜一憂するのではなく、年金と貯蓄を合わせて、これからも続く物価上昇にどう備えるかを考えておくことが大切です。
8月に年金の手取りが変わる自治体のかたは、実際に手取りがいくらになるのかしっかりと確認しましょう。
3. 遺族年金は誰でも貰えるわけでなく、受給要件がある
年金については老齢年金もですが、遺族年金の制度についても確認しておきたいもの。「万一のとき、遺族年金があるから安心」と思っている方もいるかもしれませんが、実は遺族年金は誰でも受け取れるわけではなく、受け取れる人や条件が決まっています。こういった制度はできるだけ早くからその詳細を知っておきたいものです。
遺族年金には「遺族基礎年金」と「遺族厚生年金」があります。まず亡くなった人の受給要件が以下のように決まっています。
3.1 遺族基礎年金の受給要件
- 国民年金の被保険者である間に死亡した場合
- 国民年金の被保険者であった60歳以上65歳未満の方で、日本国内に住所を有していた方が死亡した場合
- 老齢基礎年金の受給資格を満たした方が死亡した場合
※上記、いずれかの要件を満たしている方が死亡したとき。また、上記以外にも細かな要件があるため、詳細は日本年金機構の公式サイトでご確認ください。
3.2 遺族厚生年金の受給要件
- 厚生年金保険の被保険者である間に死亡した場合
- 厚生年金の被保険者期間に初診日がある病気やけがが原因で初診日から5年以内に死亡した場合
- 1級・2級の障害厚生(共済)年金を受けとっている方が死亡した場合
- 老齢厚生年金の受給資格を満たした方が死亡した場合
※上記、いずれかの要件を満たしている方が死亡したとき。また、上記以外にも細かな要件があるため、詳細は日本年金機構の公式サイトでご確認ください。
上記の要件を満たした上で、受け取る側についても受給要件があります。
遺族基礎年金を受け取れるのは、亡くなった方に生計を維持されていた「子のある配偶者」または「子」に限られます。ここでいう「子」とは、18歳になった年度の3月31日までにある方、または20歳未満で障害等級1級・2級の状態にある方など条件があります。
つまり、たとえば国民年金だけに加入していた方が亡くなった場合、対象となる子がいない配偶者は、遺族基礎年金を受け取れません。
一方、会社員などが加入する厚生年金では、生計を維持されていた遺族に遺族厚生年金が支給され、対象となる遺族の範囲は遺族基礎年金より広くなっています。
大切なのは、ご自身やご家族がどの年金の対象になるのかを、あらかじめ知っておくことです。「もらえるはず」と思い込まず、要件を確認しておくことが、いざというときの備えにつながるのではないでしょうか。
4. 金融機関出身のアドバイス
年金は令和8年度に引き上げられたものの、物価の上昇には追いつかず、実質的には目減りしています。
額面の数字にとらわれず、年金と貯蓄で「実質どれだけ使えるか」という視点を持っておきたいところです。特に年金の手取り額や物価高により、「生活費はどう変化したか」「貯蓄を取り崩している場合は毎月いくらか」などは把握しておきたいですね。
物価高が続くことを前提に、証券会社で家計や資産の相談を受けてきた立場から、70歳代のご夫婦に、今日からできることをお伝えします。
まずは1か月の支出を一度洗い出すことです。年金でまかなえている分と、貯蓄から補っている分を分けてみると、「実質でいくら足りないか」がはっきりします。額面の増減に振り回されず、手元のお金で考える出発点になります。なお、貯蓄から補っている分については毎月どれくらいかをきちんと確認し、管理したいものです。
次に、物価高に効く固定費を見直すことです。電気・ガスの料金プランの見直しや、通信費を格安プランへ切り替えることは、一度手を打てば節約が毎月続き、値上げの影響をやわらげてくれます。
最後にまとまった支出への備えです。医療や介護、住宅の修繕など、いつか必要になる大きな出費に向けて、予備費を生活費の口座とは別に取り分けておくと、急な出費でも蓄えを大きく崩さずにすむでしょう。
また、いざというときのために、早くからきちんと制度も確認しておきましょう。

参考資料
宮野 茉莉子