給与明細を見て、所得税や住民税より社会保険料の欄のほうが大きいと感じたことはないでしょうか。
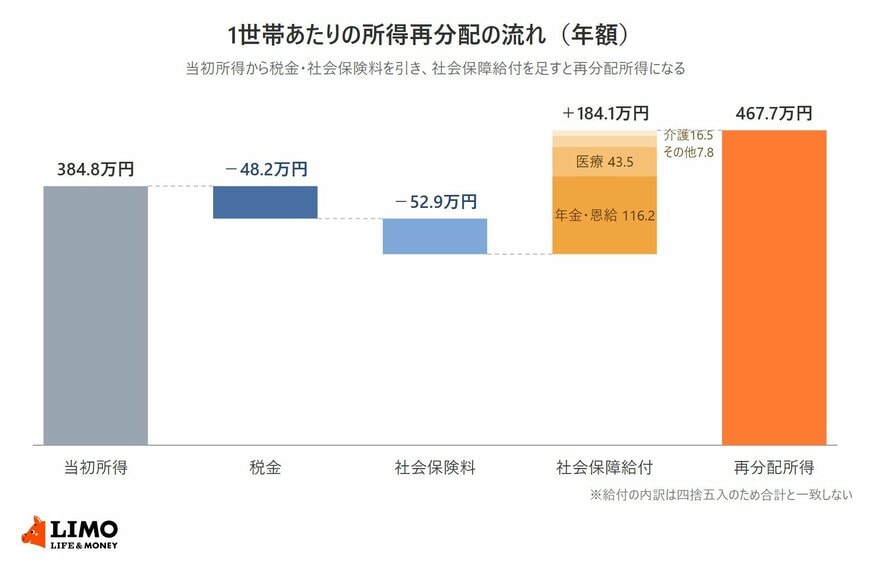
厚生労働省の「令和5年 所得再分配調査」は、2025年12月23日に報告書が公表され、2026年9月28日には政府統計の総合窓口(e-Stat)で統計表が公開されました。この調査では、1世帯あたりの社会保険料は年52.9万円で、税金の48.2万円を上回っています。
この記事では、税金と社会保険料がどれくらい差し引かれ、社会保障給付としてどれくらい受け取っているのかを、世帯主の年齢別の数字とあわせて確認します。2026年10月に予定されている社会保険の加入要件の見直しにもふれます。
1. 所得再分配調査でみる1世帯の社会保険料は年52.9万円で税金より多い
所得再分配調査とは、税金や社会保険料の負担と社会保障の給付が、世帯の所得をどう変えているかを調べる厚生労働省の統計です。
おおむね3年に一度行われ、令和5年調査は2022年1〜12月の所得を対象に、3003世帯の回答を集計しています。
1.1 当初所得384.8万円から税金48.2万円と社会保険料52.9万円が差し引かれる
1世帯あたりの平均当初所得は384.8万円でした。※当初所得とは、給与や事業による所得に企業年金や仕送りなどを加えた額で、税金や社会保険料を差し引く前、公的年金などの社会保障給付を受け取る前の所得を指します。
ここから差し引かれる税金は48.2万円、社会保険料は52.9万円です。当初所得に対する割合でみると、税金の12.5%に対して社会保険料は13.7%でした。
当初所得の階級別にみても、950万円未満のすべての階級で社会保険料が税金を上回っています。
税金のほうが多かったのは、950万円以上の2つの階級だけでした。
1.2 社会保障給付は184.1万円
一方で、1世帯あたりの社会保障給付は184.1万円でした。内訳は年金・恩給が116.2万円、医療が43.5万円、介護が16.5万円、その他が7.8万円です。
医療と介護の給付には、窓口での自己負担を除いて保険から支払われた分(現物給付)が含まれます。税金と社会保険料を引き、給付を足した再分配所得は467.7万円で、当初所得より82.9万円多くなりました。
2. 世帯主の年齢別にみると64歳以下の世帯は税金・社会保険料の負担が社会保障給付を上回る
税金と社会保険料の負担と、社会保障給付の受け取りのバランスは、世帯主の年齢で大きく変わります。調査では、当初所得に対して再分配所得がどれだけ増減したかを「再分配係数」で示しています。
2.1 世帯主が50〜54歳の世帯は当初所得778.6万円が再分配所得623.7万円に
世帯主が64歳以下の世帯は、すべての年齢階級で再分配係数がマイナスでした。納めた税金と社会保険料が、受け取った社会保障給付を上回っているということです。
当初所得がもっとも高い50〜54歳の世帯は、当初所得778.6万円に対して再分配所得は623.7万円でした。再分配係数はマイナス19.9%で、金額にすると154.9万円少なくなっています。
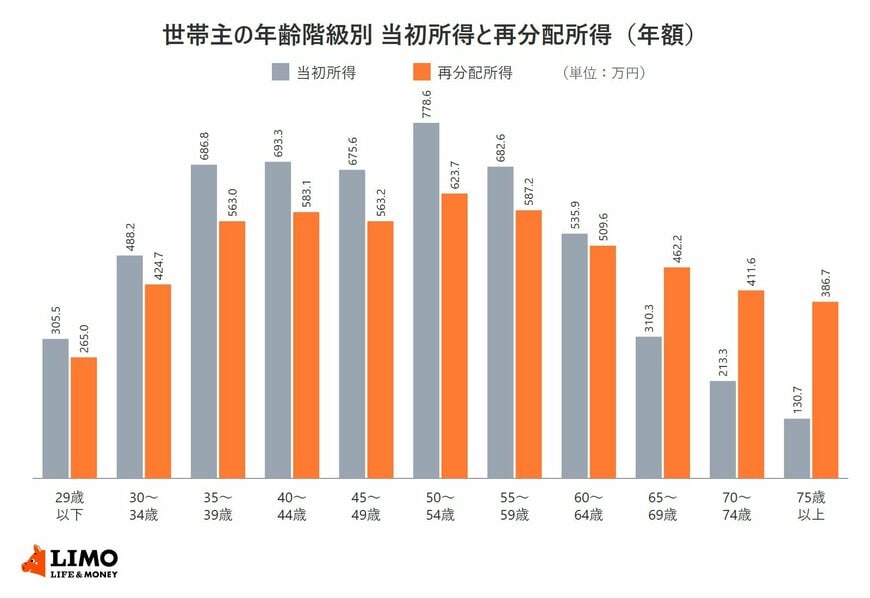
【世帯主の年齢階級別 当初所得→再分配所得(再分配係数)】
- 29歳以下:305.5万円→265.0万円(マイナス13.3%)
- 30〜34歳:488.2万円→424.7万円(マイナス13.0%)
- 35〜39歳:686.8万円→563.0万円(マイナス18.0%)
- 40〜44歳:693.3万円→583.1万円(マイナス15.9%)
- 45〜49歳:675.6万円→563.2万円(マイナス16.6%)
- 50〜54歳:778.6万円→623.7万円(マイナス19.9%)
- 55〜59歳:682.6万円→587.2万円(マイナス14.0%)
- 60〜64歳:535.9万円→509.6万円(マイナス4.9%)
- 65〜69歳:310.3万円→462.2万円(プラス48.9%)
- 70〜74歳:213.3万円→411.6万円(プラス93.0%)
- 75歳以上:130.7万円→386.7万円(プラス195.9%)
2.2 65歳以上の世帯で社会保障給付が上回るの
世帯主が65歳以上の世帯では、再分配係数がプラスに変わります。報告書によると、高齢者世帯が受け取る社会保障給付のうち71.5%は年金・恩給で、公的年金を受け取る年代に入ると、負担より受け取りのほうが大きくなるという形です。
現役世帯も給付を受けていないわけではありません。高齢者世帯と母子世帯を除いた「その他の世帯」も、1世帯あたり124.5万円の社会保障給付を受け取っていて、このうち医療は36.0万円でした。
3. 2026年10月、社会保険の加入要件のうち「年収106万円の壁」とされる賃金要件が撤廃される予定
社会保険料の負担は、働き方によっても変わります。厚生労働省は、パートなど短時間で働く人の社会保険(健康保険・厚生年金保険)の加入要件のうち、いわゆる「年収106万円の壁」とされる賃金要件を、2026年10月に撤廃する予定としています。
3.1 短時間で働く人の社会保険の加入要件は4つ
現在、短時間で働く人が勤め先の社会保険に加入するのは、次の4つをすべて満たす場合です。
- 所定内賃金が月額8.8万円以上(賃金要件)
- 週の所定労働時間が20時間以上
- 勤め先の従業員数が51人以上(企業規模要件)
- 学生ではない
令和7年度の地域別最低賃金が全都道府県で時給1016円を超え、週20時間以上働けば月額賃金が8.8万円以上になるため、令和7年の年金制度改正法にもとづいて賃金要件を撤廃する予定です。
ただし、最低賃金の減額特例の対象で月額賃金が8.8万円未満の人は、原則として加入しないとされています。
企業規模要件も段階的に縮小されます。2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上となり、2035年10月には撤廃されます。
3.2 加入すると保険料の負担が生じる一方で
勤め先の社会保険に加入すると、給与から厚生年金保険料と健康保険料が差し引かれるようになります。配偶者の扶養に入っていた人は、これまでなかった保険料の負担が生じ、手取りが減る場合があります。
その一方で、将来の老齢基礎年金に厚生年金が上乗せされ、病気やけがで働けないときの傷病手当金、出産のときの出産手当金といった健康保険の給付も受けられるようになります。なお、配偶者の扶養(被扶養者)の認定基準である年収130万円は、今回の賃金要件の撤廃とは別の基準です。
令和5年調査では、1世帯あたりの社会保険料が年52.9万円となり、税金の48.2万円を上回りました。世帯主が64歳以下の世帯は、どの年齢階級でも税金と社会保険料の負担が社会保障給付を上回っています。
自分がどれだけ納めているかは、給与明細の健康保険料・厚生年金保険料の欄や、源泉徴収票の「社会保険料等の金額」の欄で確かめられます。
ここからは、自治体で国民健康保険の保険料を計算していた経験から、保険料が重いと感じたときに確認したい点を見ていきます。

保険料の計算を担当していた頃、「税金より保険料のほうが高い」という声は窓口でよく耳にしてきました。負担が重いと感じたら、まず明細で何にいくら払っているかを確かめるところから始めてほしいと思います。