


60歳代は定年や再雇用、年金の受給開始などが重なり、家計が大きく変わる時期です。夫婦二人の暮らしを支える貯蓄と年金に関して興味を持たれている方も多いでしょう。
今回は、60歳代の二人以上世帯について、平均貯蓄額と中央値を確認したうえで、老後の収入の柱となる厚生年金・国民年金の平均月額を、男女別にみていきましょう。また、年金は加入期間や納めた保険料により老後の受給額が決まりますが、いつまで年金を支払うのかについても確認していきます。
1. この記事を読んだらわかる3つのポイント
-
 【60歳代】貯蓄3000万円以上の割合は何パーセント?
-
厚生年金と国民年金の平均はいくら?年金はいつまで払う?
-
60歳夫婦が行いたい老後対策3つ
 【60歳代】貯蓄3000万円以上の割合は何パーセント?
2. 【60歳代】貯蓄3000万円以上の割合は何パーセント?
まずは貯蓄について確認しましょう。金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、60歳代・二人以上世帯の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
2.1 60歳代二人以上世帯の貯蓄額(平均・中央値)
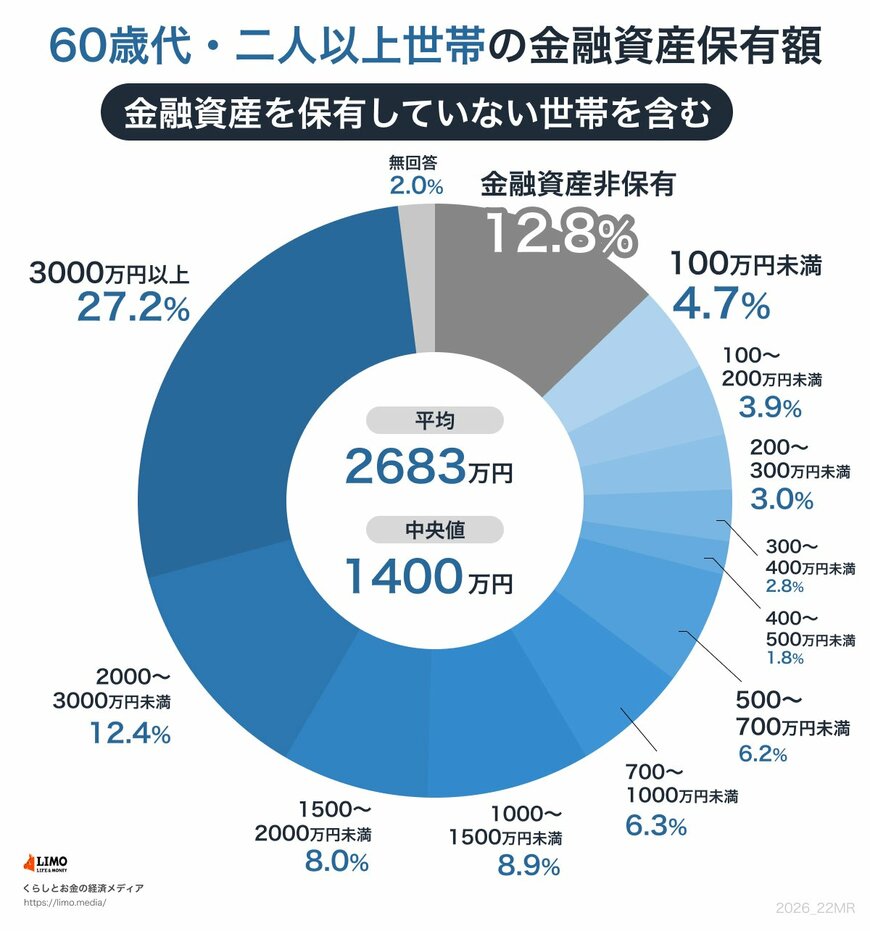
- 60歳代二人以上世帯:平均2683万円/中央値1400万円
平均は2683万円と、二人以上世帯のなかでも高めの水準です。ただし中央値は1400万円で、平均との間には1000万円以上の開きがあります。これは、退職金や長年の積み立てでまとまった資産を築いた世帯が全体を上振れさせているためで、より多くの世帯の手ごたえに近いのは中央値のほうといえます。
金額の幅も広く、貯蓄を持たない世帯が12.8%いる一方、2000万円以上の世帯は39.6%。内訳は2000〜3000万円が12.4%、3000万円以上が27.2%にのぼります。4割近くが2000万円以上を確保している計算ですが、その裏で1割強はほとんど蓄えがなく、世帯による差がはっきり表れています。
3. 【夫婦の年金】厚生年金・国民年金の平均月額は?男女別でみる
老後の家計を支える収入の柱が、公的年金です。厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢年金の平均月額は次のようになっています。
まず、自営業者などが受け取る国民年金(老齢基礎年金)の平均月額です。
- 全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
次に、会社員や公務員などが受け取る厚生年金(※国民年金分を含む)の平均月額です。
- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
目を引くのは、厚生年金の男女差です。男性は約17万円、女性は約11万円と、6万円近い開きがあります。これは、現役時代の働き方である勤続年数や賃金の水準が年金額に反映されるためです。共働きで二人とも厚生年金を受け取る世帯と、片方が国民年金を中心に受け取る世帯とでは、夫婦を合わせた年金額もかなり変わってきます。
夫婦の場合は、二人の年金を合わせて世帯の収入として考えるのが基本です。ねんきん定期便やねんきんネットで、自分たちの受け取り見込み額を早めに確認しておくと、これからの家計設計が立てやすくなります。
4. 年金保険料は、いつまで払う?
「年金の保険料は、いったい何歳まで払い続けるのだろう」と感じたことはないでしょうか。実は、働き方によって答えが変わります。厚生労働省の資料をもとに整理していきましょう。
まず、国民年金は原則20歳から60歳になるまでの40年間、保険料を納めます。この40年間、欠かさず納めると、老齢基礎年金を満額受け取れます。
厚生年金は対象となる事業所で加入要件を満たして働く場合は70歳に達するまで加入できます。70歳になると加入資格を失いますが、「高齢任意加入」といって老齢年金を受ける加入期間がない場合にはその期間を満たすまで任意で加入することもできます(※手続きが必要です)。
気をつけたいのは、年金を受け取るための条件です。
老齢基礎年金を受け取るには、保険料を納めた期間などが通算で10年以上必要です。もし60歳の時点でこの10年を満たしていなかったり、40年に届かず満額にならなかったりする場合は、65歳になるまで「任意加入」で保険料を納め続けることができます(※ただし、厚生年金保険、共済組合等加入者は除くなどの条件あり)。なお、任意加入の際に、月400円の付加保険料を上乗せすると、将来の年金額を増やすこともできます。
ご自身の納付期間を一度確認し、足りない分を60歳以降に補う必要があるかどうか、早めに考えておきたいところです。
5. 元証券会社社員から60歳夫婦向けに行いたい老後対策をアドバイス
60歳代の二人以上世帯は、平均貯蓄額2683万円・中央値1400万円で、3000万円以上の世帯が約3世帯に1世帯を占める一方、蓄えの少ない世帯もありました。年金は平均で、厚生年金が男性約17万円・女性約11万円、国民年金が約6万円と、現役時代の働き方によって差が出ています。
証券会社で多くの方の資産の相談を受けてきた経験から、60歳代のご夫婦に、今からできることをお伝えします。
一つ目は受給開始を遅らせる「繰下げ受給」を使うかどうかを、夫婦で話し合っておくことです。受け取りを遅らせるほど年金額は増えますが、本当に得かどうかは寿命や健康、働き方によって変わります。「夫は繰下げ、妻は65歳から」というように、二人で受け取り方を分ける考え方もあるので、早めに相談しておくと安心です。
二つ目は公的年金のほかの収入を一覧にしておくことです。企業年金や個人年金、退職金などを、いつ・いくら受け取れるのか書き出すと、世帯の収入の全体像がつかめ、貯蓄をどのくらいのペースで取り崩せそうかも見えてきます。
三つ目は「夫婦のどちらか一方になったとき」も想定しておくことです。片方が亡くなると年金収入は減りますが、生活費は半分にはなりません。遺族年金を受け取れるかどうかや、ひとりになったときの生活費を一度確認しておくと、いざというときに慌てずにすみます。
まずは夫婦で、お金のことをゆっくり話す時間を一度つくってみませんか。

参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「70歳以上の方が厚生年金保険に加入するとき(高齢任意加入)の手続き」
- 日本年金機構「任意加入制度」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
宮野 茉莉子


