1. この記事でわかる3つのポイント
-
 「お金持ち」の資産運用3つの特徴
-
「富裕層」と「超富裕層」の割合と純金融資産保有額
-
日々の資産運用に活かせること
 「お金持ち」の資産運用3つの特徴
日本銀行が2026年6月25日に公表した「資金循環統計(速報)(2026年第1四半期)」によると、家計の金融資産残高は過去最高の2386兆円に達しました。

世の中全体として資産形成への意識が高まる中、「お金持ちは一体、どのような基準で資産運用をしているのだろう?」と疑問に思ったことはありませんか。
私はかつて証券会社でファイナンシャルアドバイザーとして、数多くの富裕層のお客様の資産運用を直接サポートしてまいりました。
その経験から見えてきたのは、富裕層の方々は目先のリターンだけを追い求めるような投機的な取引をしているわけではなく、徹底したリスク管理と長期的な視点で資産を維持・拡大し続けている傾向にあるという事実です。
こうした富裕層の行動パターンには、これから資産形成をはじめる方や運用を見直したいと考えている方にとっても、大切な資産を守るためのヒントとなるはずです。
皆さまのこれからの選択肢を広げ、後悔のない資産形成をしていただきたいという思いから、本記事では私の実体験をもとに「お金持ちの資産運用」に共通する3つの特徴をわかりやすく解説します。
大きな資産を動かすからこそ、一時的な感情や流行に流されず、ご自身が納得したルールを徹底されています。
この記事が、皆さまの大切な未来を守り、育てるためのささやかな一歩になれば幸いです。
2. 元証券会社の富裕層担当が解説「お金持ち」の資産運用に共通する3つの特徴
今回ご紹介する3つの特徴は、決して「お金持ちだからできること」ではなく、資産規模にかかわらず誰もが今日から取り入れられる堅実な投資の基本です。
具体的にどのようなポイントを意識すればよいのか、さっそく3つの特徴を見ていきましょう。
2.1 【特徴1】投資先の情報を「多角的に比較」し、流行を鵜呑みにしない
大切なお金を用いて行う資産運用において、事前の情報収集は基本です。
しかし、富裕層の方の情報収集は、一般的な投資家とは「深さ」と「客観性」が異なります。
私がファイナンシャルアドバイザーとして多くのお客様と接する中で印象的だったのは、メディアの報道やSNSで話題になっている流行の銘柄を、そのまま鵜呑みにして購入する方はほとんどいなかったということです。
富裕層の方は、以下のようなアプローチで情報を徹底的に精査されていました。
- 一次情報の確認:企業の財務諸表や目論見書(目を通すべき重要書類)を自ら確認する
- リスクの裏付け:メリット(期待リターン)だけでなく、最悪のシナリオ(想定される最大損失額)や保有コストを把握する
- 多角的な意見の比較:複数の専門家や異なる媒体の情報を見比べる
資産運用には必ず価格変動リスクが伴います。
たとえば、保有している金融商品が値上がりした際、「ここで売却して利益を確定させるのか」「さらに成長を見込んで保有し続けるのか」といった各局面での決断は、こうした日々の緻密な情報収集の裏付けがあるからこそ、感情に流されずに下せるのです。
2.2 【特徴2】「将来性」を大局的に捉え、事前に「出口戦略」を決めている
事前の情報収集や投資シナリオがないまま資産運用を始めると、市場全体が下がったときに「このまま損が膨らむのではないか」と不安になり、パニック売り(狼狽売り)をしてしまいがちです。
一方で、お金持ちの方は、資産運用を始める前はもちろん、運用中も熱心に市場の構造変化や世界の動向を定点観測しています。
そのため、一時的に保有資産の価格が下がったとしても、慌てて売却することは稀です。投資する段階で、価格が上下した際の「行動方針(出口戦略)」があらかじめ決まっているケースが多いからです。
下落局面において富裕層のお客様が取られていたアプローチ
- 買い増しの判断:「企業の根本的な業績(ファンダメンタルズ)に問題はなく、市場全体の連れ安であれば、割安になったと判断して追加で購入を検討する」
- 損切りの判断:「あらかじめ設定した損切りライン(許容できる損失の限界)に達した、あるいは投資の前提条件が崩れた場合は、ルール通りに売却して次の機会を待つ」
時代の流れや世界の政情を踏まえたうえで、「その投資先が中長期的に成長する可能性があるか」を大きな視点で見極めているため、短期的な市場のノイズに惑わされず、あらかじめ定めたルールに沿って冷静に対応するスタンスを持っています。
2.3 【特徴3】「わからないこと」を曖昧にせず、専門家を主導的に活用する
資産運用には、ある程度の専門知識が必要です。
投資対象のバリエーションも多岐にわたり、それぞれリスクやリターンの特性が異なります。
そのため、「自分に合った投資先や仕組みがよくわからない」と悩むのは自然なことです。
しかし、お金持ちの方は、どれほど小さな疑問であっても「仕組みやリスクを理解しないまま投資判断を下す」ということは絶対にされませんでした。
どれほど潤沢な資産を持っていても、お金に対する真摯な思いや危機管理の意識が非常に強いからです。
実際に私がファイナンシャルアドバイザー(FA)としてご相談をお受けしていた際も、以下のような姿勢で私を「活用」されていました。
- 「何がわからないか」を整理し、疑問をうやむやにしない
- アドバイザーである私や、信頼できる専門家に直接、具体的な質問を投げかける
- セカンドオピニオン(別の専門家の意見)も活用し、1つの情報源だけに依存しない
当時、お客様からは「この商品の仕組みは分かったけれど、裏にあるリスクと手数料の設計はどうなっているの?」といった、本質的な質問をよくいただきました。
専門家のアドバイスをそのまま信じ込むのではなく、「自分自身が納得して意思決定を下すための判断材料」として、プロである私たちを主導的に活用されている姿が非常に印象的でした。
では、こうした堅実な資産運用を行っている傾向にある「日本の富裕層」とは、具体的にどれくらいの資産規模を持つ人たちを指すのでしょうか。
次は、客観的な統計データを交えながら、日本の富裕層の定義やその具体的な資産規模について詳しく見ていきましょう。
3. 全世帯の純金融資産保有額の約26%が、上位約3%の富裕層と超富裕層に集中
「富裕層」と呼ばれる資産家は、具体的にはどのような世帯なのでしょうか。
野村総合研究所のレポートをもとに「富裕層」の定義について見ていきましょう。
3.1 《富裕層の定義》
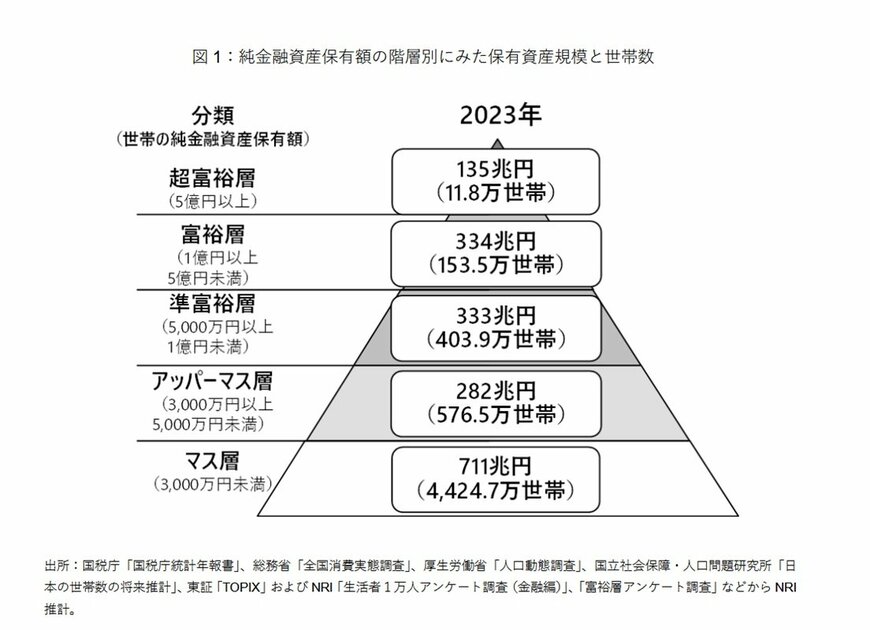
野村総合研究所のレポートでは、純金融資産保有額の規模に応じて、日本の全世帯を5つの階層に分類しています。
具体的には、純金融資産が1億円以上の世帯を「富裕層」、その中でも5億円以上の世帯を「超富裕層」と定義しています。
3.2 保有資産額1億円以上の「資産家」たちは、日本にどのくらいいるの?
「富裕層+超富裕層」の合計は、165万3000世帯。これは、日本の全世帯の約3%に相当します。
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
なお、富裕層と超富裕層が保有する資産の合計は469兆円です。
つまり、全世帯の純金融資産保有額の約26%が、上位約3%の富裕層と超富裕層に集中しているのです。
4. まとめ:私たちが日々の資産運用に活かせること
ここまで、証券会社のファイナンシャルアドバイザー(FA)であった筆者の経験をもとに、お金持ちが実践している資産運用の特徴をご紹介しました。
富裕層の方々の特徴を一言で表すなら、「徹底的な情報収集とルール化によって、運任せにせず、主導権を常に自分が握ってリスクをコントロールしている」ということです。
これは、これから資産形成を本格化させるすべての方にとっても、再現性の高い重要な視点と言えます。
4.1 元FAが伝える、今日から真似できる「富裕層スタイル」への第一歩
「自分にはそんな徹底したリスク管理は難しそう...」と感じる方もいらっしゃるかもしれません。
しかし、私が現場で見てきた富裕層の方々も、最初から完璧だったわけではありません。
小さな失敗や経験を積み重ねながら、ご自身に合う「マイルール」を少しずつ築き上げていかれたのです。
これから資産運用をはじめる、あるいは見直す方は、まず次の2つのアクションから検討することをおすすめします。
「説明できないものには手を出さない」という絶対ルールを持つ
どんなに魅力的に見える流行の投資先であっても、仕組みやリスク、コスト(手数料)を自分の言葉で家族に説明できないものは見送ることも1つの選択肢です。
投資する前に「最悪のシナリオ」を想定し、数値化しておく
「万が一、この投資が元本の〇%まで下がったら売却する(あるいは買い増す)」という出口を、購入する前に決めてノートなどに書き留めておきます。
あらかじめ行動を可視化しておくことで、市場が急変したときにも感情に流されず、冷静に対処できるようになることが期待できます。
投資の成否を分けるのは、現在の資産規模の大きさではありません。
「自分のお金とどう誠実に向き合い、主導権を持ってコントロールするか」という姿勢です。
資産形成に向けて、一歩ずつ「自分だけのブレない軸」を作っていきましょう。


参考資料
安達 さやか