
老後の生活設計において、公的年金は重要な柱となります。
しかし、「将来的にいくら受給できるのか」「年金だけで生活費をまかなえるのか」といった疑問や不安を持つ方は多いのではないでしょうか。
本記事では、日本の年金制度の基本的な仕組みを整理したうえで、「平均年収500万円・勤続39年」のモデルケースを想定し、将来の受給額をシミュレーションします。
あわせて、現在のシニア世代における実際の受給額データや、年金から天引きされる税金・社会保険料の負担、さらには「年収500万円超の人の割合」についても解説します。
1. 【年収500万円超の人】割合は何パーセント?
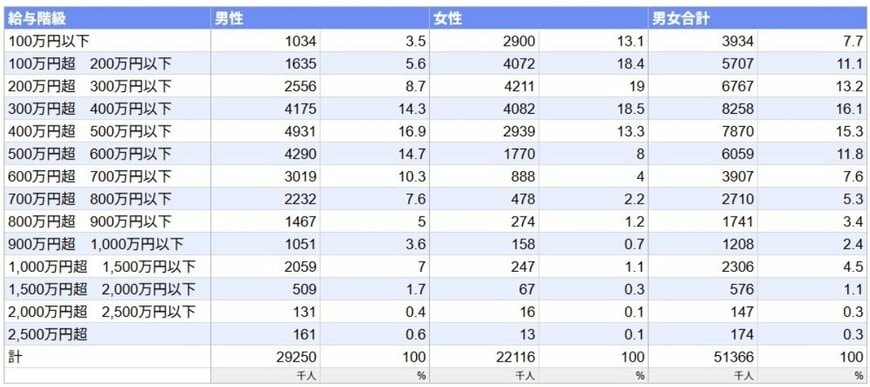
年収500万円という収入水準は、日本の働く人々の間で一体どれほどの位置づけになるのでしょうか。
実際の給与階級別分布データを確認すると、「500万円超」から「2500万円超」までの各区分を合わせた年収500万円超の割合は、全体で36.7%という結果でした。
このことから、年収500万円を突破している人は、全体の上位約36.7%に入るビジネスパーソンであると言えます。
さらに、この統計を男女別で細かく紐解いていくと、明確な違いが見えてきます。
男性に限定した場合、年収500万円超の割合は50.9%に達します。
それに対して女性では、年収500万円超の割合はわずか17.7%にとどまっているのが現状です。
日本全体で見れば、年収500万円は十分に「高年収層」と捉えられる水準ですが、特に女性にとっては、依然として到達するのが非常に難しいラインであることがデータから浮き彫りになっています。
2. 老後に支給される公的年金の仕組み「国民年金」と「厚生年金」の違いとは?
現役時代の平均年収が500万円という同じ条件であっても、39年間にわたる現役生活の中で厚生年金の被保険者であった期間の有無により、老後の年金収入には劇的な違いが生まれます。
将来の見通しを立てるための第一歩として、まずは我が国の公的年金制度がどのような仕組みになっているのかを整理していきましょう。
日本の公的年金制度は、一般的に「2階建て構造」と表現される枠組みを採用しています。
全ての加入者の土台となる1階部分が「国民年金(基礎年金)」であり、会社員などがその上に重ねて加入する2階部分が「厚生年金」です。
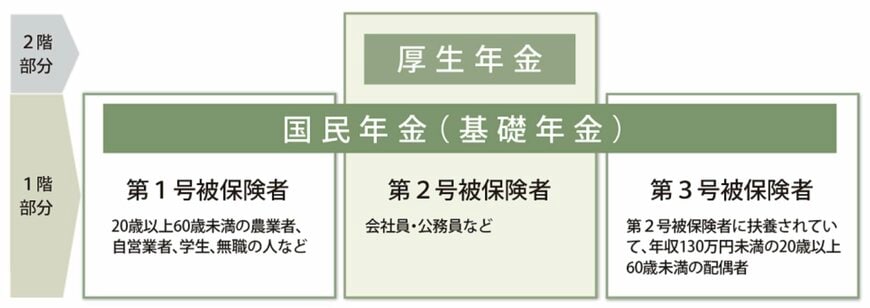
- 第1号被保険者:主にフリーランスや自営業者、学生、未就業者など
- 第2号被保険者:民間企業の会社員や官公庁の公務員など
- 第3号被保険者:第2号被保険者の扶養に入っている配偶者
国民年金は、国内に住所を持つ20歳以上60歳未満の全員に加入義務がある基礎的な年金です。
毎月の保険料が定額に設定されているため、将来的に給付される年金金額についても加入者間でそれほど大きな開きは生じません。
一方の厚生年金は、国民年金の上部に上乗せして給付される仕組みであり、主に企業に勤める会社員や公務員が加入します。
こちらは現役時代の報酬額に比例して納める保険料が変わるため、将来の受給額にも個々人で大きなバラつきが出やすいのが特徴です。
続くセクションでは、これら2つの年金を両方とも受給できる会社員をモデルに、「平均年収500万円」「就業期間39年」という試算条件を用いて、将来的に毎月いくら手に入るのかを具体的に見ていきます。
3. 【シミュレーション】平均年収500万円・勤続39年の会社員がもらえる年金額
ここからは、現役時代の生涯平均年収を500万円と設定し、会社員として39年間勤務したと仮定したシミュレーションを行います。試算にあたっては、以下の前提条件をベースに算出しています。
- 2003年4月以降の期間において、厚生年金への加入期間が39年間(468ヶ月)あること
- 国民年金は20歳から60歳までの40年間のうち、学生納付特例(追納なし)などにより実質納付期間が39年と仮定する
3.1 会社員が上乗せで受け取る「厚生年金」の試算結果
老齢厚生年金として給付される金額は、国の定める規定の数式によって導き出されます。
年金額=報酬比例部分+経過的加算+加給年金額
ちなみに「経過的加算」とは、定額部分の計算額が老齢基礎年金を上回る際の見劣りを防ぐための調整弁であり、「加給年金」は所定の要件を満たす扶養配偶者や子供がいる場合に上乗せされる家族手手当のような制度です。
今回のシミュレーションにおいては、受給額の根幹をなす「報酬比例部分」の数値をダイレクトに算出するため、経過的加算や加給年金額といった諸加算は考慮外として計算を行っています。
この報酬比例部分は、以下のような計算公式に則って割り出されます。
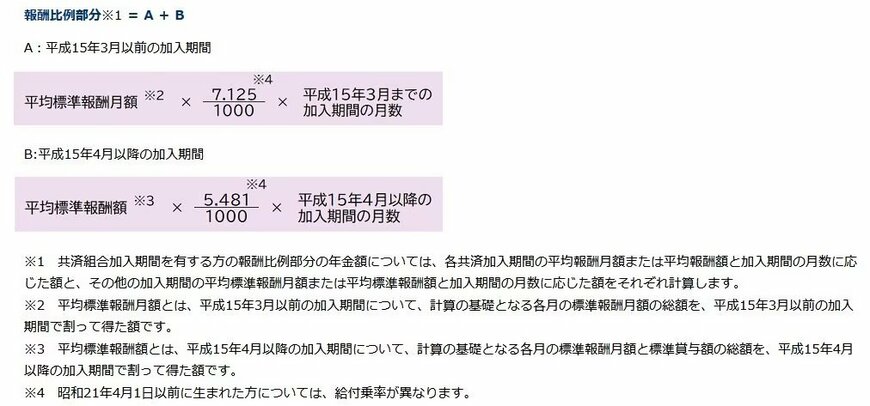
報酬比例部分=A+B
- A(2003年3月以前の加入分):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- B(2003年4月以降の加入分):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
ここで使われる「平均標準報酬月額」とは、2003年3月より前の加入期間における毎月の基本給などの標準報酬月額の平均値を指します。
一方、2003年4月以降の期間に適用される「平均標準報酬額」は、毎月の給与だけでなく賞与(ボーナス)も含めた総報酬の平均月額ベースで計算されます。
今回はすべての期間が2003年4月以降であり、平均年収500万円で39年間(468ヶ月)にわたり厚生年金の保険料を納めてきたというシミュレーション条件を適用します。
この条件に基づいて試算を行うと、老後に受け取れる厚生年金の受給額は、月額で約8万9000円という計算になります。
3.2 ベースとなる1階部分「国民年金」の受給額はどうなる?
会社員として勤務する人は年金制度上の「第2号被保険者」となるため、老後には厚生年金に加えて国民年金(基礎年金)の双方を受給することができます。
続いて、年金構造の土台である1階部分に相当する国民年金の給付額についてチェックしていきましょう。
国民年金(老齢基礎年金)の支給額を導き出すための計算式は以下の通りです。
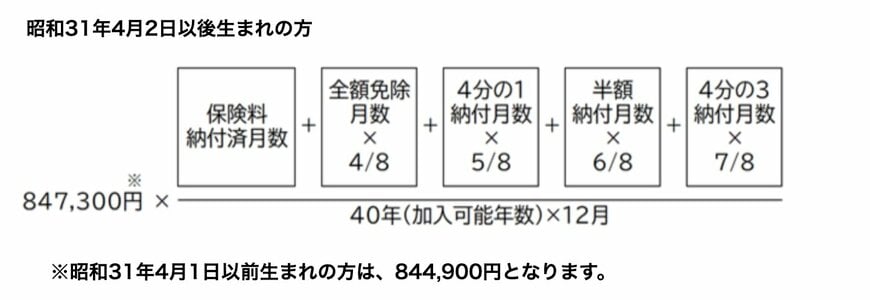
満額となる84万7300円を基準として、そこに「実際の保険料納付月数 ÷ 加入可能月数」という比率を掛け合わせて算出する仕組みです(※昭和31年4月2日以降に生まれた方が対象)。
今回の試算条件である39年間(468ヶ月)にわたって国民年金保険料を納めていた場合、国民年金の受給額は月額で約6万9000円となります。
これら双方の試算結果を合算すると、「平均年収500万円」で「39年間」勤務した会社員の場合、将来受け取れる年金の合計月額(額面)は、約15万8000円にのぼります。
4. 実際の受給状況は?現代の高齢者が受け取っている年金月額のリアル
前述のセクションでは、「平均年収500万円・勤続39年」という一定のモデルケースを前提とした将来の年金給付額(月額)の目安を算出しました。
それでは、現在の日本において実際に年金を受給しているシニア層は、毎月どれくらいの金額を手にしているのでしょうか。
厚生労働省年金局が取りまとめた「令和6年度 厚生年金保険・国民年金事業の概況」の統計データをもとに、国民年金と厚生年金をあわせて受給している人たちの階層分布をみてみましょう。
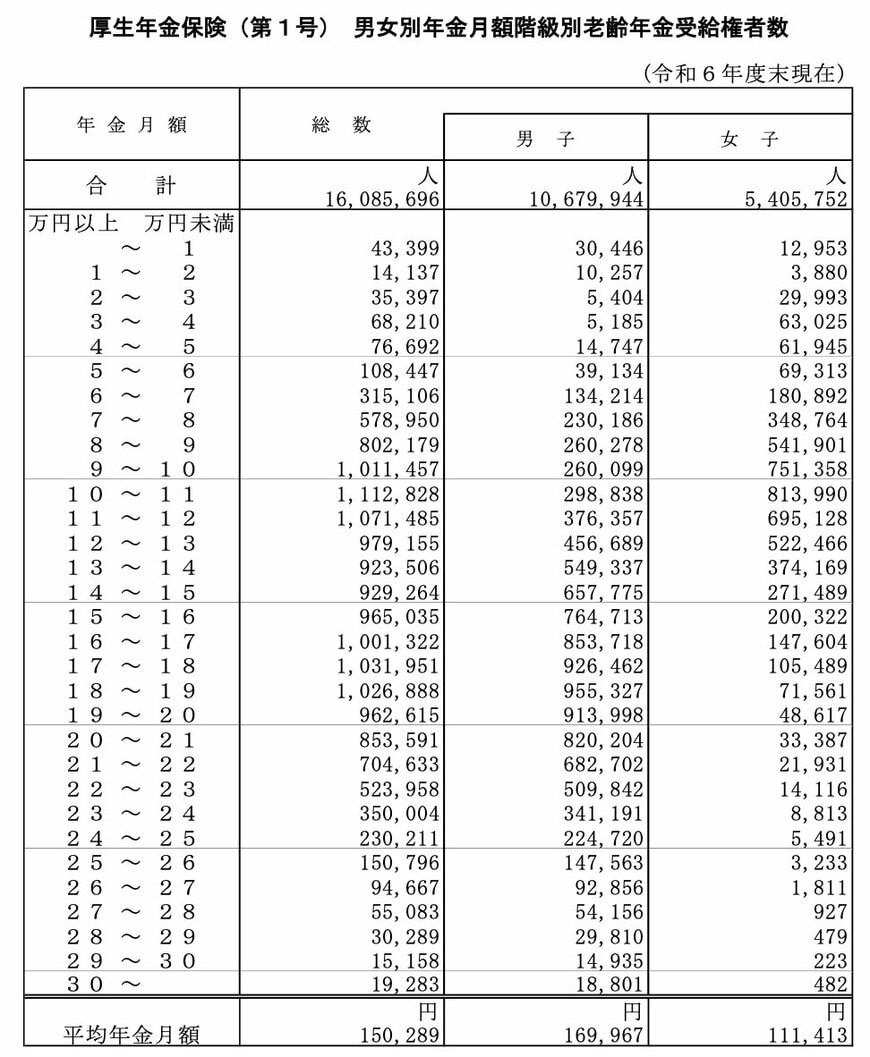
- 受給額が月額10万円に満たない人の割合:19.0%
- 受給額が月額10万円に達している人の割合:81.0%
- 受給額が月額15万円に達している人の割合:49.8%
- 受給額が月額20万円に達している人の割合:18.8%
- 受給額が月額20万円に満たない人の割合:81.2%
- 受給額が月額30万円に達している人の割合:0.12%
同統計によると、国民年金と厚生年金の双方を支給されている受給者のうち、月額15万円未満の受給者は全体の約50.2%を占めており、およそ半分という状況です。
つまり、今回のシミュレーション結果である合計月額約15万8000円という金額は、現在の受給者全体の分布から見てもちょうど中位層付近、あるいは上位半分に入る水準であることが分かります。
ただし、これらの公表されている統計数値や試算された金額はあくまで「額面」の収入であり、現実の生活口座に振り込まれる手取り額は、ここから各種の税金や社会保険料が差し引かれたものになる点を見落としてはなりません。
5. 額面通りにはもらえない?年金から差し引かれる税金と社会保険料の盲点
前の章では「平均年収500万円・就業期間39年」の条件における年金の試算額を提示しましたが、この数字はあくまで総支給額であり、全額を自由に使えるわけではありません。
公的年金は現役時代に受け取っていた給料と同じように、所定の税金や社会保険料が天引きされるシステムになっているため、最終的な手取り額は手元に届く段階で目減りします。
具体的に毎月の年金給付から差し引かれる主な項目としては、以下のような経費が挙げられます。
- 国に納める所得税
- 地方自治体に納める住民税
- 医療制度を維持するための健康保険料(国民健康保険料または後期高齢者医療保険料)
- 高齢期の福祉のための介護保険料
高齢単身世帯のリアルな暮らしぶりを知る参考材料として、総務省が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」のデータから、65歳以上の単身かつ働いていない世帯の家計収支の実態をのぞいてみましょう。
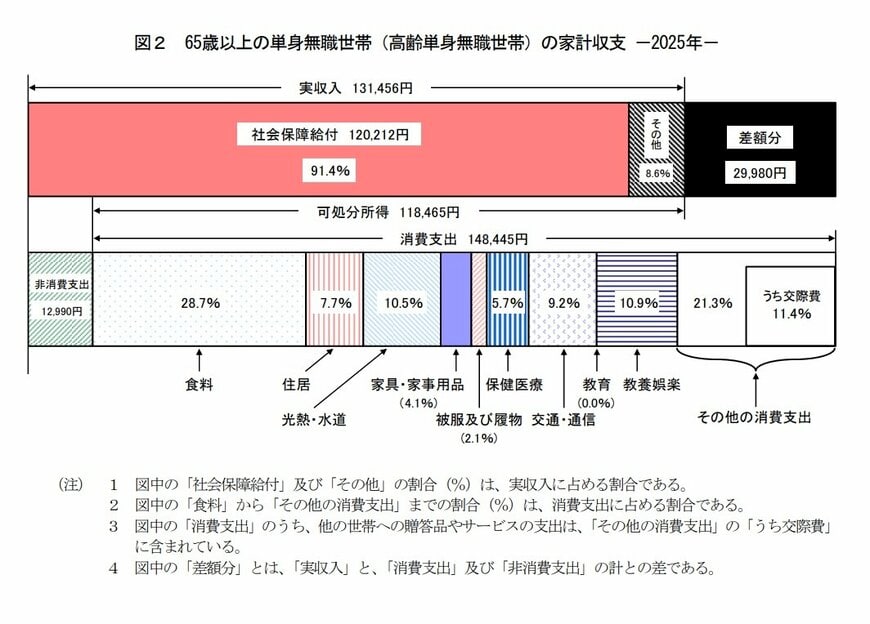
- 実収入(税金などが引かれる前の額面額):13万1456円
- 可処分所得(実際に自由に使える手取り額):11万8465円
- 消費支出(日々の生活で費やす生活費全般):14万8445円
- 非消費支出(天引きされる税金や社会保険料の総額):1万2990円
この家計調査データによると、年金給付などの実収入として13万1456円があっても、非消費支出である税金や保険料として1万2990円が天引きされるため、実際の可処分所得は11万8465円まで減少してしまいます。
実際に差し引かれる金額規模はお住まいの地域や全体の収入額、家族構成などのステータスによって左右されますが、大まかな目安としては額面総額の10%〜15%程度が引かれると考えておくと現実的です。
6. 手取り額を見据えたトータルな資金計画を
本記事では、日本の公的年金の基本的な仕組みをおさらいしながら、「平均年収500万円・勤続39年」の具体的な設定で将来受け取れる年金額の目安を検証してきました。
今回のシミュレーション結果と、老後の資金計画におけるポイントは以下の通りです。
6.1 モデルケースの年金受給額の目安
- 「平均年収500万円」で「39年間」会社員生活を送った場合、国民年金と厚生年金を合わせた受給額は月額でおよそ15万8000円となります。
6.2 年金受給額における個人差
- 現在のシニア層の統計では、月額15万円未満の受給者が全体の約50.2%を占めており、現役時代の就労環境によって受給額に差が生じているのが現状です。
6.3 税金や社会保険料による目減り
- 年金収入は額面通りに受け取れるわけではなく、所得税や住民税、社会保険料などが控除されます。実際の手取り額は、額面の10%〜15%程度減少する点に注意が必要です。
これからの生活設計においては、単に額面の年金額を把握するだけでなく、制度の特性や実際の手取り額までを見通したトータルな資金計画を立てることが重要になります。
本記事が、将来に向けた準備を進める際の一助となれば幸いです。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 国税庁長官官房企画課「令和6年分 民間給与実態統計調査-調査結果報告-令和7年9月」
安達 さやか