

2026年7月9日、株式会社インテージより「『夏休み』に関する調査結果」が公表されました。
これによると、今年の夏休みの予算は平均5万8902円と3年ぶりに増加したものの、その理由として「物価高・円安だから」と答えた人が45.7%にのぼりました。
また、全体の約4割が「自宅で過ごす」予定であることも明らかになっています。
待ちに待った夏の行楽シーズンですが、どこへ行くにも費用がかさみ、お出かけをためらってしまう方も多いのではないでしょうか。
日頃から各種データを分析し、自身の家族介護の経験も通じて「お金とくらし」を見つめる筆者が、今回はこの最新調査を入り口に、物価高が私たちの家計に与える影響と、これからの時代を生き抜くための「おひとりさまの資産形成」についてひも解いていきます。
インフレ時代をどう乗り越え、自分らしい有意義な時間を過ごすのか。まずは、同世代の貯蓄状況を知ることで、一緒に現在の立ち位置を確認していきましょう。
1. おひとりさまの貯蓄額、年代別の平均と中央値は?【30歳代~60歳代】
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」のデータをもとに、20歳代から70歳代までのおひとりさま(単身世帯)の貯蓄額について、より皆さんの実感に近い「中央値」に着目しながら、各世代の傾向をひも解いていきます。
※補足:本調査における「金融資産」について データ内の「金融資産非保有」とは、運用や将来に備えて蓄えている資産がない状態を指します。日常的な出し入れや決済用の預貯金(口座残高)は含まれないため、必ずしも「貯金残高が完全にゼロ」という意味ではありません。
1.1 【20歳代】資産形成のスタート地点
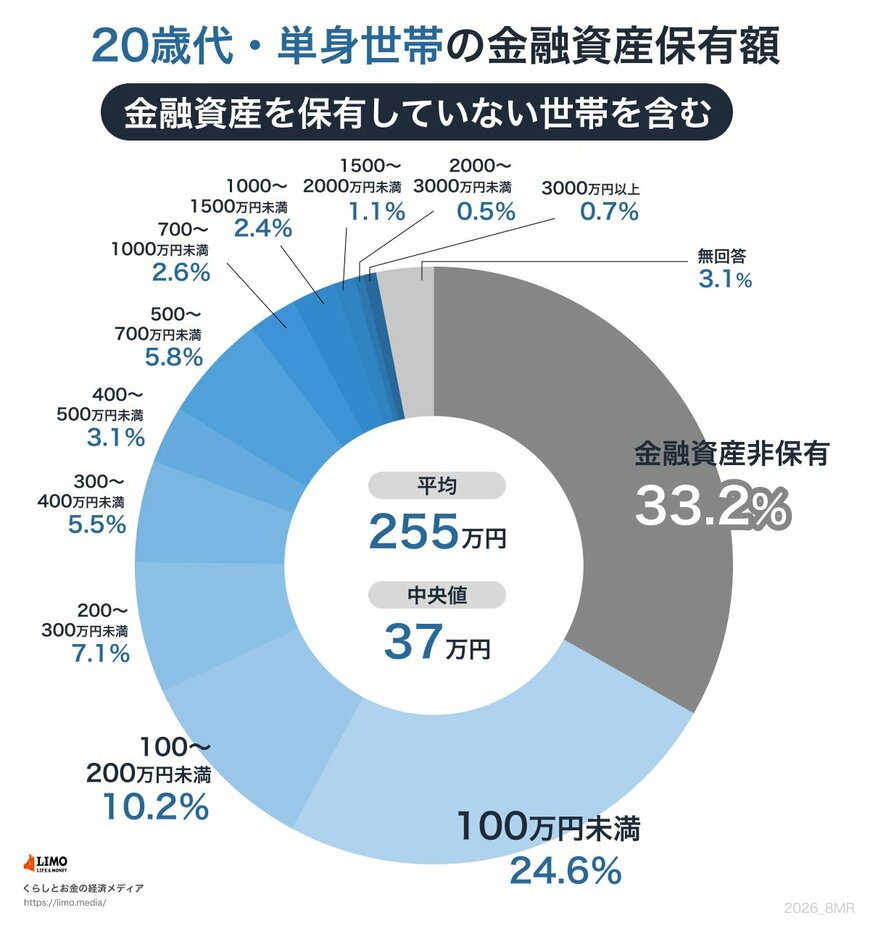
- 金融資産非保有:33.2%
- 100万円未満:24.6%
- 100~200万円未満:10.2%
- 200~300万円未満:7.1%
- 300~400万円未満:5.5%
- 400~500万円未満:3.1%
- 500~700万円未満:5.8%
- 700~1000万円未満:2.6%
- 1000~1500万円未満:2.4%
- 1500~2000万円未満:1.1%
- 2000~3000万円未満:0.5%
- 3000万円以上:0.7%
- 無回答:3.1%
◆平均と中央値
- 平均:255万円
- 中央値:37万円
社会人としての歩みを始めたばかりの20歳代。平均値は255万円ですが、中央値は37万円にとどまります。
金融資産を持たない方が33.2%、100万円未満の方が24.6%と、合わせて6割近くの方が貯蓄100万円以下という結果です。
日々の生活や奨学金の返済などで精一杯な時期でもあり、まずは少額からでも「貯める習慣」をつけることが大切な世代といえます。
1.2 【30歳代】ライフスタイルの変化と二極化の始まり
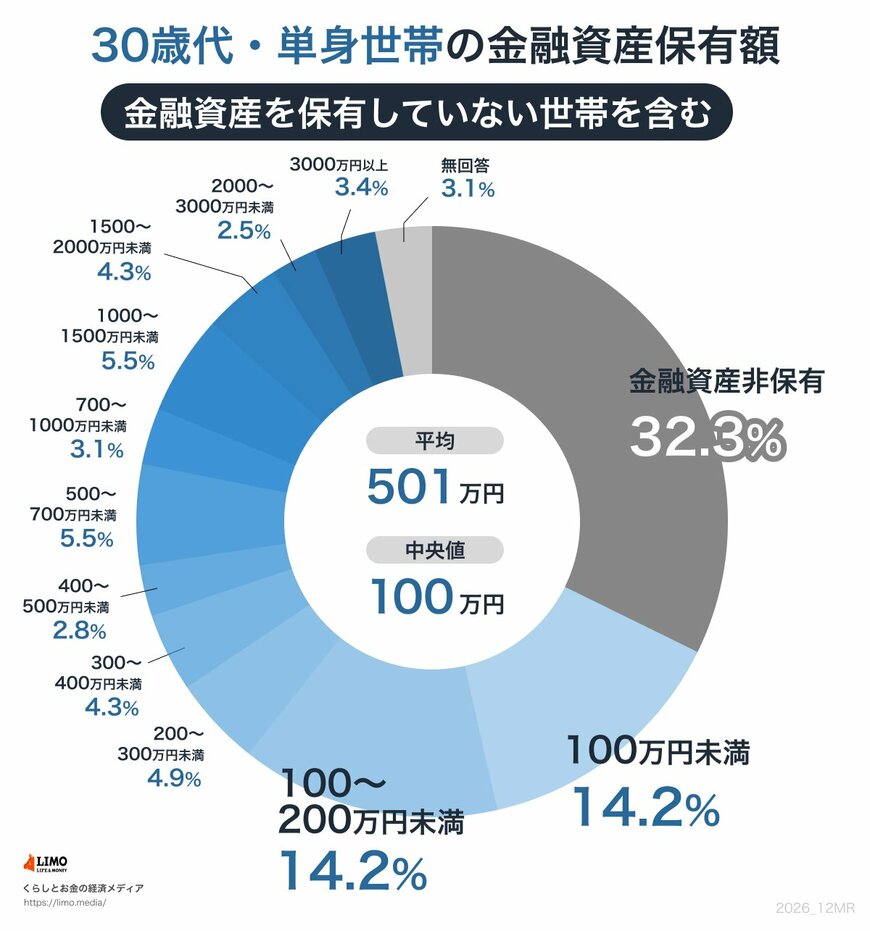
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
◆平均と中央値
- 平均:501万円
- 中央値:100万円
30歳代になると平均値は501万円に跳ね上がりますが、中央値は100万円です。金融資産を持たない方は32.3%いる一方で、3000万円以上保有する方も3.4%現れ始めます。
キャリアが安定して収入が増える方と、そうでない方との間で、早くも資産状況の「二極化」が少しずつ見え始める時期です。
1.3 【40歳代】平均と中央値の乖離が拡大
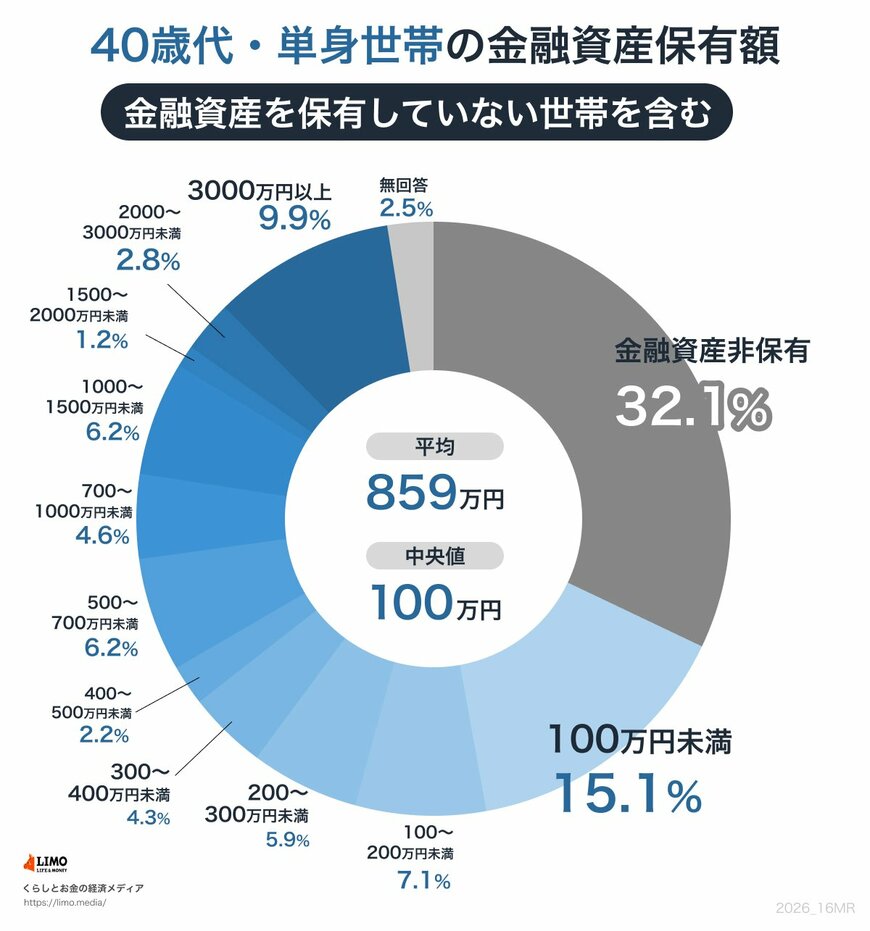
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
◆平均と中央値
- 平均:859万円
- 中央値:100万円
働き盛りを迎える40歳代。平均値は859万円へとさらに伸びますが、驚くべきことに中央値は30歳代から変わらず100万円のままです。
これは、3000万円以上の資産を持つ方が約1割(9.9%)に達し、一部の層が平均値を大きく引き上げているためです
。
住宅購入などの大きな出費や負債を抱える方も多く、見かけの貯蓄額以上に、資産と負債のバランスに差が出やすい世代です。
1.4 【50歳代】老後準備のラストスパート、しかし格差は最大に
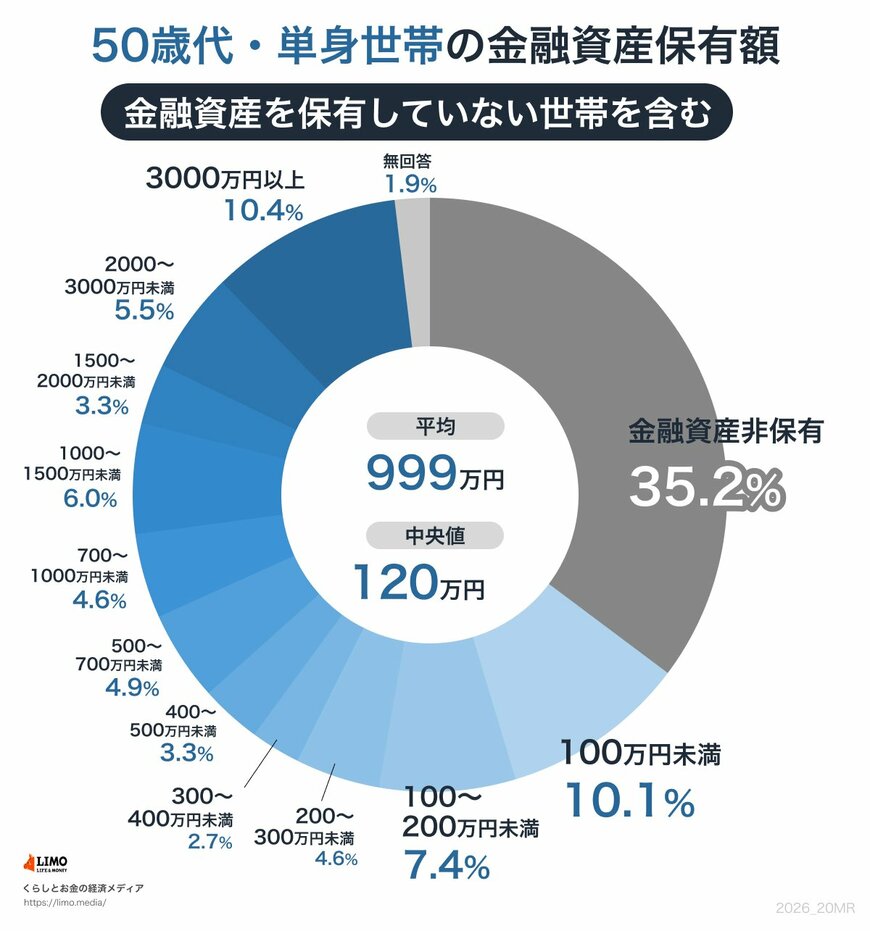
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
◆平均と中央値
- 平均:999万円
- 中央値:120万円
定年退職が徐々に現実味を帯びてくる50歳代。平均値はほぼ1000万円(999万円)に達しますが、中央値はわずか20万円アップの120万円にとどまります。
さらに、金融資産を持たない方の割合が35.2%と全年代で最も高くなっている点には注意が必要です。
親の介護や自身の健康など、想定外の出費も重なりやすく、貯蓄を切り崩さざるを得ない葛藤がうかがえます。
1.5 【60歳代】退職金等による資産増と、残る不安
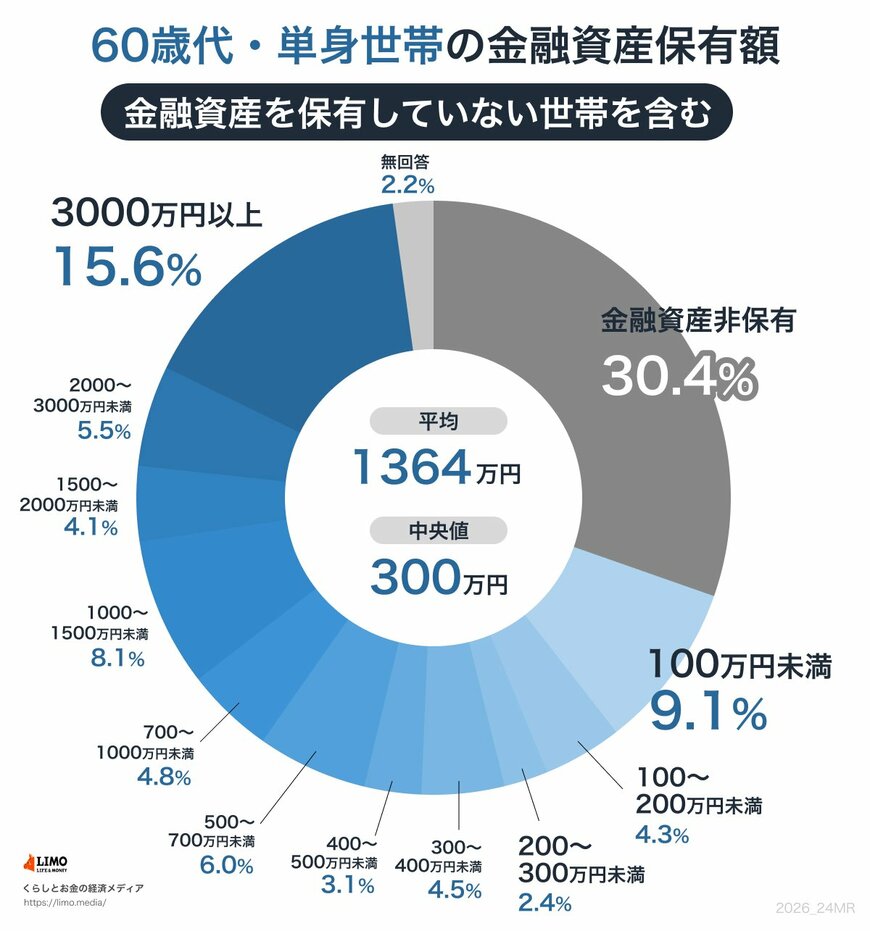
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
◆平均と中央値
-
平均:1364万円
-
中央値:300万円
本格的なセカンドライフの入り口となる60歳代では、退職金などの影響もあり、平均値が1364万円、中央値が300万円へと大きく上昇します。
しかし、依然として約3割(30.4%)の方が金融資産を持っておらず、ここでも「ゆとりのある層」と「不安を抱える層」の分断が続いています。
年齢を重ねるだけで自然に貯蓄が増えるわけではないことが、数字からも読み取れます。
1.6 【70歳代】年金生活の本格化と二極化の着地点
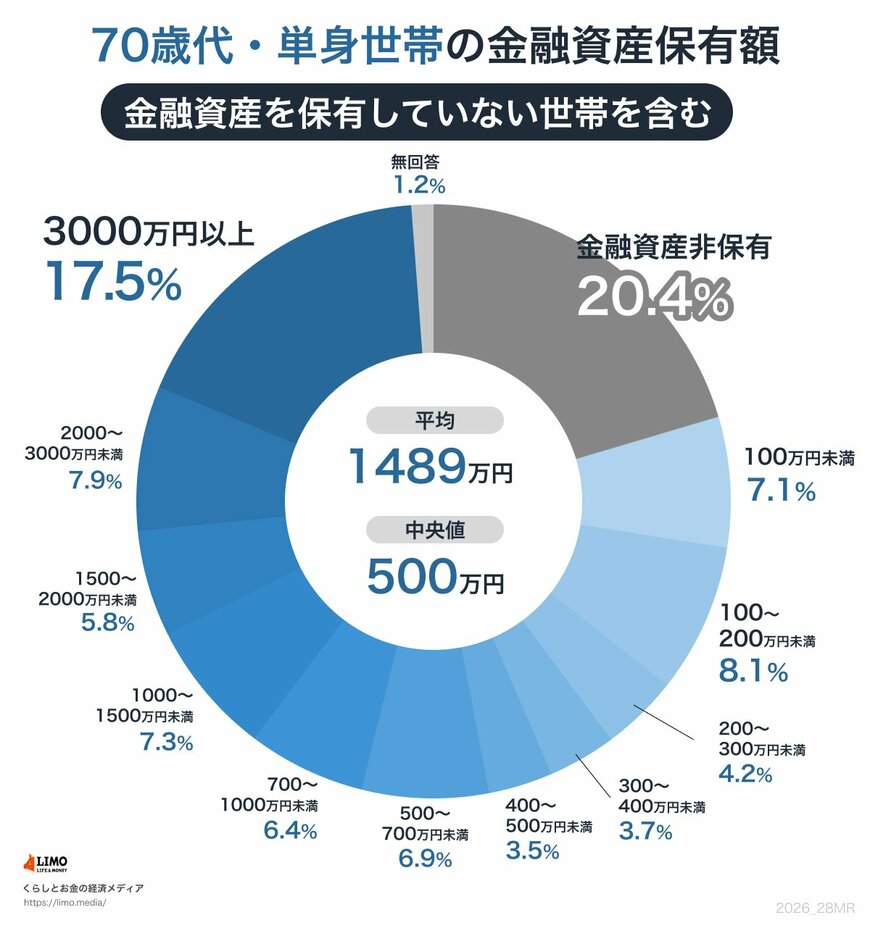
- 金融資産非保有:20.4%
- 100万円未満:7.1%
- 100~200万円未満:8.1%
- 200~300万円未満:4.2%
- 300~400万円未満:3.7%
- 400~500万円未満:3.5%
- 500~700万円未満:6.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:7.3%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:7.9%
- 3000万円以上:17.5%
- 無回答:1.2%
◆平均と中央値
-
平均:1489万円
-
中央値:500万円
70歳代では、平均貯蓄額が1489万円、中央値が500万円と全年代で最も高い水準となります。
特に3000万円以上の資産を持つ層が17.5%にのぼる一方で、金融資産を持たない層も20.4%おり、ここでも資産の二極化が顕著に表れています。
年金生活が本格化するこの世代では、現役時代からの積み重ねが結果として色濃く反映される形となっています。
2. 年代別に見るおひとりさまの金融資産内訳~預貯金と投資のバランス~
ここまで各年代の貯蓄額を見てきましたが、今度はその「内訳」に目を向けてみましょう。同じくJ-FLECのデータから、単身世帯の種類別金融商品保有額を確認します。
各年代の「預貯金」と、代表的な運用資産である「株式」「投資信託」の平均保有額を比較すると、年代ごとの資産形成のスタンスが見えてきます。
2.1 30歳代~60歳代の主な金融資産の内訳(平均)
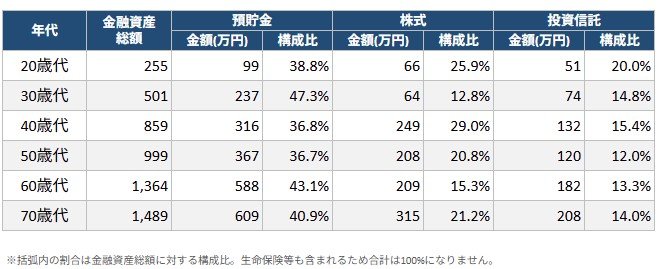
20歳代(金融資産総額:255万円)
- 預貯金 99万円(38.8%) / 株式 66万円(25.9%) / 投資信託 51万円(20.0%)
30歳代(金融資産総額:501万円)
-
預貯金 237万円(47.3%) / 株式 64万円(12.8%) / 投資信託 74万円(14.8%)
40歳代(金融資産総額:859万円)
-
預貯金 316万円(36.8%) / 株式 249万円(29.0%) / 投資信託 132万円(15.4%)
50歳代(金融資産総額:999万円)
-
預貯金 367万円(36.7%) / 株式 208万円(20.8%) / 投資信託 120万円(12.0%)
60歳代(金融資産総額:1364万円)
-
預貯金 588万円(43.1%) / 株式 209万円(15.3%) / 投資信託 182万円(13.3%)
70歳代(金融資産総額:1489万円)
-
預貯金 609万円(40.9%) / 株式 315万円(21.2%) / 投資信託 208万円(14.0%)
-
※()内の割合は金融資産総額に対する構成比です。生命保険などその他の金融資産も含まれるため、合計は100%になりません。
20歳代は金融資産総額こそ少ないものの、株式(25.9%)と投資信託(20.0%)の構成比合計が約46%に達し、全年代の中で最も高い投資割合となっています。
これはNISAなどの普及もあり、若年層からすでに「貯める」だけでなく「増やす」ことへ積極的に注力している実態を映し出しています。
また、働き盛りの40歳代でも株式と投資信託の構成比が約44%と高く、預貯金(36.8%)を上回る水準となっています。
一方で、定年退職が近づく50歳代・60歳代や、年金生活が本格化する70歳代になると、預貯金の割合が再び4割台へと上昇し、リスクを抑えながら手元の現金を厚くしていく傾向が見られます。
3. まとめ:他人との比較ではなく、自身の現状把握から始めよう
ここまで、おひとりさまの年代別貯蓄額や、預貯金と投資の内訳を見てきました。今回一緒に確認した同世代のデータは、あくまで客観的な立ち位置を知るための、一つの「現在地」を示すものにすぎません。
大切なのは、周りの数字と比べて一喜一憂することではなく、ご自身のライフスタイルに合ったバランスを見つけることです。
手元の預貯金で日々の安心を確保しつつ、将来に向けて投資で資産を育てていく。そんな「貯める」と「増やす」の組み合わせが、夏休みのレジャーすらためらってしまうような物価上昇の時代を乗り切る力になります。
まずは預貯金や運用資産、ローンなどの負債を含め、今のありのままの家計を見える化することから始めてみましょう。
ご自身の現在地がはっきりと分かれば、漠然とした不安も和らぐかもしれません。焦らずご自身のペースで、無理のない資産形成の形を少しずつ見つけていきたいですね。
参考資料
- 株式会社インテージ「夏休み予算は平均58,902円。3年ぶり増も物価高影響大」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」


