

2026年度の公的年金は、国民年金が1.9%、厚生年金が2.0%の増額改定となり、6月支給分から新しい年金額が反映されています。
ただし、実際に受け取れる年金額は、現役時代の収入や厚生年金の加入期間、働き方によって大きく変わるため、国が示すモデルケースだけで老後の収入を判断するのは難しい面があります。
本記事では、2026年度の年金額改定の内容を確認し、平均収入や加入期間ごとの年金額の目安、実際の厚生年金受給者の平均月額について見ていきます。
1. この記事の3つのポイント
-
 2026年度は年金増額。国民年金満額は月額7万608円に。
-
年収610万・40年勤務の男性モデルケースは月約17.7万円。
-
実際の厚生年金平均は月約15万円で、約8割が20万円未満。
 2026年度は年金増額。国民年金満額は月額7万608円に。
2. 【2026年度】国民年金は1.9%、厚生年金は2.0%の増額改定
2026年度の年金額は、4月分から改定されています。改定率は、国民年金(基礎年金)が前年度比で1.9%増、厚生年金(報酬比例部分)が2.0%増です。
厚生労働省が公表している2026年度の年金額の例をみてみましょう。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
このように、2026年度の年金額は増額改定となりました。ただし、実際の受給額は人によって異なります。
加入期間、現役時代の収入、働き方、配偶者の年金加入状況などによって、受け取れる金額は変わります。モデルケースは、あくまで目安として確認しておきましょう。
3. 【モデルケース】平均年収約610万円・約40年間働いた男性の年金額は?
前章で示した年金額の例は、あくまでもモデルケースです。実際の年金支給額は、ライフコースや現役時代の収入によって異なり、個人差が大きくなります。
厚生労働省の資料から、「多様なライフコースに応じた年金額」を見てみましょう。
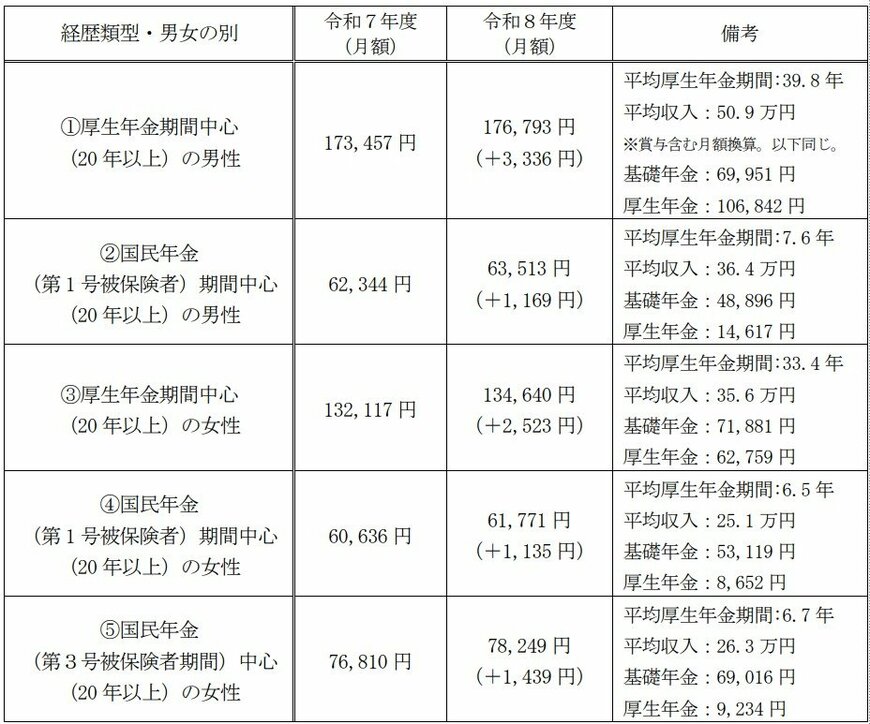
①厚生年金期間中心の男性
- 年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入(賞与含む):50万9000円
- 基礎年金:6万9951円
- 厚生年金:10万6842円
②国民年金(第1号被保険者)期間中心の男性
- 年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入(賞与含む):36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
③厚生年金期間中心の女性
- 年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入(賞与含む):35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
④国民年金(第1号被保険者)期間中心の女性
- 年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入(賞与含む):25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
⑤国民年金(第3号被保険者)期間中心の女性
- 年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入(賞与含む):26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
3.1 モデルケースでは月額約17万7000円に
上記の「①厚生年金期間中心の男性」では、平均収入が賞与込みで月額50万9000円、年収にすると約610万円です。
平均厚生年金期間は39.8年で、おおむね40年にわたり会社員などとして働いてきたケースといえます。
この場合の年金月額は、基礎年金が6万9951円、厚生年金が10万6842円です。
両方を合わせると、月額17万6793円となります。

4. 実際の受給額は?厚生年金+国民年金の平均月額を確認
では、実際の受給者はどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金部分を含む厚生年金の平均月額は以下のとおりです。

【平均月額】
- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
【受給額ごとの受給権者数の割合】
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
※いずれも国民年金部分を含む
全体の平均月額は15万289円で、前述した「厚生年金期間中心の男性」の月額17万6793円より約2万6500円低い水準です。
一方、男性の平均月額は16万9967円となっており、厚生年金期間中心の男性の年金額に比較的近い水準といえます。
ただし、年金額は平均だけでは実態をつかみにくい面があります。受給額の分布を見ると、10万円未満の人が19.0%いる一方で、20万円以上の人も18.8%います。
30万円以上を受け取る人は0.12%にとどまっており、高額な年金を受け取るケースはかなり限られます。
5. FPが感じる「年金見込み額」を知る重要性
筆者がこれまで退職後の資産運用や老後資金について相談を受けるなかで、年金の見込み額を十分に把握できていない方も少なくないと感じてきました。
老後の生活設計を考える際、公的年金は毎月の収入の土台になります。
しかし、実際の受給額は、現役時代の収入や厚生年金の加入期間、働き方などによって大きく変わります。
そのため、平均年金額だけを見ても、自分の老後資金が足りるかどうかは判断しにくいでしょう。
老後資金を考える際には、まず次の3点を確認しておきたいところです。
- ねんきん定期便やねんきんネットで、自分の年金見込み額を確認する
- 平均額ではなく、自分の加入履歴にもとづく受給額を把握する
- 年金だけで不足する生活費を、貯蓄や就労収入でどう補うか考える
老後資金の準備は、漠然とした不安を抱えるだけでは進みません。
まずは自分の年金見込み額を確認し、毎月の生活費との差額を把握することが大切です。そのうえで、貯蓄や資産運用、働き方の見直しなど、自分に合った備えを考えていきましょう。
6. まとめ
2026年度の年金額は増額改定され、老齢基礎年金の満額は月額7万608円、厚生年金のモデルケースは夫婦2人分で月額23万7279円となりました。
ただし、これはあくまで一定の条件にもとづく例であり、実際の受給額は加入してきた年金制度や働き方によって異なります。
年金額は平均だけでは判断しにくいため、自分の加入履歴にもとづく見込み額を確認することが大切です。
ねんきん定期便やねんきんネットを活用し、将来の年金収入と生活費の差を早めに把握しておきましょう。


参考資料
加藤 聖人


