

老後のお金の不安を語るとき、多くの方が「年金でやっていけるのかな」という漠然とした不安を抱えています。
ただ、「漠然とした不安」は、数字で可視化することで初めて「対策できる課題」に変わります。
元銀行員である筆者は、お金の問題を考えるとき、まず「現状の数字を把握する」ことから始めます。
老後の準備も同じです。
- 自分の年金見込み額はいくらか
- 老後の生活費は毎月いくら必要か
- インフレを考慮すると、さらにいくら上乗せして備えるべきか
この3つの数字を把握するだけで、「何となく不安」が「あといくら準備すればいいか」という具体的な目標に変わります。
今回は、65歳以上単身世帯のリアルな生活費データと年金の受給実態を確認しながら、老後資金の「過不足」を自分で試算するための考え方を整理します。7月から始める老後の備え、ぜひ参考にしてみてください。
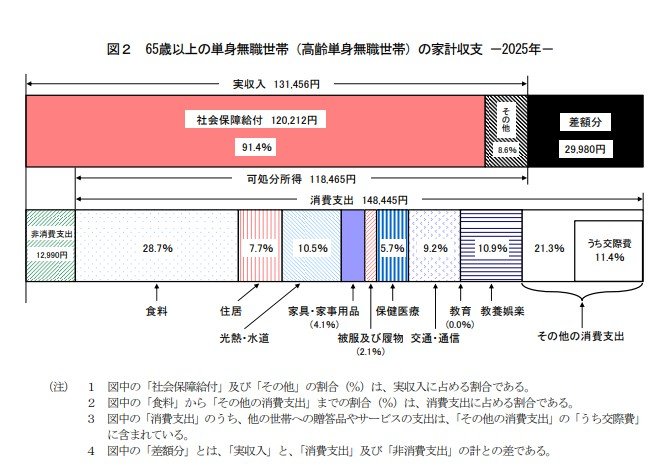
総務省「家計調査(2025年)」によると、65歳以上の単身無職世帯の消費支出は月平均14万8445円。一方、税金などを引いた可処分所得は11万8465円で、毎月約3万円(2万9980円)の不足が生じる計算です。
この数字は「平均」であり、住居費や医療費の状況によって個人差は大きくなりますが、「月15万円」が老後の生活費の一つの目安として浮かび上がります。
では、公的年金だけでこの水準を受け取れている人は、実際どのくらいいるのでしょうか。
1. 日本の公的年金は「国民年金」と「厚生年金」の2階建て構造
日本の公的年金は、全員が加入する「国民年金(基礎年金)」に、会社員や公務員が上乗せ加入する「厚生年金」が重なる「2階建て構造」です。

1.1 1階部分:国民年金(基礎年金)
- 加入対象:国内在住の20歳以上60歳未満のすべての人(原則)
- 保険料:一律。2026年度は月額1万7920円
- 受給額:保険料を全期間(480カ月)納めると満額(月額7万608円・2026年度)を受給。未納期間があると減額されます
1.2 2階部分:厚生年金
- 加入対象:会社員・公務員のほか、特定適用事業所(※1)に勤務し要件を満たすパートタイマーなど
- 保険料:収入(標準報酬月額・標準賞与額)に応じて決まり、上限あり(※2)
- 受給額:加入期間と納めた保険料の総額によって個人ごとに異なります
将来の年金額は、現役時代の働き方や加入状況によって大きく変わります。「自分の年金見込み額を把握していない」という方は、まず「ねんきん定期便」(毎年誕生月に届きます)やねんきんネットで確認することから始めましょう。
※1 1年のうち6カ月以上、厚生年金保険の被保険者総数が51人以上となることが見込まれる企業など
※2 標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算
2. 2026年度の年金額改定:4年連続のプラス改定
公的年金の支給額は、物価や現役世代の賃金変動に連動して毎年改定されます。2026年度は国民年金(基礎年金)が前年比1.9%、厚生年金(報酬比例部分)が同2.0%の増額となり、4年連続のプラス改定となりました。
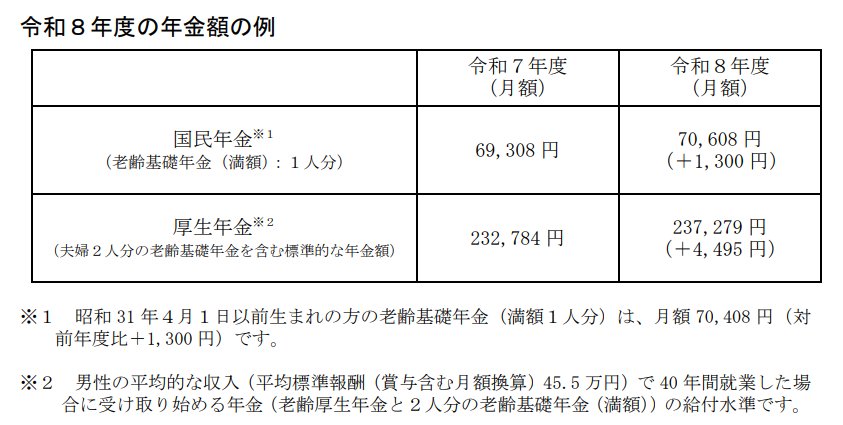
- 国民年金(老齢基礎年金・満額):月7万608円(1人分※1)
- 厚生年金:月23万7279円(夫婦2人分※2)
国民年金のみ加入だった場合、満額受給しても月約7万円。繰下げ受給(※3)を最大限(75歳)まで活用しても月額は13万円に届きません。
※1 昭和31年4月1日以前生まれの方の満額は月7万408円
※2 平均標準報酬(賞与含む月額換算)45万5000円で40年間就業した場合に受け取り始める、老齢厚生年金と2人分の老齢基礎年金(満額)の給付水準
※3 受給開始を66〜75歳に遅らせる制度。繰下げ月数×0.7%の増額率が適用。75歳開始の増額率は84%
3. 厚生年金「月15万円以上」を受け取る人は全体の約半数
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者(国民年金部分を含む)の平均月額は15万289円です。ただし、この「平均」には幅の広い分布があります。

- 1万円未満:4万3399人
- 1万円以上〜2万円未満:1万4137人
- 2万円以上〜3万円未満:3万5397人
- 3万円以上〜4万円未満:6万8210人
- 4万円以上〜5万円未満:7万6692人
- 5万円以上〜6万円未満:10万8447人
- 6万円以上〜7万円未満:31万5106人
- 7万円以上〜8万円未満:57万8950人
- 8万円以上〜9万円未満:80万2179人
- 9万円以上〜10万円未満:101万1457人
- 10万円以上〜11万円未満:111万2828人
- 11万円以上〜12万円未満:107万1485人
- 12万円以上〜13万円未満:97万9155人
- 13万円以上〜14万円未満:92万3506人
- 14万円以上〜15万円未満:92万9264人
- 15万円以上〜16万円未満:96万5035人
- 16万円以上〜17万円未満:100万1322人
- 17万円以上〜18万円未満:103万1951人
- 18万円以上〜19万円未満:102万6888人
- 19万円以上〜20万円未満:96万2615人
- 20万円以上〜21万円未満:85万3591人
- 21万円以上〜22万円未満:70万4633人
- 22万円以上〜23万円未満:52万3958人
- 23万円以上〜24万円未満:35万4人
- 24万円以上〜25万円未満:23万211人
- 25万円以上〜26万円未満:15万796人
- 26万円以上〜27万円未満:9万4667人
- 27万円以上〜28万円未満:5万5083人
- 28万円以上〜29万円未満:3万289人
- 29万円以上〜30万円未満:1万5158人
- 30万円以上〜:1万9283人
月15万円以上を受け取っている人の割合は全体の約49.8%と、半数を下回っています。厚生年金の受給資格がない方を含めると、この比率はさらに低くなると考えられます。
4. まとめ:「3つの数字」を把握して老後の備えを具体化しよう
老後のお金の準備は、「漠然と不安」から「具体的な目標額」に落とし込むことが第一歩です。
元銀行員である筆者はお金の問題を整理するとき、必ず「現状の数字を確認する」ところから始めます。
老後の備えも、以下の3つの数字を順番に把握するだけで、準備すべき金額が見えてきます。
4.1 年金見込み額を確認する
「ねんきん定期便」(誕生月に届く)またはねんきんネットで、自分の年金見込み額を確認しましょう。確認できるのは「現時点での加入実績に基づく見込み額」です。今後の働き方によって変わりますが、まず現状を把握することが大切です。
4.2 老後の生活費の目安を「今の生活費」から試算する
老後の生活費は、現役時代の生活費の約7〜8割が目安とされています。今の月の生活費が30万円であれば、老後は21〜24万円程度を想定しておくとよいでしょう。高齢単身世帯の平均消費支出が月約14万8000円であることも参考になります。
4.3 インフレ分の上乗せを試算する
物価が毎年2%上昇した場合、20年後には同じ生活をするのに今の約1.5倍のお金が必要になります。年金は物価に連動して改定されますが、必ずしも物価上昇に追いつくとは限りません。年金と生活費の差額(月3万円前後)が20年続くと約720万円、30年続くと約1080万円の不足になります。インフレの影響を考慮すると、さらに余裕を持たせた準備が安心です。
この「不足額」を、NISAやiDeCoなどの積立で補う計画を立てることが、老後資金準備の基本的な考え方になります。
まずは「ねんきん定期便」を確認するところから始めてみてください。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
石津 大希


