
金利がじわじわと上昇する中で、個人向け国債への関心も高まっています。
たとえば、個人向け国債5年もの。昨年の5月は0.83%でした。
6月には1.00%に到達し「やっと頭にゼロがつく時代から抜け出せた」と思った方もいるのではないでしょうか。
そこから約1年、着々と上昇し現在募集中(7月募集)の5年固定は1.95%となっています。
個人向け国債は、国が発行する安心感があるため、初めて資産運用を行う場合でも選びやすい金融商品です。
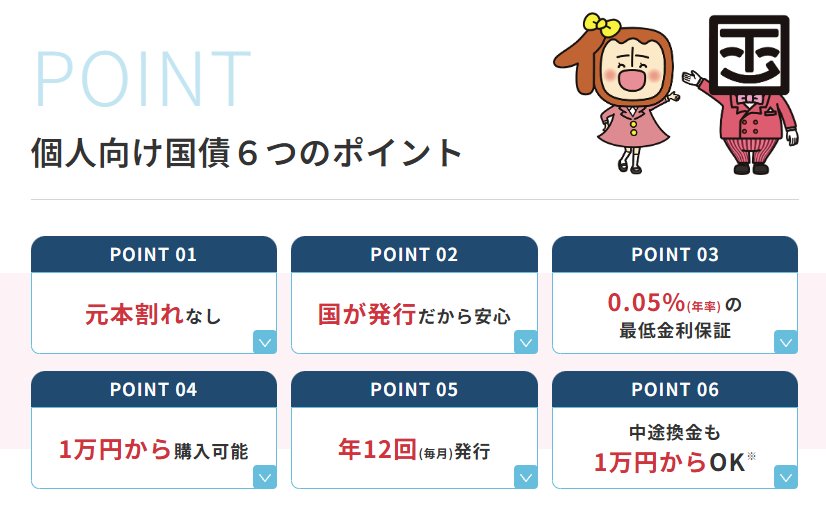
銀行員時代、少しでも金利が高いところに置いておきたいというお客様は、定期預金と個人向け国債の金利を比較されていたことを思い出します。
さて、個人向け国債は半年ごとに利率が見直される変動10年、3年間・5年間金利が動かない固定タイプの3種類あり、毎月発行されていますが、7月募集の適用利率がどうなっているか、確認していきましょう。
1. 2026年7月募集の「個人向け国債」の最新金利は?

2026年7月に募集されている個人向け国債には、特徴の異なる3つのタイプが用意されています。
それぞれの金利(適用利率)は、変動10年が1.8%、固定5年が1.95%、固定3年が1.56%に設定されました。
半年ごとに金利が見直されるタイプと、満期まで金利が変わらない固定タイプがあるため、特徴を把握して選ぶ必要があります。
2. 個人向け国債を500万円購入した場合の受取利息シミュレーション
もし個人向け国債を500万円購入して満期まで保有した場合、将来受け取れる利息の合計額はどのようになるでしょうか。
- 固定5年を500万円購入した場合、5年間の合計で税引前利息は487,500円、税引後の手取り利息は388,464円となります。
- 固定3年を500万円購入した場合は、3年間の合計で税引前利息が234,000円、税引後の手取り利息が186,462円です。
- 変動10年を500万円購入した場合、10年間の合計で税引前利息は900,000円、税引後の手取り利息は717,165円となります。
ただし、もっとも期間の長い変動10年は、実勢金利に応じて半年ごとに適用利率の見直しが行われる仕組みです。
そのため実際の受取利息は今後の金利変動によって変わる可能性があり、上記の数値は10年間金利が動かなかった場合の試算です。
3. 知っておくべき個人向け国債の中途解約の注意点
個人向け国債は、原則として発行から1年が経過した後であれば、いつでも中途換金を行うことが可能です。
中途換金は1万円単位で行うことができるため、急にお金が必要になった場合でも柔軟に対応できる特徴があります。
ただし中途換金時には、直近2回分の各利子相当額に0.79685を掛けた金額が差し引かれる点に注意が必要です。
満期前に換金する場合は、この中途換金調整額が差し引かれる仕組みを事前に正しく理解しておくことが重要になります。
4. まとめ
2026年7月募集分の個人向け国債の金利は、変動10年が1.8%、固定5年が1.95%、固定3年が1.56%となっています。
利息のシミュレーション結果や金利面の水準から、個人向け国債の購入を前向きに検討する人もいるでしょう。
設定された金利による利息を確実に得るためには、途中で売却せず満期償還まで保有し続ける必要があります。
現在発行されている個人向け国債には、「変動10年・固定5年・固定3年」の3種類がラインナップされています。
金利の高さだけで安易に選択するのではなく、中途解約をせずに最後まで保有できるかどうかを十分に検討しましょう。
また、最近では銀行の定期預金などの利率も上昇しています。
金利優遇キャンペーンなどの期間にはさらに魅力的な利率で預け入れできる可能性も。
取引のある銀行の情報もチェックして、比較検討しましょう。
参考資料
和田 直子