本格的な夏を迎え、エアコンの稼働による電気代の負担や相次ぐ物価高が家計に響く季節になりました。
実際、総務省が2026年7月7日に公表した最新の「家計調査報告(二人以上の世帯)2026年5月分」によると、二人以上の世帯の消費支出は1世帯当たり32万345円となりました。
額面(名目)では前年同月比1.3%増加しているものの、物価高の影響を除いた実質では0.4%の減少となっており、生活費の高騰によって「財布の紐を固くせざるを得ない(買い控え)」という厳しい家計の現実が改めて浮き彫りになっています。
こうした足元の厳しい生活実感を目の当たりにすると、特にこれから老後を迎える現役世代にとっては、「自分たちのリタイア後の生活は大丈夫なのだろうか」とやり繰りに不安を抱くことも多いのではないでしょうか。
2026年度の公的年金額は前年度からプラス改定となりましたが、こうした物価高を考慮すると、将来「公的年金だけで手放しで安心しきれるか」というと、疑問が残る部分もあるかもしれません。
老後の生活設計のベースとなる公的年金ですが、厚生労働省の資料「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)の平均年金月額は男女全体で15万289円となっています。
この「月額15万円」ライン以上の年金を受け取っている人はどれくらいいるのでしょうか。現役時代の働き方や加入期間によって受給額には大きな個人差が生じるのが年金制度の現実です。
そこでこの記事では、厚生労働省の最新データをもとに、厚生年金の平均受給額や「月15万円」を超える人の割合を男女別に詳しく紐解きます。
ご自身の将来の受給額をイメージしながら、これからの資金計画の参考にしてみてください。
特に現役時代に厚生年金をしっかり納めて「月15万円」の受給権を得た人であっても、天引きによって手元に残る現金は目減りします。老後資金の計画を立てる際は、額面データに一喜一憂するのではなく、世帯全体の天引きルールや在職時の働き方を含めた「生きたキャッシュフロー」で捉える視点が求められます。
※本記事は、編集部が金融経済教育推進機構などが公表する公式資料を確認の上、執筆・検証しています。
1. この記事の3つのポイント
-
 厚生年金で「月15万円以上」を受給できる人は全体で約5割。男性は約7割に達する一方、女性は約1割にとどまる大きな男女格差が存在する。
-
年金受給額(額面)からは介護保険料・国民健康保険料・所得税・住民税が自動天引きされるため、実際の振込額(純手取り)は額面の約85%〜90%程度に目減りする。
-
65歳以降の手取りを極大化させるには、在職老齢年金の停止ライン把握や、加給年金・繰り下げ受給・iDeCo等の制度を組み合わせる戦略が不可欠。
 厚生年金で「月15万円以上」を受給できる人は全体で約5割。男性は約7割に達する一方、女性は約1割にとどまる大きな男女格差が存在する。
2. 日本の公的年金制度が持つ「2階建て構造」の仕組み。受け取れる金額には大きな個人差
公的年金のしくみは、「国民年金」と「厚生年金」の2つの年金制度から成り立つため、しばしば「2階建て構造」と表現されます。

2.1 【1階部分:国民年金】日本国内に住む全員が加入する基礎年金
- 加入対象:原則, 日本に住む20歳から60歳未満のすべての人
- 保険料:全員一律, 年度ごとに見直しあり(※1)
- 年金額:保険料を全期間(480カ月)納付した場合, 65歳以降に満額の基礎年金(※2)を受給できる(未納期間分に応じて減額調整)
※1 国民年金保険料:1万7920円(2026年度の月額)
※2 国民年金(老齢基礎年金)の満額:7万608円(2026年度の月額)
2.2 【2階部分:厚生年金】現役時代の収入に応じて上乗せされる年金
- 加入対象:主に会社員, 公務員など
- 保険料:収入に応じて(上限あり)決定する報酬比例制
- 年金額:加入期間や納付保険料により決定(国民年金に上乗せして支給)
国民年金の保険料は加入者全員が同じ額を支払います。
一方で、厚生年金の保険料は報酬(給与・賞与)に応じて決められた額を支払う「報酬比例制」です。毎月の給与や賞与などの「報酬」に、所定の保険料率を乗じて保険料が決まるため、納付する保険料は人それぞれ異なります。
つまり、現役時代に「国民年金」または「厚生年金」のどちらに加入していたか、または、どちらの加入期間が長かったかにより、老後の年金額には大きな個人差が出るのです。
3. 厚生年金の平均ライン「月額15万円」以上を受給できる人の割合は?
厚生年金の年金額は、現役時代の収入や加入期間によって個人差が出ますが、その実態が気になるところでしょう。
「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(国民年金を含む)の平均年金月額は男女全体で15万289円です。
公的年金は、原則として2か月に一度支給されるため、この平均額で考えると、一度の支給日に約30万円が振り込まれる計算になります。
では、この平均である月額15万円をクリアしている人は、受給権者全体でどのくらいの割合を占めるのでしょうか?
※下記の厚生年金の年金月額には国民年金(老齢基礎年金)部分を含みます。
3.1 【男女全体】厚生年金の受給額分布と「月15万円超」の割合
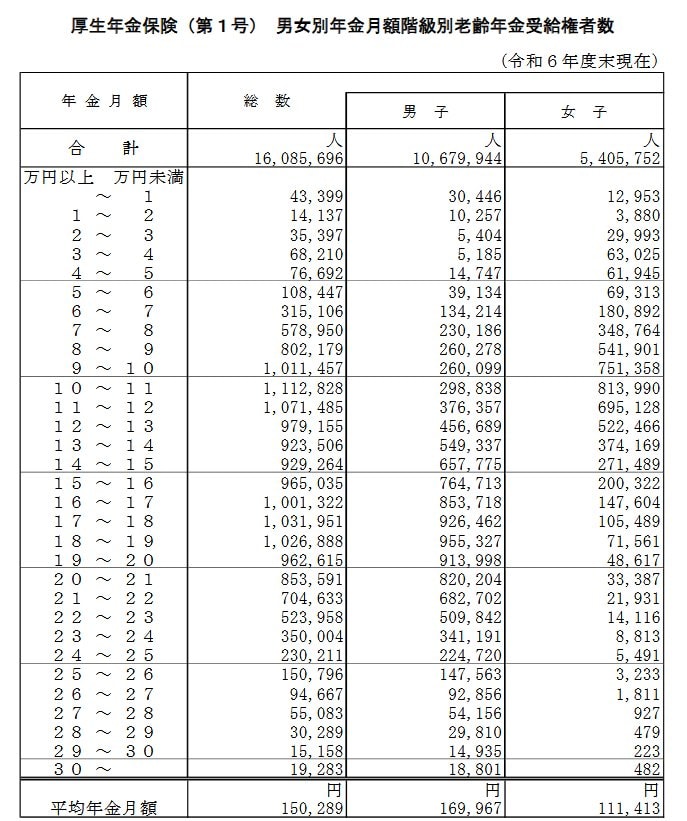
【全体データ】平均受給額は15万289円、ボリューム層はどこ?
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金を月額15万円以上受給している人は、男女全体の受給権者の半分に満たない49.8%です。厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなります。
3.2 【男女別】厚生年金「月15万円以上」の割合に見る大きな格差
では、男女別に見るとどうでしょう。

【男性の受給実績】平均約17万円、月15万円超は7割近くに
- ~1万円:3万446人
- 1万円以上~2万円未満:1万257人
- 2万円以上~3万円未満:5404人
- 3万円以上~4万円未満:5185人
- 4万円以上~5万円未満:1万4747人
- 5万円以上~6万円未満:3万9134人
- 6万円以上~7万円未満:13万4214人
- 7万円以上~8万円未満:23万186人
- 8万円以上~9万円未満:26万278人
- 9万円以上~10万円未満:26万99人
- 10万円以上~11万円未満:29万8838人
- 11万円以上~12万円未満:37万6357人
- 12万円以上~13万円未満:45万6689人
- 13万円以上~14万円未満:54万9337人
- 14万円以上~15万円未満:65万7775人
- 15万円以上~16万円未満:76万4713人
- 16万円以上~17万円未満:85万3718人
- 17万円以上~18万円未満:92万6462人
- 18万円以上~19万円未満:95万5327人
- 19万円以上~20万円未満:91万3998人
- 20万円以上~21万円未満:82万204人
- 21万円以上~22万円未満:68万2702人
- 22万円以上~23万円未満:50万9842人
- 23万円以上~24万円未満:34万1191人
- 24万円以上~25万円未満:22万4720人
- 25万円以上~26万円未満:14万7563人
- 26万円以上~27万円未満:9万2856人
- 27万円以上~28万円未満:5万4156人
- 28万円以上~29万円未満:2万9810人
- 29万円以上~30万円未満:1万4935人
- 30万円以上~:1万8801人
【女性の受給実績】平均約11万円、月15万円超はわずか1割強
- ~1万円:1万2953人
- 1万円以上~2万円未満:3880人
- 2万円以上~3万円未満:2万9993人
- 3万円以上~4万円未満:6万3025人
- 4万円以上~5万円未満:6万1945人
- 5万円以上~6万円未満:6万9313人
- 6万円以上~7万円未満:18万892人
- 7万円以上~8万円未満:34万8764人
- 8万円以上~9万円未満:54万1901人
- 9万円以上~10万円未満:75万1358人
- 10万円以上~11万円未満:81万3990人
- 11万円以上~12万円未満:69万5128人
- 12万円以上~13万円未満:52万2466人
- 13万円以上~14万円未満:37万4169人
- 14万円以上~15万円未満:27万1489人
- 15万円以上~16万円未満:20万322人
- 16万円以上~17万円未満:14万7604人
- 17万円以上~18万円未満:10万5489人
- 18万円以上~19万円未満:7万1561人
- 19万円以上~20万円未満:4万8617人
- 20万円以上~21万円未満:3万3387人
- 21万円以上~22万円未満:2万1931人
- 22万円以上~23万円未満:1万4116人
- 23万円以上~24万円未満:8813人
- 24万円以上~25万円未満:5491人
- 25万円以上~26万円未満:3233人
- 26万円以上~27万円未満:1811人
- 27万円以上~28万円未満:927人
- 28万円以上~29万円未満:479人
- 29万円以上~30万円未満:223人
- 30万円以上~:482人
月額15万円以上の年金を受給している割合は、男性で68.8%に上るのに対し、女性ではわずか12.3%にとどまっています。
公的年金は老後の生活設計の基盤となりますが、それだけで十分かを把握することが大切となります。ぜひ「ねんきんネット」や「ねんきん定期便」を確認し、早めの資金計画を立てるようにしましょう。
4. まとめ:過度に恐れず、できることから一歩ずつ
最新のデータが示す通り、厚生年金で「月額15万円」以上を受け取れる人は男女全体で約半数、特に女性においては1割強にとどまるという厳しい現実が見えてきました。
2026年度の年金額が引き上げられたとはいえ、昨今の物価の動向を考慮すると、公的年金だけに頼る生活にはやはりリスクが伴う可能性もあります。
しかし、だからといって老後の将来に対して過度に不安や焦りを抱く必要はありません。
まずは「ねんきん定期便」などを活用して、自分が将来受け取れる年金額など「現状の現在地」を正確に把握することから始めてみましょう。
現状を知ることは、未来の安心をつくる大きな第一歩。まずは今、手元にある確かな数字を確認し、自分に合った「私的な備え」を少しずつ始めてみませんか。
5. 監修者コメント:年金は「受け取る金額」ではなく「残る手取り」で戦略を立てる
単に「月15万円もらえるか」という点に拘泥するのではなく、天引きされる保険料や税金の仕組みを理解し、在職老齢年金などの支給停止ルールを回避しながら、世帯全体の純手取りを極大化させる意識が重要となります。公的制度のルールを正しく理解し、ご自身の生活防衛に役立ててください。
参考資料
- 総務省「家計調査報告-2026年(令和8年)5月分」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
中井 里穂