
食料品や日用品の値上げが相次ぎ、家計の負担を感じる場面が増える昨今。
帝国データバンクの調査によれば、今年の飲食料品の値上げはすでに1万品目を突破しています。総務省のデータでも消費者物価指数の上昇が続いており、生活コストの増加は止まりません。
こうした物価高が続くなか、老後の生活資金に不安を感じる方も多いのではないでしょうか。
総務省の「家計調査報告(2025年)」によると、65歳以上の単身無職世帯では生活費が可処分所得を上回り、毎月約3万円の赤字が発生している実態が示されています。不足分は貯蓄などで補う必要があり、シニア世帯の厳しい現実がうかがえます。
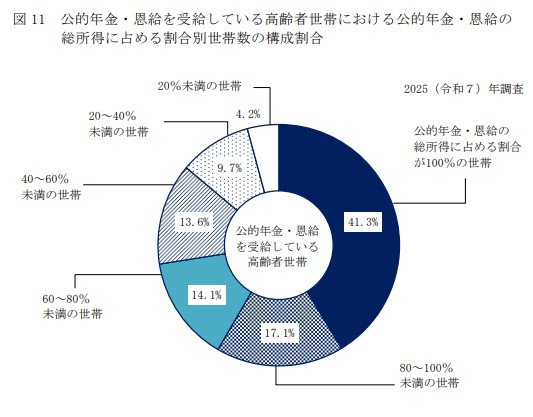
一方で厚生労働省「2025(令和7)年 国民生活基礎調査の概況」によると、高齢者世帯の43.4%が「収入のすべてを公的年金に依存している」と回答しており、多くの方にとって年金が老後の命綱であることが分かります。
では、その「命綱」である公的年金は、私たちの老後を支え切るのに十分な太さなのでしょうか。
金融メディアの編集記者として日々シニアの家計事情と向き合っていると、データからは見えにくい「暮らしのホンネ」が浮かび上がってきます。
そこで今回は、公的年金の基本や2026年度の最新事情をおさらいしつつ、受給額のリアルな分布を紐解きます。
制度改正の波をどう乗りこなすべきか、これからの時代に向けた「お金の備え方」をすっきりと整理してお伝えしましょう。
1. 老後の命綱「公的年金」の基本。国民年金と厚生年金の違いとは?
日本の公的年金制度は、「国民年金(基礎年金)」と「厚生年金」の2つで構成されています。
国民年金が土台となり、その上に厚生年金が積み重なる仕組みであることから、「2階建て構造」と呼ばれています。
まずは、それぞれの制度の特徴を見ていきましょう。

【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:保険料は一律ですが、年度ごとに改定されます(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受け取れます。未納期間がある場合は、その分が満額から差し引かれます
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートタイマーなど、特定適用事業所(※3)で働き一定の要件を満たす人が、国民年金に上乗せで加入します
- 保険料:収入に応じて決定されます(上限あり)(※4)
- 受給額:加入期間や納付した保険料によって個人差が生じます
※3特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
厚生年金は、会社員や公務員などが国民年金に上乗せして加入する制度です。
両制度では加入対象や保険料の算出方法、受給額の決まり方が異なるため、将来受け取る年金額にも差が生じます。
また、公的年金は物価や現役世代の賃金動向を踏まえて毎年度改定される仕組みとなっています。
2. 2026年度の年金額はいくら?モデルケースで見る「プラス改定」の実態
公的年金は、物価や賃金の変動を踏まえて毎年見直しが行われます。
2026年度(令和8年度)の改定では、国民年金は1.9%、厚生年金(報酬比例部分)は2.0%引き上げられました。
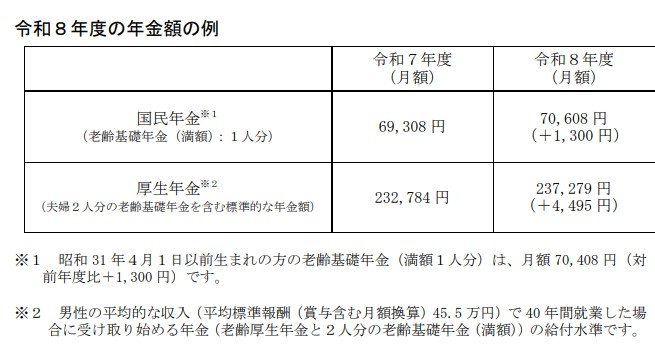
- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前に生まれた方の老齢基礎年金(満額1人分)は、月額6万9108円(前年度比+1300円)です。
※2 平均的な収入(賞与を含む月額換算で45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金のみを受給する場合、保険料を全期間納付して満額(※3)を受け取ったとしても月額は約7万円です。
また、受給開始を75歳まで遅らせる「繰下げ受給(※4)」を利用した場合でも、月額は13万円に届きません。
※3 国民年金の保険料を40年間(480カ月)納付した場合に、65歳から受け取れる満額の年金額を指します。
※4 繰下げ受給とは、年金の受け取り開始を66歳から75歳までの間で遅らせる制度です。1カ月遅らせるごとに0.7%増額され、75歳開始では最大84%増額されます。
なお、ここで紹介した金額はあくまでモデルケースです。
実際の受給額は加入期間や収入などによって異なるため、「ねんきんネット」などで自身の見込額を確認しておくことが大切です。
3. 厚生年金「月15万円以上」は半数以下。最新データで見る年金受給のリアル
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の平均月額は15万289円です。
この金額には、老齢基礎年金も含まれています。
受給額ごとの人数分布は次のとおりです。
3.1 厚生年金の「受給額ごとの受給権者数」
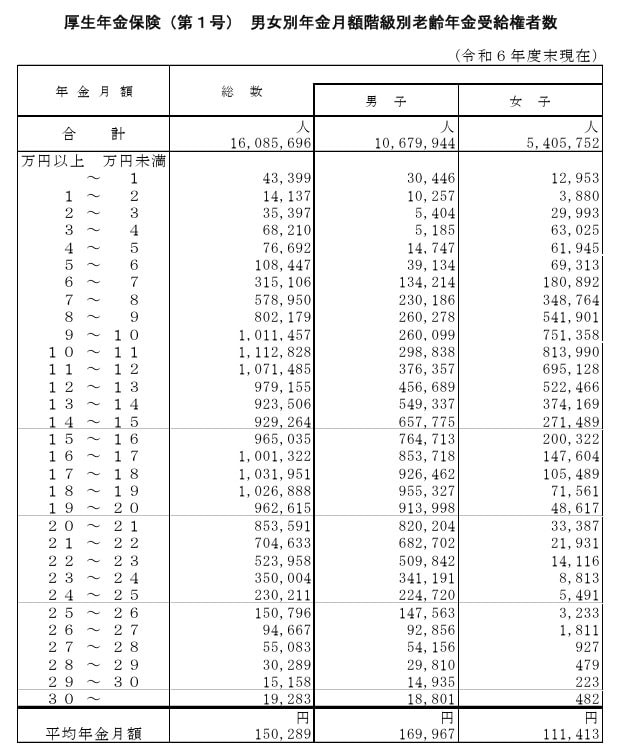
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月15万円以上の厚生年金を受給している人は全体の49.8%で、半数には届いていません。
また、厚生年金を受給していない人も含めると、この割合はさらに低くなります。
3.2 額面どおりには受け取れない?年金から差し引かれる費用
ここまで紹介した年金額は、いずれも額面です。
実際には、現役時代の給与と同様に、公的年金からも税金や社会保険料が差し引かれます。
主な控除項目は次のとおりです。
- 介護保険料
- 国民健康保険料(または後期高齢者医療保険料)
- 所得税
- 住民税
そのため、額面で月15万円の年金を受給していても、実際に口座へ振り込まれる手取り額はこれより少なくなります。
老後の資金計画を立てる際は、「ねんきん定期便」などで確認できる受給見込額だけでなく、税金や社会保険料が差し引かれることも考慮しておきましょう。
4. 【国民生活基礎調査】5割超のシニアが「生活が苦しい」と嘆くリアル。年金頼みの限界
年金は税金や社会保険料が差し引かれるため、実際に手元に残る金額は額面より少なくなります。
では、現在のシニア世代は、日々の年金生活をどのように感じているのでしょうか。
厚生労働省が公表した最新の「2025(令和7)年 国民生活基礎調査」によると、高齢者世帯の生活意識の現実は非常に厳しいことがわかります。

同調査によれば、生活が「大変苦しい」(25.2%)、「やや苦しい」(30.6%)と回答した世帯を合わせると55.8%にのぼり、過半数のシニア世帯が経済的な厳しさを感じている実態が浮き彫りになりました。
一方で、「普通」は40.1%、「ゆとりがある(大変+やや)」と答えた世帯はわずか4.2%にとどまっています。
また前述の通り、年金を受給している高齢者世帯のうち43.4%が「収入のすべて(100%)を公的年金・恩給に依存している」こともわかっています。
額面通りには受け取れない年金収入に大きく依存しながらも、昨今の物価上昇の影響により、過半数が生活の苦しさを実感しているのがいまどきのシニアのリアルな姿と言えます。
5. 年金頼みの限界にどう備える?最新の制度改正と現役世代にできる対策
今回は、公的年金制度の基本や2026年度の改定額、そしてシニア世代の受給実態と生活意識について解説しました。
2026年度の年金額は4年連続のプラス改定となりましたが、物価の上昇率には届いておらず、実質的な目減りが続いています。
公的年金のみに依存した生活は、過半数のシニアが「苦しい」と感じる厳しい状況です。物の値段が上がる時代には、預貯金の額面が変わらなくても、購入できるものが減ってしまうというリスクがあります。
一方で、2025年に成立した「年金制度改正」により、これからの公的年金は「多様な働き方」や「長く働くこと」を後押しする制度へと変わっていきます。
具体的には、短時間労働者の厚生年金への加入対象が拡大されるほか、働きながら年金を受け取る際の「在職老齢年金」の支給停止調整額が2026年度から65万円に引き上げられ、年金が減額されにくくなります。
さらに、遺族厚生年金の男女差解消や、一定以上の月収がある人の標準報酬月額上限の引き上げ、iDeCo(個人型確定拠出年金)の加入可能年齢の上限引き上げなども盛り込まれました。
これらの改正内容からもわかるように、これからの時代は長く働き続けて収入と将来の手厚い年金を確保することと、NISAやiDeCoといった税制優遇制度を活用し、蓄えの一部を働かせることが欠かせません。
お金の不安を少しでも和らげ、豊かなセカンドライフを迎えるために、今できることから少しずつ行動を始めてみてはいかがでしょうか。