
ボーナス支給やライフプランを見直すタイミングで、「自分は将来、年金をいくらもらえるのだろう」「老後の暮らしは維持できるのか」と不安や疑問を抱く方は少なくありません。
実際の年金受給額は現役時代の年収や就労期間によって大きく異なり、特に国民年金のみか、厚生年金にも加入しているかによって、将来受け取れる金額には大きな開きが生じます。
かつて証券会社で多くのお客様の資産形成やライフプランをサポートしてきた経験から言えるのは、安心できる老後設計の第一歩は「ご自身の年金の見込み額と、実際の手取り額のリアルな目安」を把握することです。
そこで本記事では、公的年金制度の仕組みを整理した上で「平均年収300万円・勤続年数30年」という具体的なケースを想定し、将来もらえる年金額を試算します。
統計データから見る「業界ごとの平均給与」の傾向も解説しますので生活設計の参考にしてください。
1. 老後に支給されるのはどっち?「国民年金」と「厚生年金」の仕組み
たとえ生涯の平均年収が300万円であっても、30年間にわたる就労期間中に厚生年金へ加入していたかどうかで、老後の受給額には大きな違いが生まれます。
そのため、まずは日本の公的年金がどのような仕組みになっているのか、基本をおさらいしておきましょう。
国内の公的年金制度は、一般的に「2階建て」の構造に例えられます。
1階部分に該当するのがすべての国民に共通する国民年金(基礎年金)で、その上に重なる2階部分として厚生年金が組み込まれています。
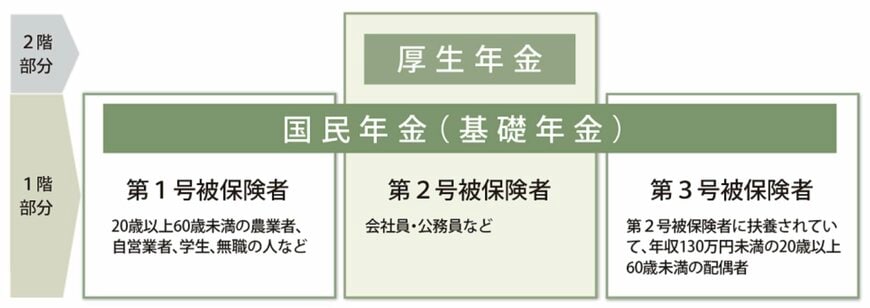
- 第1号被保険者:自営業者、フリーランス、学生、未就業者など
- 第2号被保険者:民間企業の会社員や公務員
- 第3号被保険者:第2号被保険者の扶養に入っている配偶者
国民年金は、日本国内に住所を持つ20歳から60歳までの全員が加入を義務付けられている制度です。
納める保険料は定額であるため、将来的に受け取れる基礎年金の額も加入期間が同じであれば一律に近いものとなります。
一方の厚生年金は、国民年金にプラスして支給される仕組みで、主に企業に勤める会社員や公務員などが加入します。
こちらの保険料は本人の給与や賞与の額に応じて決定されるため、将来の受給額に個人差が出やすいのが大きな特徴です。
次の章では、これら2つの年金を同時に受給できる会社員をモデルに、「平均年収300万円」「勤続30年」という具体的な条件で、老後の月々の受給額がいくらになるのかを詳しく見ていきます。
2. 平均年収300万円・勤続30年のシミュレーション!厚生年金と国民年金の合計額は?
ここでは、生涯にわたる平均年収が300万円であり、民間企業において30年間勤務したというケースを設定し、以下の前提条件に基づいて将来受け取れる年金の目安額を試算してみます。
- 2003年4月以降の期間に、厚生年金へ通算30年間(360ヶ月)加入している
- 国民年金は20歳から60歳までの40年間のうち、学生納付特例(追納なし)などにより実質納付期間が30年と仮定する
- 配偶者や扶養家族のいない単身の世帯である
2.1 2階部分にあたる「厚生年金」の受給額を計算
厚生年金として支給される金額は、定められた算式にのっとって導き出されます。
年金額=報酬比例部分+経過的加算+加給年金額
ここでいう「経過的加算」とは、定額部分の計算額が老齢基礎年金を上回るときにその差額を埋めるための給付であり、「加給年金」は扶養している配偶者や子供がいる世帯に上乗せされる家族手当のような制度です(それぞれ支給には一定の条件があります)。
本記事における試算では、受給額の大部分を占める「報酬比例部分」に絞って計算を行うため、「経過的加算」や「加給年金額」については考慮していません。
なお、中心となる報酬比例部分は、以下に示す固有の計算方法によって算出されます。
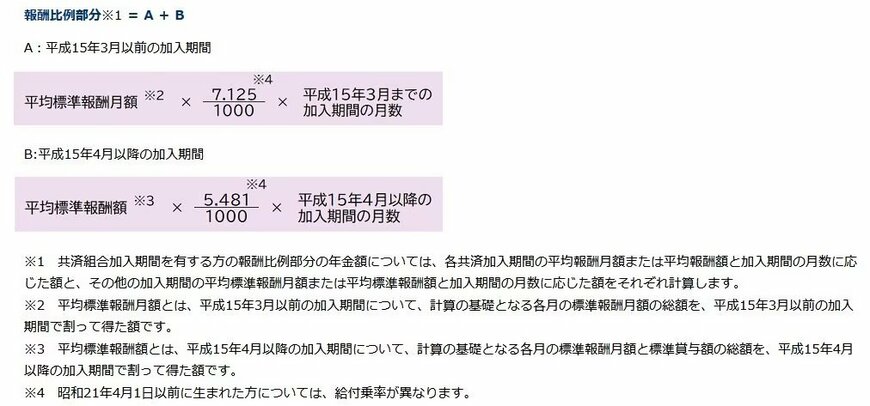
報酬比例部分の合計=A+B
- A(2003年3月以前の加入分):平均標準報酬月額×7.125/1000×2003年3月までの加入月数
- B(2003年4月以降の加入分):平均標準報酬額×5.481/1000×2003年4月以降の加入月数
「平均標準報酬月額」とは、2003年3月より前の加入期間において、各月の標準報酬月額の総和をその期間の月数で割って算出するものです。
これに対し「平均標準報酬額」は、2003年4月以降の加入期間を対象とし、毎月の標準報酬月額に賞与(ボーナス)の額を加算した総額を、加入月数で割って算出します。
例として、2003年4月以降に30年間にわたり厚生年金に加入し、生涯の平均年収が300万円であったと想定します。このとき、賞与込みの年収の12分の1にあたる約25万円が平均標準報酬額の目安となります。
この数値をベースに簡易的な試算を行うと、老後に受け取れる厚生年金の額は月額で約4万1000円となります。
2.2 1階部分にあたる「国民年金」の支給額をシミュレーション
会社員など厚生年金の対象者は「第2号被保険者」となるため、老後は厚生年金だけでなく、国民年金(基礎年金)も合わせて受給することが可能です。
ここでは、年金のベースとなる1階部分、すなわち国民年金の受給額について見ていきましょう。
国民年金の基本的な支給額は、次の数式を用いて算出されます。
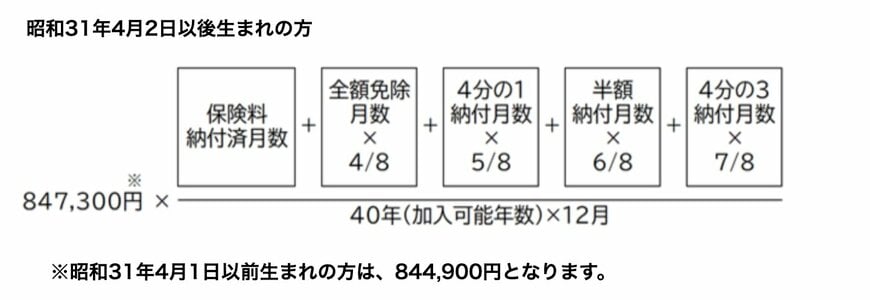
満額の基準額(※昭和31年4月2日以降に生まれた方が対象)に対し、「保険料の実際の納付月数 ÷ 加入可能な最大月数」を掛け合わせて割り出します。
今回の試算モデルのように、学生特例などの影響により保険料を実際に納付した期間が通算30年間(360ヶ月)となるケースでは、国民年金の受給額は月額で約5万3000円となります。
これらを総合すると、生涯の「平均年収300万円」の会社員が「30年間」勤務した場合、1階の国民年金と2階の厚生年金を合わせた合計の受給額は、月額で約9万4000円という目安になります。
3. 実際の受給状況は?今のシニア世代がもらう年金月額のリアル
ここまでは、「平均年収300万円」「勤続年数30年」という条件に沿って、将来支給される年金月額の目安を算出しました。
それでは、現在すでに公的年金を受給している高齢者層は、具体的にどれくらいの金額を得ているのでしょうか。
厚生労働省年金局の資料「令和6年度 厚生年金保険・国民年金事業の概況」に記載されている、国民年金と厚生年金の双方を合わせた受給者のデータを見てみましょう。
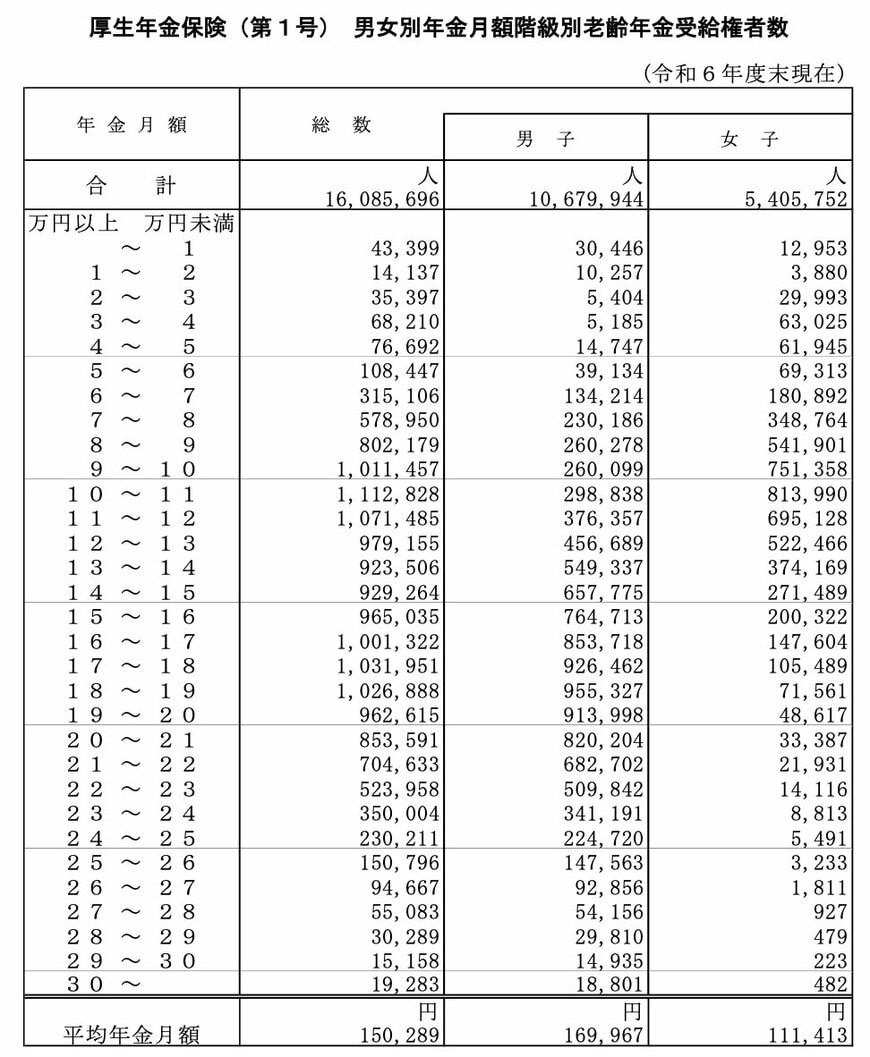
- 月額9万円未満の受給割合:約12.7%
公的年金の受給状況を詳しく見ると、国民年金(基礎年金)と厚生年金を併せて受給している人のうち、今回の試算に近い水準である月額9万円未満の受給者は、全体の約12.7%を占めていることが分かります。
つまり、今回の「平均年収300万円・30年間勤務」による試算結果(約9.4万円)と同等か、それを下回るような受給世帯も一定の割合で存在しているのが現状です。
ただし、これらの公表されている統計データや試算された金額は、すべて「額面」の数値であることに留意しなければなりません。実際の生活口座に振り込まれる手取り額は、ここから税金や社会保険料が差し引かれた金額になります。
4. 見落としがちな盲点!年金から差し引かれる税金と社会保険料
前の章では「平均年収300万円で30年間働いたケース」を想定した年金の見込み額を算出しましたが、この金額はあくまでも「総支給額(額面)」であり、すべてが手元に入るわけではありません。
老後の年金も現役時代の給料と同じように、所定の税金や社会保険料が天引きされる仕組みになっているため、実際の口座振込額は試算値よりも低くなります。
主に年金から天引き(特別徴収)される項目としては、以下のものが代表的です。
- 所得税(国税)
- 住民税(地方税)
- 健康保険料(国民健康保険や後期高齢者医療制度の保険料)
- 介護保険料
ここで具体的なイメージを持つために、総務省の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の単身無職世帯(ひとり暮らしの高齢者)の家計データを参考に見てみましょう。
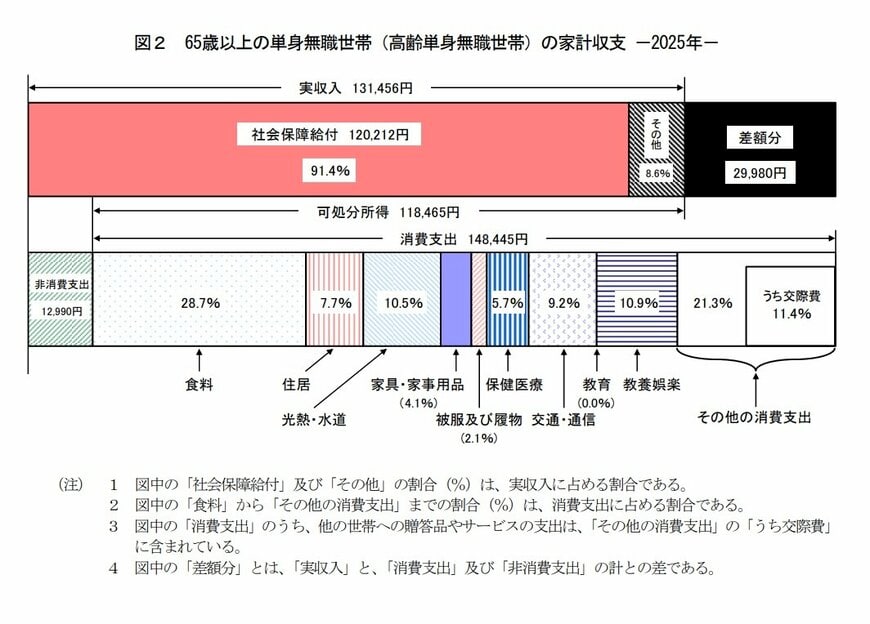
- 実収入(全体の額面収入):13万1456円
- 可処分所得(実際に使える手取り額):11万8465円
- 消費支出(生活費などの支払額):14万8445円
- 非消費支出(天引きされる税や社会保険料):1万2990円
このデータによると、年金等による額面上の実収入が13万1456円あるのに対し、税金や社会保険料の負担として1万2990円が引かれるため、最終的な手取り(可処分所得)は11万8465円にとどまります。
実際に差し引かれる金額はお住まいの自治体や個人の前年所得、世帯構成などによって上下しますが、一般的な目安としては額面金額のおおむね10%から15%程度が天引きされると考えておくとよいでしょう。
5. 統計データから見る「業界ごとの平均給与」の傾向
ここまで「平均年収300万円・勤続30年」の場合の年金目安(月額約9.4万円)をベースに試算を見てきました。
この結果を一つの目安としつつ、「老後の生活をより豊かなものにしたい」「今のうちから少しでも貯蓄や将来への備えを増やしていきたい」と考えられる方も多いのではないでしょうか。
将来に向けた資産形成を考える上で、一つの選択肢となるのが現役時代の収入アップです。
ただ、給与水準というのは、個人の努力やスキルだけでなく、実は「どの業界(業種)に身を置いているか」という背景も大きく影響します。
国税庁の「民間給与実態統計調査」によると、国内の全14業種において、業界ごとの平均給与には仕組み上の違いによる格差が存在します。
「一生懸命働いているのに思うように給与が上がらない」と感じる場合、それはご自身の能力不足ではなく、業界全体のビジネスモデルや利益率による影響かもしれません。
これからのキャリアやライフプランを前向きに見つめ直すヒントとして、日本の「業界別給与の現状」を客観的なデータから確認してみましょう。
5.1 ライフプランの選択肢を広げる、平均給与が比較的高めの「3業種」
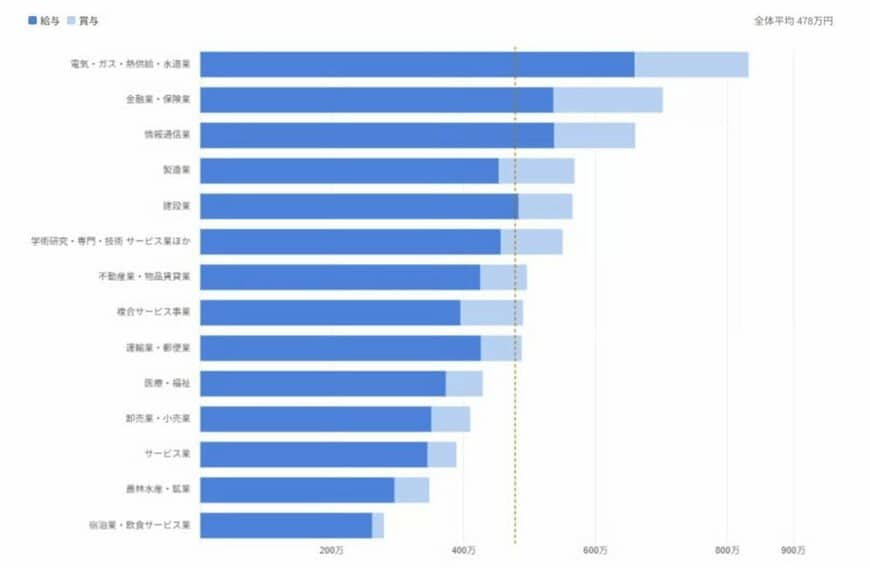
現役時代の収入を増やし、将来の貯蓄や年金額の手取りをより手厚くしたい場合、以下のような平均給与が高めに推移している業界へ目を向けてみるのも一つの方法です。
- 電気・ガス・熱供給・水道業(平均給与:832万4000円)
- 金融業・保険業(平均給与:702万3000円)
- 情報通信業(IT・通信)(平均給与:659万5000円)
インフラや金融、ITといった業界は、社会的な需要やビジネスの仕組み上、全体の平均給与が高くなる傾向にあります。
また、女性のキャリアアップという視点で見ても、「情報通信業(女性平均:502万3000円)」や「金融業・保険業(女性平均:502万円)」の2業種は女性平均が500万円を超えており、ライフステージの変化に合わせながら安定して長く働きやすい環境が整っている業界と言えます。
5.2 仕組み上、平均給与が比較的緩やかにとどまりやすい「3業種」
一方で、働く方の貢献度や努力にかかわらず、業界全体のビジネスモデル(人件費率の高さや価格競争の激しさなど)から、平均給与が比較的緩やかにとどまりやすい業界もあります。
- サービス業(平均給与:389万1000円)
- 農林水産・鉱業(平均給与:347万9000円)
- 宿泊業・飲食サービス業(平均給与:279万3000円)
これらの業界は私たちの生活に密着した大切なお仕事ですが、業界全体の利益構造上、個人の成果がそのまま大幅な給与アップに直結しにくいという現実的な側面を持っています。
5.3 大切なのは、自分のスキルが一番活きる「場所」を知ること
現在就業されている業界や、これから新しく挑戦しようとしている分野がどこに位置しているかを知ることは、決して現状を否定するためのものではありません。
もし「今の職場でこれ以上給与を上げるのが難しい」と感じているなら、それはあなたが活躍する「場所(業界)」を変えるだけで収入がアップする可能性があるというポジティブな気づきでもあります。
将来の年金額や貯蓄額にゆとりを持たせるために、毎日の仕事を頑張るのと一歩並行して、「平均給与が比較的高い業界には、どんな職種があるのだろう?」と少し視野を広げて調べてみてはいかがでしょうか。
6. 老後設計のポイント:「仕組み・就労条件・手取り額」を総合的に捉える
本記事では、日本の公的年金が持つ基本的な仕組みを整理しながら、「平均年収300万円・30年間勤務」というケースにおける将来の年金受給額をシミュレーションしました。
検証の結果、「平均年収300万円・30年勤務」という条件を満たした場合、国民年金と厚生年金を合算した受給額は月額およそ9万4000円になることが分かりました。
その一方で、現在の高齢者の受給分布に目を向けると、今回の試算に近い月額9万円未満の層が全体の約12.7%を占めており、個々の現役時代の働き方によって受給額にはばらつきがあります。
さらに重要な点として、年金は算出された額面通りに全額が支給されるのではなく、税金や各種社会保険料の天引きによって、手取り額が1割から1割半ほど目減りするリスクも想定しなければなりません。
老後の資金計画を立てるうえで、単に額面の数字を追うだけでなく、制度の基本ルールや天引き後の「本当の手取り額」まで視野に入れておくことが大切です。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 国税庁長官官房企画課「令和6年分 民間給与実態統計調査-調査結果報告-令和7年9月」
安達 さやか