
日々の生活費が上昇を続ける中、家計の見直しとともに将来に向けた資産形成の重要性を感じている方も少なくないでしょう。
総務省が2026年7月7日に公表した最新の「家計調査報告(二人以上の世帯)2026年5月分」によると、勤労者世帯の1世帯あたりの実収入は平均53万4893円と、前年同月比で名目2.4%増加しました。
一見すると家計にゆとりが生まれたように思えますが、同時に日々の消費支出(平均32万345円)も前年同月比で名目1.3%増加しています。
物価上昇の影響から、生活コストの上昇が手元に残るお金をじわじわと削り続けているのが実態です。
こうした状況下で、多くの関心を集めているのが、新NISAを使った投資・運用です。
投資から得られる利益に税金がかからないこの制度は、老後資金などの長期的な資産づくりに大きく貢献します。
とはいえ、制度の仕組みや実際の効果を把握しておかなければ、メリットを最大限に引き出すことはできません。さらに、運用利回りや毎月の積立額、継続する期間によって、将来手元に残る資産額は変動します。
この記事では、証券外務員一種の資格を持つ筆者が、45歳から65歳まで毎月3万円を20年間積み立てた場合の具体的なシミュレーションを通して資産形成のプロセスを分かりやすく解説していきます。
※本記事で行うシミュレーションにおいて、累計の投資総額がNISAの生涯非課税保有限度額(総枠1,800万円)を超える場合、その超過分については課税対象(課税口座での運用)となりますのであらかじめご留意ください。
※投資信託は元本割れのリスクがあります。また運用成果は後にならなければわからないのであらかじめご留意ください。
1. 知っておきたい新NISAの「メリット」!投資利益や配当金が非課税に
老後資金の不安を和らげる強力なツールとして、2024年に枠が拡大され、より使い勝手が良くなったのが「新NISA」です。
最大のメリットは、投資で得た利益が非課税として扱われる点にあります。
通常、投資の利益や配当金には約20%の税金が課せられますが、NISA口座での運用であれば税負担がなくなり、利益をまるごと受け取ることが可能です。
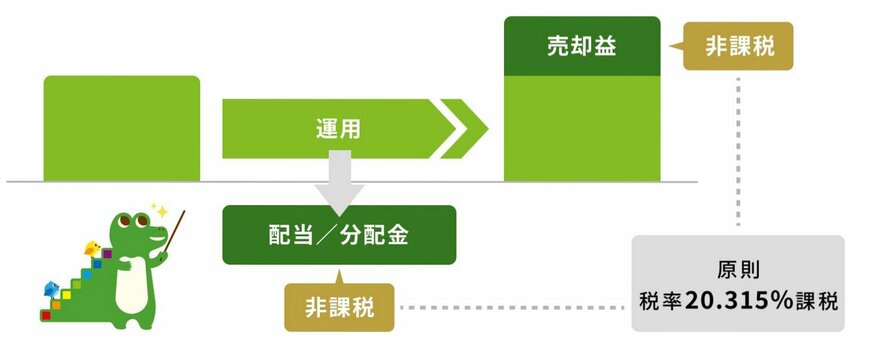
ただし、投資できる金額や対象商品には一定のルールがあるため、あらかじめ制度の内容を理解しておくことが重要です。
1.1 「新NISA」で押さえておきたい6つの特徴
「新NISA」の主なポイントは以下の6点です。
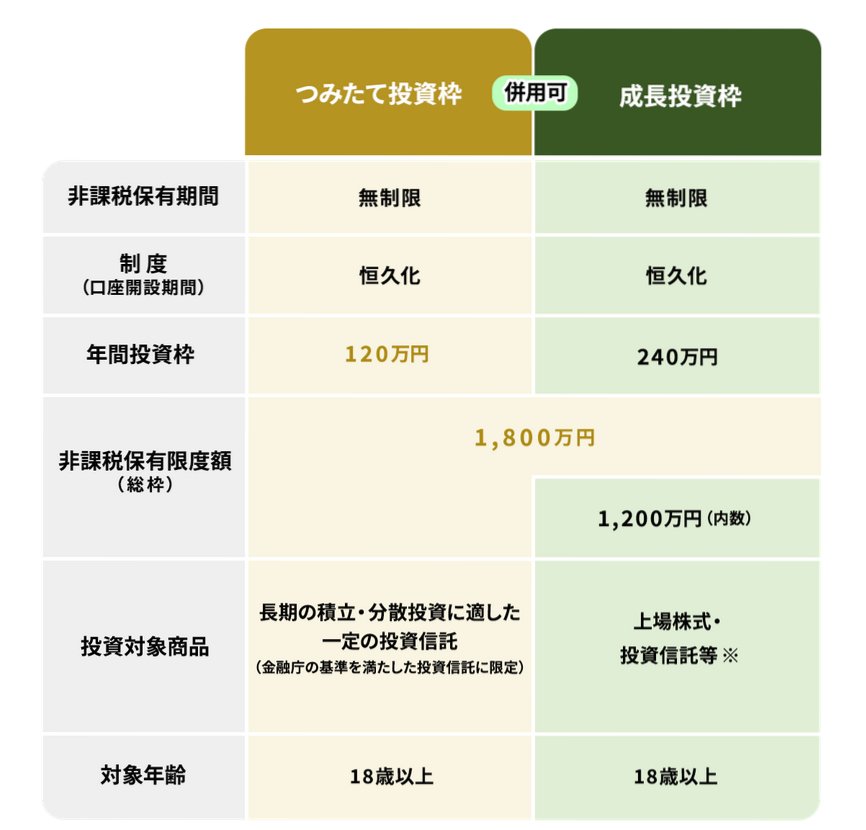
- 非課税保有期間は無期限
- 「つみたて投資枠」と「成長投資枠」の併用が可能
- 年間投資枠は、つみたて投資枠「年間120万円」・成長投資枠「年間240万円」
- 非課税保有限度額は1800万円(内、成長投資枠1200万円)※枠の再利用可能
- つみたて投資枠の投資対象商品は「長期の積立・分散投資に適した一定の投資信託」
- 成長投資枠の対象商品は「上場株式・投資信託等」
投資と聞くとまとまった資金が必要と考えがちですが、今ではワンコインから手軽に始められるサービスも充実しています。
NISAを利用すれば、投資信託などの金融商品に少額からチャレンジできるため、投資未経験者にとってもハードルが低い制度となっています。
次章では、毎月の積立を続けた場合に、将来どの程度の資産が形成できるのかをシミュレーションしていきます。
2. 45歳から65歳「毎月3万円」で積立投資!利回り別でシミュレーション
ここでは、以下の前提条件をもとに、NISAを利用して積立投資を行った場合、どの程度の資産形成が期待できるのかを確認します。
- 45歳から65歳までの20年間で老後資金をつくる
- 積立額は毎月3万円
- 投資信託で利回り年1~5%を想定
2.1 【試算結果を見る】「毎月3万円」×20年×「年1〜5%」で積立投資
【新NISA】想定利回り別「月3万円」積立投資シミュレーション結果

出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
想定利回り:資産評価額(元本部分は720万円)
- 年1%:796万円
- 年2%:883万円
- 年3%:981万円
- 年4%:1092万円
- 年5%:1217万円
20年間にわたって毎月3万円を積み立てた場合、最終的には約796万円〜1217万円の資産形成が見込まれます。
元本は合計720万円ですが、運用状況によっては約76万円〜最大497万円ほどの利益が加わる可能性があります。
ただし、投資にはリスクが伴い、期待リターンが高くなるほどリスクも大きくなるため、その点を理解したうえで活用することが重要です。
3. 【積立額別】20年間で「2000万円」を目指す。年利5%想定で「月5万円」が必要
老後に必要な資金は家庭ごとに異なりますが、ここでは2000万円を目標としたケースを想定します。
45歳から65歳までの20年間でこの金額を準備するには、毎月どの程度の積立が必要になるのかを試算します。
3.1 【試算結果を見る】「20年間」×5%で積立投資
【新NISA】積立金額別「想定利回り5%」積立投資シミュレーション結果

出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成
毎月の積立金額:資産評価額
- 月3万円:1217万円
- 月4万円:1623万円
- 月5万円:2029万円
- 月6万円:2435万円
- 月7万円:2841万円
※想定利回り:年5%
試算の結果、年利5%で20年間運用した場合、毎月5万円を積み立てることで2000万円を超える資産形成が可能となります。
ただし、月5万円の積立は家計の負担となる場合もあり、また利回りも確実ではないため、想定通りに資産が増えない可能性がある点には注意が必要です。
そのため、老後資金の準備はできるだけ早い段階から始めることが重要です。
たとえば、より若い年齢から積立を開始し運用期間を長く確保できれば、目標金額を達成するために必要な毎月の積立額はさらに少なくて済みます。
このように、積立期間を長く確保することで、毎月の負担を軽減しながら効率的に資産形成を進めることができます。
4. 【段階的に増やす資産形成】収入の増加にあわせて積立金額を増やしていくアプローチを紹介
まずは少額から投資に挑戦し、ゆくゆくは積立額を増やしていきたいと考える方もいるでしょう。
そうしたケースでは、自身の収入アップのタイミングに合わせて積立額を段階的に引き上げていくアプローチが効果的です。
たとえば、最初は月1万円からスタートし、5年ごとに2万円ずつ増額していくと、20年間で合計960万円の投資元本を積み上げることができます。
さらに、年利3%で運用した場合、最終的な資産は約1191万円となり、元本の約1.2倍に成長する試算です。

このやり方は、無理のない範囲でスタートでき、途中で挫折しにくいというメリットがあります。初期の負担を少なくしつつ、収入増に合わせて投資額を増やすことで、日々の生活を圧迫せずに着実な資産形成が可能です。
長期投資において最も大切なのは「継続すること」です。
まずは少額から始め、余裕が出てきたら積立額を見直すことで、現実的かつ着実に資産を増やしていきましょう。
5. 新NISAを活かすには「非課税」と「長期積立」の組み合わせが重要
今回は、総務省の公式統計が示す「収入と支出」のリアルな推移を踏まえ、20年間「毎月3万円」を新NISAで積み立てた場合の資産シミュレーションをご紹介しました。
投資には元本割れなどのリスクも伴いますが、一度設定すれば自動的に資産形成が進む「積立投資」は、日々の忙しさに追われる現役世代にとって最も合理的で続けやすいアプローチです。
とはいえ、そのメリットを十分に活かすには、制度のルールを正しく理解し、自分のライフプランに合った積立額や運用期間を計画することが大切です。
シミュレーション結果が示すように、設定する利回りや毎月の積立額が少し違うだけでも、将来の資産額には大きな差が生まれます。
投資のリスクを理解したうえで、自分自身のペースを守って継続することが、豊かな将来に向けた資産形成の第一歩となるでしょう。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。
参考資料
中井 里穂