
帝国データバンクが2026年6月11日に公表した「2026年夏季賞与の動向アンケート」によると、今夏の正社員1人あたりの平均ボーナス支給額は前年比1万8000円増の「47万7000円」となりました。
ボーナスが支給されたタイミングで、家計をもう一度見直している方もいるのではないでしょうか。
物価上昇が長引く現代において、「資産運用」に関心を持つ方が増えています。
決まった金額をコツコツと積み立てる「積立投資」は初心者にとっても始めやすい方法の一つです。
さらに、NISA(少額投資非課税制度)を活用すれば、運用益にかかる税金が非課税になるため、効率よく資産形成を進められます。一度設定してしまえば、あとは「ほったらかし」で問題ありません。
投資初心者には、まとまったボーナスを一度に全額投資することに不安を感じる方も少なくないでしょう。
ボーナスを元手に毎月3万円や5万円など、時間を分散させて積み立てるスタイルなら無理なく続けやすいかもしれません。
本記事では、証券外務員一種の資格を持つ筆者が、新NISAで毎月3万円・5万円を「ほったらかし運用」した際のシミュレーションを詳しく解説します。
※投資信託は元本割れのリスクがあります。また運用成果は後にならなければわからないのであらかじめご留意ください。
1. 知っておきたい新NISAの仕組み:年間最大360万円まで投資可能
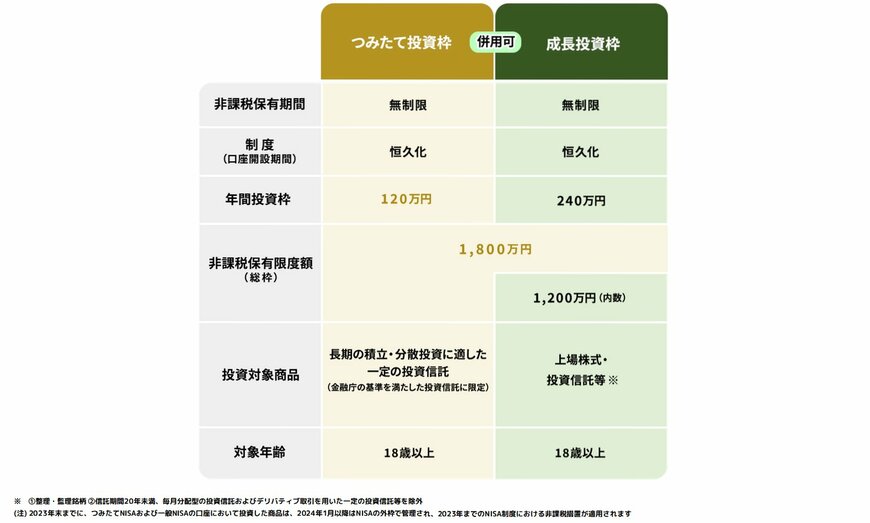
新NISA制度には「つみたて投資枠」と「成長投資枠」の2つの枠があり、これらを同時に利用することができます。
1.1 つみたて投資枠のポイント
- 年間投資上限額:120万円
- 投資対象商品:金融庁の基準を満たした一定の投資信託
1.2 成長投資枠のポイント
- 年間投資上限額:240万円
- 投資対象商品:上場株式・投資信託など
1.3 知っておくべき共通仕様
- 非課税保有期間:無期限
- 非課税保有限度額(総枠):1800万円(うち成長投資枠は1200万円まで)※枠の再利用が可能
新NISAでは、2つの枠を合わせると年間で最大360万円まで投資が可能です。
また、生涯非課税限度額は最大1800万円に設定されており、保有商品を売却すれば翌年以降にその分の非課税枠が復活して再利用できるようになりました。
非課税期間が無期限化されたこともあり、以前の制度よりもさらに長期的な視点での資産形成に取り組みやすくなっています。
2. 【新NISAシミュレーション】「月3万円&月5万円」をほったらかし運用したら?
毎月決まった金額をコツコツ購入する積立投資は、価格が下がったときには多くの量を、上がったときには少ない量を自動的に買い付ける手法です。
この仕組みにより、長期間運用をすることで購入単価が平準化されるメリットがあります。
将来の運用結果を完全に予測することはできませんが、事前にシミュレーションを行うことで、将来に向けた資産形成の具体的なイメージが湧きやすくなるでしょう。
ここでは、15年から35年間にわたり、想定利回り(年利3%〜6%)でほったらかし運用を続けた場合の試算結果を一覧でご紹介します。
2.1 毎月3万円を積み立てた場合のシミュレーション
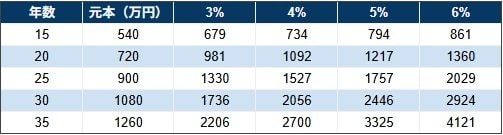
毎月3万円をコツコツ積み立てた場合の、投資期間と利回りごとの運用成果(元本と運用益の合計)は以下の通りです。
15年間【元本:540万円】
- 利回り 3%: 679万円
- 利回り 4%: 734万円
- 利回り 5%: 794万円
- 利回り 6%: 861万円
20年間【元本:720万円】
- 利回り 3%: 981万円
- 利回り 4%: 1092万円
- 利回り 5%: 1217万円
- 利回り 6%: 1360万円
25年間【元本:900万円】
- 利回り 3%: 1330万円
- 利回り 4%: 1527万円
- 利回り 5%: 1757万円
- 利回り 6%: 2029万円
30年間【元本:1080万円】
- 利回り 3%: 1736万円
- 利回り 4%: 2056万円
- 利回り 5%: 2446万円
- 利回り 6%: 2924万円
35年間【元本:1260万円】
- 利回り 3%: 2206万円
- 利回り 4%: 2700万円
- 利回り 5%: 3325万円
- 利回り 6%: 4121万円
毎月3万円を積み立てる場合、20年間運用すると、元本720万円に対して年利4%の運用であれば約1092万円まで増える計算になります。
2.2 毎月5万円を積み立てた場合のシミュレーション
続いて、毎月の積立金額を5万円に増やした場合のシミュレーション結果を見てみましょう。
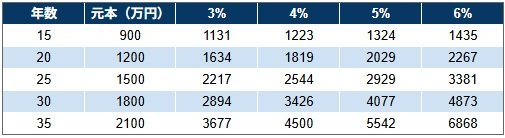
15年間【元本:900万円】
- 利回り 3%: 1131万円
- 利回り 4%: 1223万円
- 利回り 5%: 1324万円
- 利回り 6%: 1435万円
20年間【元本:1200万円】
- 利回り 3%: 1634万円
- 利回り 4%: 1819万円
- 利回り 5%: 2029万円
- 利回り 6%: 2267万円
25年間【元本:1500万円】
- 利回り 3%: 2217万円
- 利回り 4%: 2544万円
- 利回り 5%: 2929万円
- 利回り 6%: 3381万円
30年間【元本:1800万円】
- 利回り 3%: 2894万円
- 利回り 4%: 3426万円
- 利回り 5%: 4077万円
- 利回り 6%: 4873万円
35年間【元本:2100万円】
- 利回り 3%: 3677万円
- 利回り 4%: 4500万円
- 利回り 5%: 5542万円
- 利回り 6%: 6868万円
※累計の投資総額がNISAの生涯非課税保有限度額(総枠1800万円)を超える場合、その超過分については課税対象(課税口座での運用)となりますのでご留意ください。なお、2024年以降の新NISA制度では、保有している商品を売却すると、その商品の取得時の金額(簿価)の分だけ非課税投資枠が翌年以降に復活します。これにより、生涯投資枠の範囲内であれば、一度売却して空いた枠を再度使って新しい投資を行うことが可能です。
毎月5万円まで積立額をあげると、20年間の運用で年利4%の場合、1819万円に達する投資効果が期待できます。
投資する金額が大きくなるほど、複利の効果もより大きなものになることがわかります。
※これらの数値はあくまでシミュレーション上の試算であり、将来の運用成果を確約するものではありません。実際の投資には元本割れのリスクが伴います。
3. 新NISAを始める前に押さえるべき注意点:リスク許容度に見合った運用を
新NISAでの資産形成をスムーズに進めるために、いくつか知っておくべき重要なポイントがあります。
3.1 金融機関によって商品ラインナップやサービス内容が変わる
NISAの口座は1人につき1つの金融機関でしか開設できません。各金融機関によって取り扱っている投資信託の種類や、ポイント還元率、サポートの充実度などが異なります。そのため、長期にわたって付き合っていける金融機関をじっくり選ぶことが大切です。
3.2 自分のリスク許容度に見合った運用設定を行う
新NISAによって投資枠が拡大し、非課税期間も無期限になるなど、資産運用の幅が広がりました。
しかし、その分だけ「自分がどの程度の価格変動(損益の幅)を許容できるか」というリスク許容度を意識することが重要になります。無理のない積立金額や商品選びを徹底しましょう。
3.3 市場の暴落時にどう動くか事前に決めておく
長期運用によってパフォーマンスを発揮しやすいのが積立投資の強みです。しかし、運用期間中には相場が大きく冷え込む局面に遭遇することもあります。
そうした暴落の際、不安になって慌てて売却してしまわないよう、「価格が下がっても淡々と買い続ける」「どのようなタイミングで現金化するか」といった投資ルールをはじめに想定しておくと冷静に対処できます。
3.4 他の課税口座との損益通算や繰越控除は対象外
NISA口座内で生じた損失は、通常の課税口座(特定口座や一般口座)で得た利益と相殺(損益通算)することは不可能です。
同様に、その損失を翌年以降に持ち越す(繰越控除)ことも認められていないため、制度の特性を正しく理解した上で活用しましょう。
4. 「ほったらかし投資」は複利の効果を狙えるアプローチ。無理のない範囲で準備や情報収集を
投資には元本割れなどのリスクも伴いますが、一度仕組みを作ってしまえば自動的に資産形成が進む「ほったらかし投資」は、日々の値動きに一喜一憂することなく、時間を味方につけて複利の効果を狙えるアプローチです。
今回ご紹介したシミュレーションデータからも分かる通り、毎月の積立額や運用の期間、想定する利回りの違いによって、将来手元に残る資産の規模は大きく変化します。
ただし、試算結果はあくまで将来の目安に過ぎません。ご自身の目指す目標金額や、家計から捻出できる投資額のバランスを考慮するための判断材料としてお役立てください。
ボーナスや日々の余剰資金の一部で資産運用に挑戦したいと考えている方は、現在の家計を見直し、無理のない範囲から具体的な準備や情報収集を始めてみてはいかがでしょうか。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。


参考資料
中井 里穂