

定年退職や継続雇用の切り替え、あるいは公的年金の受給開始など、自身のキャリアと家計の収支構造に大きな転換期を迎える60代。
60代は、定年退職や再雇用、年金受給の開始などを迎え、これまでの「貯める家計」から「使いながら守る家計」へ意識を切り替える時期です。
J-FLEC(金融経済教育推進機構)の調査を見ると、60歳代の金融資産保有額は二人以上世帯と単身世帯で差があり、平均値だけでは老後資金の実態をつかみにくいことがわかります。
本記事では、60歳代の金融資産保有額を世帯別に確認しながら、老後資金づくりで意識したい3つの備えについて解説します。
1. この記事の3つのポイント
-
 60歳代の金融資産データは、一部の保有額が多い世帯が数値を引き上げるため平均値が高く出る傾向にあり、一般的な家庭の指標としては中央値を参考にすることが重要である。
-
単身世帯と二人以上世帯では資産保有状況の分布に差が見られるものの、どちらの世帯形態においても日々の収支バランスと手取り収入に応じた計画的な管理が求められる。
-
老後生活の安定に向けた資金づくりは特別なことではなく、先取り貯蓄の習慣や資金の目的別管理、および年金手取り水準に合わせた固定費調整といった基礎的な見直しが直結する。
 60歳代の金融資産データは、一部の保有額が多い世帯が数値を引き上げるため平均値が高く出る傾向にあり、一般的な家庭の指標としては中央値を参考にすることが重要である。
2. 【60歳代・二人以上世帯】金融資産保有額の平均値と中央値
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、60歳代・二人以上世帯の金融資産保有額を確認します。
※この調査における金融資産とは、預貯金のほか、株式や投資信託、生命保険などを指します。ただし、日常的な決済に利用する普通預金口座の残高は対象外です。
※金融資産を保有していない世帯も含みます。
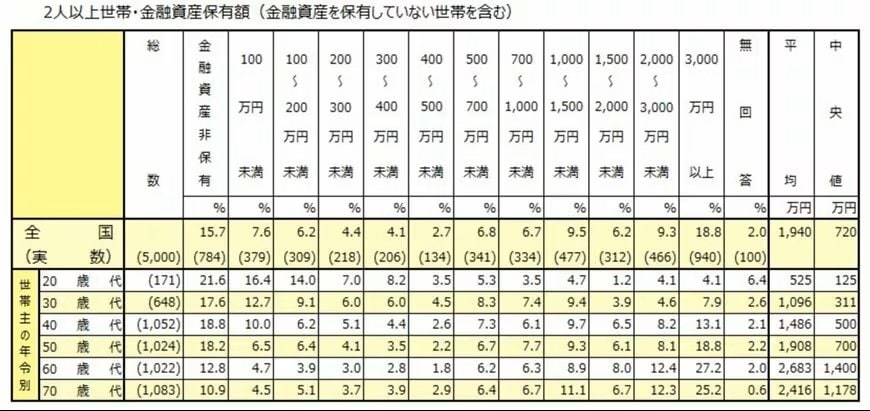
2.1 60歳代・二人以上世帯の金融資産保有額
- 金融資産非保有 :12.8%
- 100万円未満 :4.7%
- 100~200万円未満 :3.9%
- 200~300万円未満 :3.0%
- 300~400万円未満 :2.8%
- 400~500万円未満 :1.8%
- 500~700万円未満 :6.2%
- 700~1000万円未満 :6.3%
- 1000~1500万円未満 :8.9%
- 1500~2000万円未満 :8.0%
- 2000~3000万円未満 :12.4%
- 3000万円以上 :27.2%
- 無回答 :2.0%
- 平均値:2683万円
- 中央値:1400万円
60歳代・二人以上世帯の金融資産保有額は、平均値が2683万円、中央値が1400万円です。
平均値は2000万円を超えていますが、中央値との差は大きく、一部の高額保有世帯が平均を押し上げていると考えられます。
分布を見ると、「3000万円以上」が27.2%で最多となっており、「2000万円以上3000万円未満」の12.4%も合わせると、約4割が2000万円以上の金融資産を保有しています。
60歳代は、退職金の受け取りや住宅ローンの完済などで資産が増えやすい時期です。その一方で、定年退職や再雇用により収入の形が変わる年代でもあります。
平均値だけで判断せず、中央値や分布もあわせて確認しておきましょう。
3. 【60歳代・単身世帯】金融資産保有額の平均値と中央値
続いて、60歳代・単身世帯の金融資産保有額も見てみましょう。
※この調査における金融資産とは、預貯金に加えて株式や投資信託、生命保険などを指します。ただし、日常的に利用する普通預金口座の残高は対象外です。
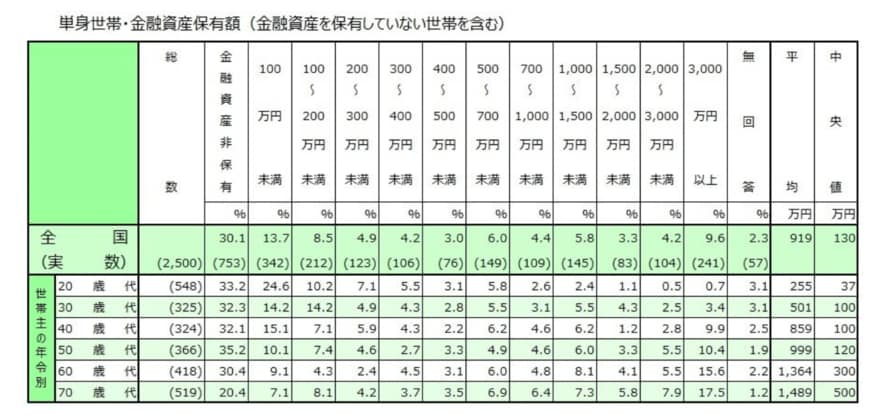
3.1 60歳代・単身世帯の金融資産保有額
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
平均額だけを見ると、一定の老後資金を備えている人が多いように感じられるかもしれません。
しかし、中央値は300万円にとどまっており、平均額ほどの金融資産を持つ人が多数派とはいえない状況です。
分布を見ると、「金融資産非保有」が30.4%で最も高くなっており、「100万円未満」の9.1%を合わせると、約4割が金融資産100万円未満です(普通預金口座の残高は含まず)。
一方で、「3000万円以上」は15.6%です。「2000万円以上3000万円未満」の5.5%も含めると、2割超が2000万円以上の金融資産を保有しています。
60歳代の単身世帯では、まとまった資産を持つ人がいる一方で、老後資金に不安を抱えやすい人も一定数みられます。
4. 老後資金づくりで意識したいこと。今からできる3つの備え
老後資金を考えるとき、「いくら必要か」という金額に目が向きがちです。
もちろん目標額を把握することは大切ですが、それだけでは日々の行動につながりにくい面もあります。
大切なのは、毎月の家計の中でお金を残しやすい仕組みをつくり、将来使う資金を計画的に準備していくことです。
ここでは、老後に向けて今から意識しておきたい3つの備えを確認します。
4.1 貯蓄を「後回し」にしていないか
老後資金を準備するうえで、まず見直したいのが貯蓄の順番です。
生活費を使ったあとに残った分を貯めようとすると、月によって貯蓄額にばらつきが出やすくなります。予定外の出費があれば、まったく貯められない月もあるでしょう。
そのため、収入が入った時点で先に貯蓄分を分けておく方法が有効です。
たとえば、給与が振り込まれたら自動で別口座に移す、積立定期を設定する、NISAの積立を活用するなどの方法があります。
最初から使うお金と貯めるお金を分けておけば、日々の支出に流されにくくなります。無理な節約を続けるよりも、自然に貯蓄が続く仕組みを整えておきましょう。
4.2 お金の置き場所を目的別に分けているか
老後資金は、すべてを同じ方法で管理すればよいわけではありません。
近いうちに使う可能性があるお金は、すぐに引き出せる預貯金で持っておくことが基本です。生活費の補てん、医療費、家電の買い替えなどに備える資金は、安全性と流動性を優先したいところです。
一方で、10年後や20年後に使う予定のお金であれば、株式や投資信託などを活用して運用する選択肢もあります。
ただし、投資にはリスクがあります。生活費や緊急時の資金まで運用に回すと、相場が下がったときに必要なお金を取り崩しにくくなるかもしれません。
まずは日々の生活を守る資金を確保し、そのうえで余裕資金の運用を検討する順番が大切です。
4.3 年金生活に合わせた家計へ近づけているか
老後資金がどのくらい必要になるかは、将来の支出額によって大きく変わります。
現役時代と同じ支出水準のまま年金生活に入ると、貯蓄の取り崩しペースが想定以上に早くなる可能性があります。
特に見直したいのは、毎月固定で出ていく支出です。住居費、保険料、通信費、サブスクリプション、自動車関連費などは、一度見直せば効果が続きやすい項目です。
また、退職後は生活リズムが変わります。在宅時間が増えれば光熱費が上がることもあり、趣味や交際費の使い方も現役時代とは変わるでしょう。
老後が近づいてから急に支出を削ると、生活の満足度を下げてしまう場合があります。早い段階から少しずつ支出を調整し、年金収入でも無理なく続けられる家計に近づけておくことが重要です。
5. まとめ
60歳代の金融資産保有額を見ると、二人以上世帯では中央値が1400万円であるのに対し、単身世帯では300万円にとどまっています。
平均値だけでは見えにくいものの、まとまった資産を持つ層と、十分な備えがない層の差は大きいといえるでしょう。
老後資金を準備するうえでは、目標額を考えるだけでなく、毎月の家計から着実にお金を残す仕組みづくりが必要です。
また、年金生活に入る前から固定費や生活費の水準を整えておけば、退職後の貯蓄の取り崩しを抑えやすくなります。
まずは現在の収支と資産状況を確認し、無理なく続けられる備え方を考えてみましょう。
6. 【監修者のコメント】この記事の総括とこれからの実務上の注意点
本記事の公的データが示す通り、60代の資産水準は一部の高額保有層が数値を引き上げる『平均値』と、実態に近い『中央値』で大きな開きがあり、資産ゼロ層も一定数存在する二極化が特徴です。
まずはご自身の年金手取り見込み額を正確に計算し、それに合わせて現役時代から生活費や口座管理を最適化すること。この論理的な家計の転換策こそが、インフレ期における資産寿命を保全する防衛策となります。


参考資料
加藤 聖人



