
セカンドライフの柱となる公的年金について、「将来的にいくら支給されるのか」「老後の生活費として十分なのか」と不安や疑問を抱く方は少なくありません。
筆者は元証券会社のファイナンシャルアドバイザーとして数多くのお客様の資産形成をサポートしてまいりましたが、安心できる老後のプランを立てるためには、まず土台となる公的年金の実態を正しく把握することが非常に重要だと実感しています。
将来もらえる年金の支給額は、現役時代の年収だけでなく、加入期間や働き方の形態によって一人ひとり異なります。
そこで本記事では、年金のみで暮らす高齢世帯の割合(内閣府調査)や公的年金制度の基本的な仕組みを解説したうえで、「平均年収500万円で40年間勤務した人」の将来受け取れる年金額の目安を試算します。
あわせて、現在のシニア世代における実際の受給額データや、年金から天引きされる税金・社会保険料の仕組みなど、老後資金のリアルな現状を探っていきますので参考にご覧ください。
1. 年金のみで暮らす高齢世帯は43.4%(内閣府調査)
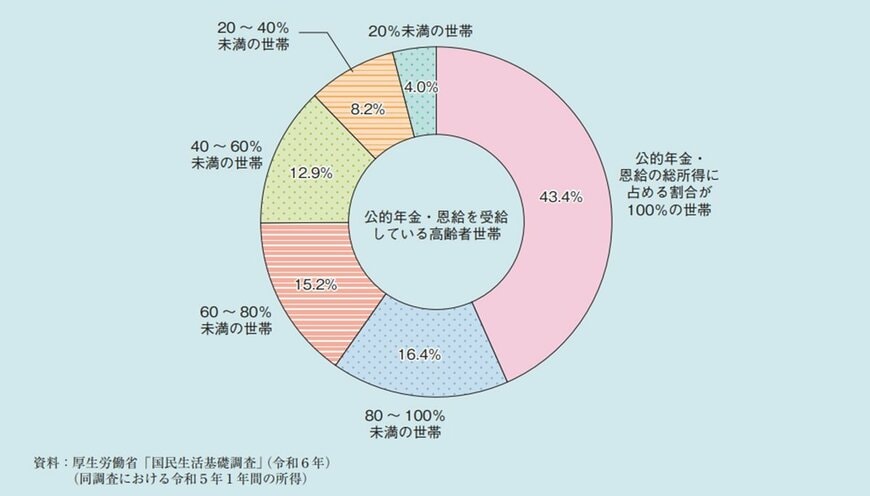
内閣府による最新の高齢社会白書(2026年6月公表)によると、公的年金や恩給を受給している高齢者世帯のうち、それらの受給額が家計収入のすべて(100%)を占めている世帯の割合は43.4%となっています。
多くのシニアにとって、年金が老後の生活を支える柱になっている実態が示されています。
2. 老後の生活を支える公的年金の種類と「2階建て」の仕組みとは?
現役時代の平均年収が500万円だとしても、40年間にわたる現役生活の中で厚生年金の加入期間がどれだけあるかによって、将来の年金受給額は大きく左右されます。
まずは、私たちが加入している公的年金制度がどのような構造になっているのか、基本を押さえておきましょう。
我が国の公的年金制度は、一般的に「2階建て」の構造を持っていると表現されます。
その1階部分にあたるベースが「国民年金(基礎年金)」であり、2階部分として会社員などが上乗せして加入するのが「厚生年金」です。
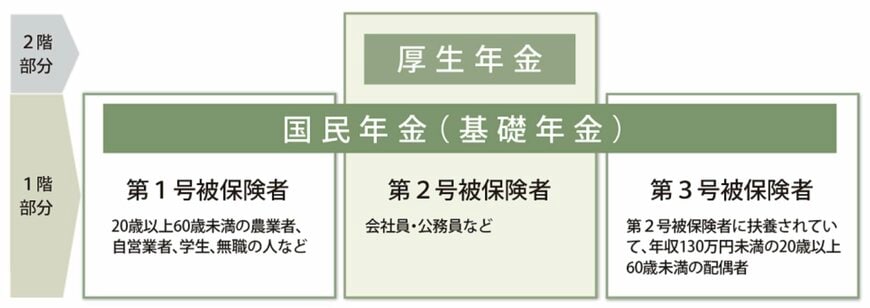
- 第1号被保険者:自営業者、農業・漁業者、学生、無職の方など
- 第2号被保険者:民間企業の会社員や公務員など
- 第3号被保険者:会社員や公務員(第2号被保険者)に扶養されている配偶者
日本国内に住所がある20歳以上60歳未満の全員に加入義務があるのが国民年金です。
毎月の保険料は定額で一律と定められているため、将来の給付額も未納期間などがなければ基本的に一律となり、個人差が生じにくい仕組みです。
一方の厚生年金は、国民年金にプラスして支給される仕組みで、企業に勤める会社員や公務員などが加入します。
こちらの保険料は現役時代の報酬額(給与や賞与)に比例して変動するため、将来受け取れる年金額には人によって大きな格差が生まれやすいのが特徴です。
それでは次章にて、会社員として国民年金と厚生年金の双方の受給資格を持つ人が、「平均年収500万円」「勤続年数40年」という条件を満たした場合、毎月いくらくらいの年金を手にできるのか、具体的な試算結果を見ていきましょう。
3. 「平均年収500万円」で40年間働いた人の年金(額面)はいくら?目安を試算
ここでは、生涯にわたる平均年収が500万円の会社員が、40年間にわたり民間企業に勤務したケースを想定し、将来支給される年金報酬の目安を以下の条件で算出します。
- 現役期間の40年間(480カ月)すべてにおいて厚生年金に加入している
- 国民年金の保険料についても、20歳から60歳までの40年間(480カ月)にわたり全期間納付を完了している(満期)
- 単身者であり、配偶者や扶養家族などの加算対象はいないものとする
3.1 現役時代の収入に連動する「厚生年金」の試算結果
厚生年金として受け取れる金額は、国の定める所定の算定式に則って決定されます。
年金受給額=報酬比例部分+経過的加算+加給年金額
ちなみに「経過的加算」とは、厚生年金の定額部分が老齢基礎年金の支給額を超える場合の差額補填措置であり、「加給年金」は一定の条件を満たつ配偶者や子が家族にいる場合に上乗せされる「年金の家族手当」のような制度です。
今回のシミュレーションでは、個人のキャリアによって決まる中核の「報酬比例部分」の目安をクリアにするため、経過的加算や加給年金といった特殊な加算要素は除外して計算を行います。
受給額のベースとなる報酬比例部分は、以下の算式を用いて割り出されます。
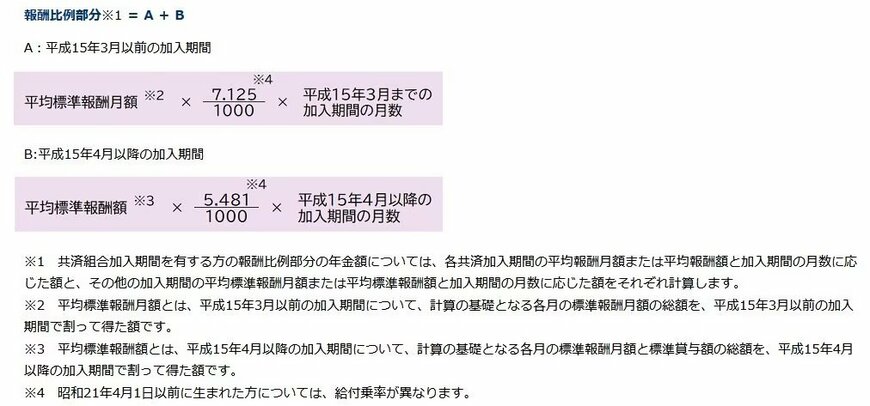
報酬比例部分の計算構成=A+B
- A(2003年3月以前の加入月):平均標準報酬月額 × 7.125 / 1000 × 平成15年3月以前の厚生年金加入月数
- B(2003年4月以降の加入月):平均標準報酬額 × 5.481 / 1000 × 平成15年4月以降の厚生年金加入月数
「平均標準報酬月額」とは、賞与を含まない毎月の基本給等の平均額(平成15年3月以前のデータに対応)を指します。
一方の「平均標準報酬額」は、平成15年4月以降の総報酬制の導入に伴い、毎月の給与だけでなく賞与(ボーナス)も含めた総収入額の平均月換算値を意味します。
今回のモデルとして、生涯を通じた平均年収を500万円と設定すると、ボーナス込みの月平均収入(平均標準報酬額の目安)は、500万円の12分の1である「約41万7,000円」とみなすことができます。
この前提に基づき、40年間(480ヶ月)すべてにおいて厚生年金を払い続けたと仮定して簡易的に試算すると、厚生年金の受給額は年額でおよそ109万2,000円(月額換算で約91,000円)となります。
3.2 ベースとなる1階部分「国民年金」の受給目安
会社員などの「第2号被保険者」は、厚生年金の保険料を納めることで自動的に国民年金の保険料も納付している扱いになるため、将来は両方の年金をダブルで受給できます。
続いて、この基礎部分となる1階の「国民年金(老齢基礎年金)」の支給額について整理していきましょう。
国民年金の支給額は、満額時の基準額をベースに、現役時代の実際の納付月数に応じて以下のように算出されます。
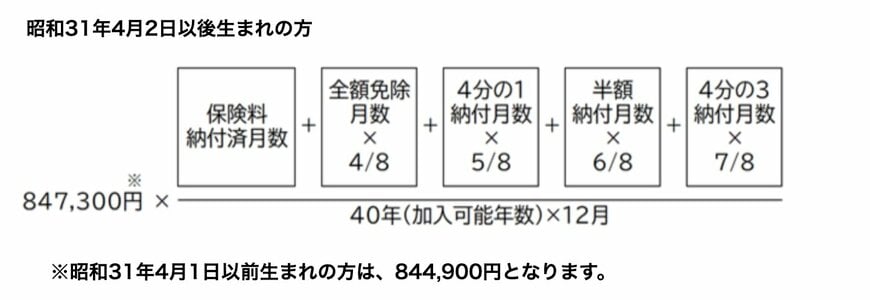
基準となる年額(例:84万7,300円)に対して、「実際の保険料納付月数 ÷ 480ヶ月(40年)」という比率を掛け合わせて算出する仕組みです。
今回の試算では、20歳から60歳までの40年間(480ヶ月)にわたり、保険料をすべて納め切った「満期受給」のケースを想定します。この場合、国民年金の受給額は月額で約7万1,000円(年額に換算すると約85万2,000円)となります。
以上の結果を統合すると、「生涯平均年収500万円」で「40年間」会社員として勤務した場合、老後に受け取れる年金の総額は年額でおよそ194万4,000円、月額に換算すると約16万2,000円という目安になります。
4. 現実の受給水準はどれくらい?今の高齢世代がもらう「実際の年金額」データ(額面)
前章のシミュレーションでは、「年収500万円・勤続40年」という条件における将来の受給見込み額(約16万2,000円)を算出しました。
それでは、現代の日本で実際に年金生活を送っているシニアの方は、毎月どのくらいの金額を手にしているのでしょうか。
行政が発表している公式データである、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金と厚生年金の双方を合わせた実際の受給者分布を見ていきましょう。
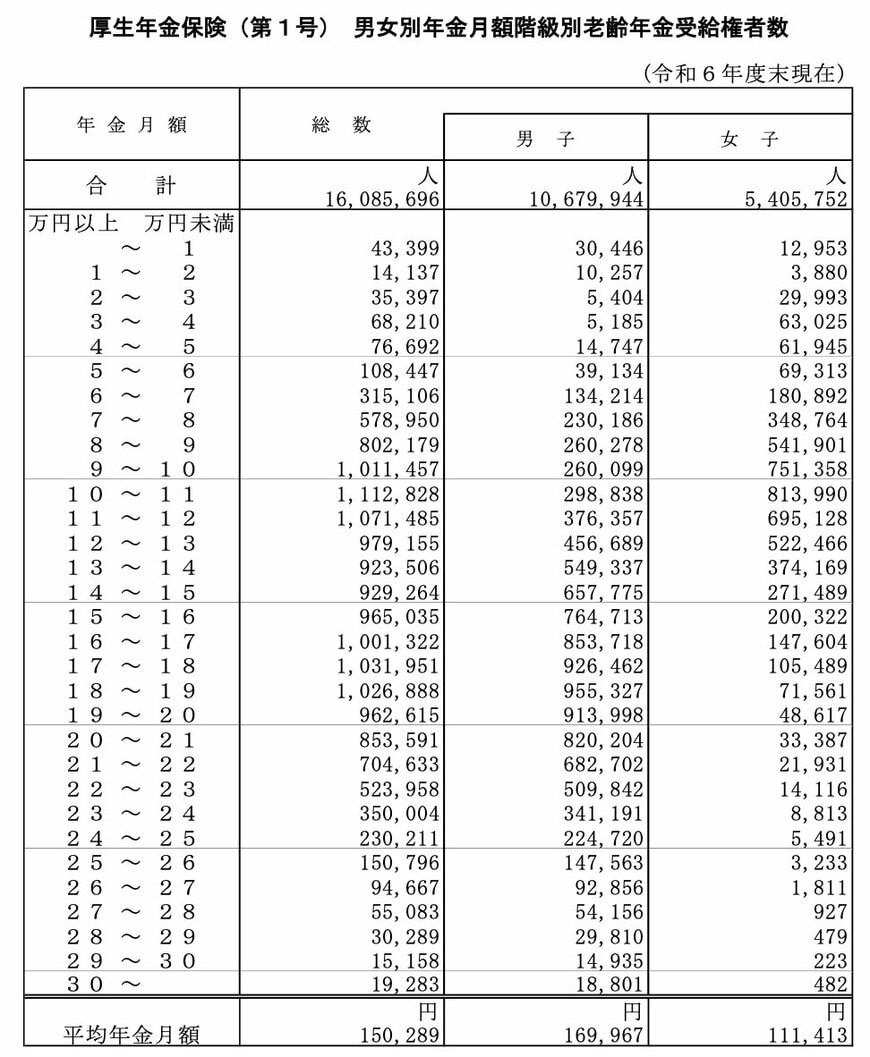
- 受給額10万円未満の層:19.0%
- 受給額10万円以上の層:81.0%
- 受給額15万円以上の層:49.8%
- 受給額20万円以上の層:18.8%
- 受給額20万円未満の層:81.2%
- 受給額30万円以上の層:0.12%
基礎年金と厚生年金の二つを同時に受給している層において、毎月15万円以上の年金を受け取れている人は、全体の約49.8%とほぼ半数の割合となっています。
また、公的統計の分布データによると、今回の試算条件に近い基準である「月額16万円未満」の受給者は、全体の約56.2%を占めていることが分かります。
今回の試算結果(約16.2万円)という水準は、実際の受給者の中では平均よりやや高めの位置付けになると言えそうです。
ただし、これらの公表されている統計データはすべて「額面」の金額であり、現実に口座に振り込まれる手取り額は、ここから各種の控除が行われる点を見落としてはいけません。
5. 「額面通りにはもらえない」年金から差し引かれる税金と社会保険料のリアル
これまでの章で「平均年収500万円・会社員40年勤務」の受給シミュレーション額を見てきましたが、この数字はあくまで「総支給額(額面)」であり、これが丸々手元に入ってくるわけではありません。
老齢年金も現役時代の給与と同じように、受給時にあらかじめ税金や社会保険料が源泉徴収(天引き)される仕組みになっているため、実際の「手取り額」は目減りすることになります。
老後の年金収入から毎月差し引かれる主な項目は、以下のとおりです。
- 国に納める「所得税」
- 自治体に納める「個人住民税」
- 医療制度を維持するための「健康保険料(国民健康保険料または後期高齢者医療保険料)」
- 40歳以上から支払い義務がある「介護保険料」
老後のリアルな生活費の収支バランスの参考例として、総務省が発表している「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の単身無職世帯(ひとり暮らしの高齢者)の家計データをチェックしてみましょう。
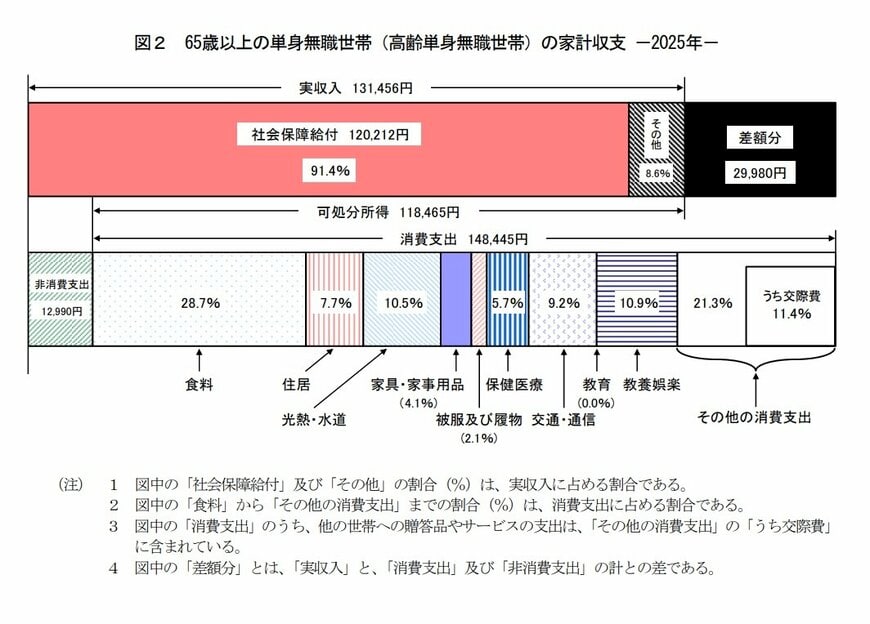
- 実収入(月々の総支給額):13万1,456円
- 可処分所得(実際の自由な手取り額):11万8,465円
- 消費支出(日々の生活費):14万8,445円
- 非消費支出(税金や社会保険料等の天引き分):1万2,990円
この公的調査によると、年金などによる額面の総収入が13万1,456円であるのに対し、非消費支出(税金や社会保険料)として毎月1万2,990円が天引きされ、最終的な手取りとなる可処分所得は11万8,465円にまで減少している現実が見て取れます。
実際に差し引かれる金額は、お住まいの自治体や現役時代の所得金額、世帯構成によって個別に計算されますが、一般的な目安として「額面の約10%〜15%」が天引きされると考えておくと、老後設計の誤差を減らすことができます。
6. 老後の安心に向けて「受給額の仕組み」と「手取りの現実」を把握しよう
本記事では、日本の公的年金制度が持つ「2階建て」の基本構造を紐解きながら、「生涯平均年収500万円で会社員として40年間勤務した人」の将来の年金受給モデルを詳しくシミュレーションしました。
今回の試算結果では、満期の国民年金と厚生年金を合算することで、将来受け取れる年金月額の目安は総額で約16万2,000円となることが判明しました。
その一方で、現在の高齢世代のリアルな年金受給データに目を向けると、月額15万円以上を確保できている人が約半数にのぼる反面、今回の試算条件に近い「月額16万円未満」の受給者が全体の56.2%を占めており、個々の現役時代の働き方によって受給額には相応の格差が生じることがうかがえます。
加えて、年金は提示された額面通りに口座へ振り込まれるわけではなく、所得税や住民税、社会保険料の天引きによって、実際の「手取り収入」は1割から1割半ほど低くなる現実を想定しておく必要があります。
老後生活の資金計画を立てる際は、年金制度の正しいルールや天引きされる控除額にも目を向けておくことも大切です。
年金の受給額には個人差がありますので、日本年金機構の「ねんきん定期便」や「ねんきんネット」などでご自身の年金情報を確認しておきましょう。


参考資料
- 内閣府「令和8年版(2026年版)高齢社会白書」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
安達 さやか