
七夕の飾り付けが街を彩り夏の始まりを実感する頃となりましたが皆様いかがお過ごしでしょうか。
現在国内の金利が上昇傾向にあり変動金利で住宅ローンを組んでいる方や購入を検討している方にとって、毎月の返済額の動向は大きな関心事となっています。金利の変動が家計に与える影響を把握することは、今後の生活設計において非常に重要です。
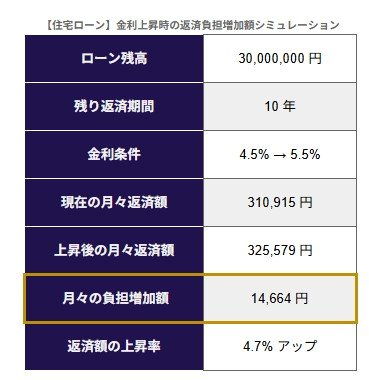
本記事ではローン残高3000万円で残りの返済期間10年、現在の適用金利4.5%という具体的な条件を用いてシミュレーションを行います。
金利が1%上昇した際に月々の負担がどれほど増えるのかを算出し将来の確実な資金計画を立てるための判断材料として情報をお届けします。
1. 変動金利に先行する固定金利(フラット35)の最新動向
変動金利から固定金利への借り換えを検討する際、指標となる全期間固定金利は、変動金利よりも先に動くという特徴を持っています。
ここでは、日本の住宅ローンにおける固定金利の代表格である「フラット35」の具体的な金利水準がどのように推移しているかを確認しましょう。
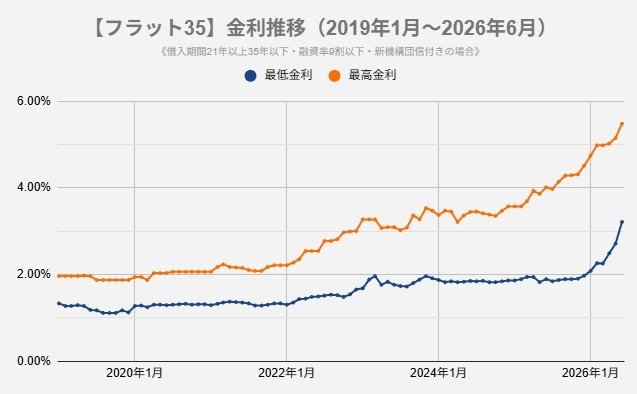
直近のデータによると、フラット35の金利は最低水準が3.21%、最高水準が5.48%となっており、全体として上昇傾向にあることが分かります。
固定金利の変動は今後の住宅ローン選びに影響を与えるため、こうした最新の金利動向を常に把握しておくことが重要です。
2. 【試算】月々の返済額がいくら増えるかシミュレーション
2/2
- ローン残高:30,000,000円
- 残り返済期間:10年
- 現在の金利:4.5%
- 金利上昇幅:+1%
- 現在の月々返済額:310,915円
- 上昇後の月々返済額:325,579円
- 月々の負担増:14,664円
- 返済額の上昇率:4.7%アップ
※元利均等返済
上記の試算条件に基づくと、現在の金利4.5%から1%上昇して5.5%になった場合、月々の返済額は310,915円から325,579円へと増加します。
これにより毎月の負担は14,664円増えることになり、返済額の上昇率は4.7%アップという結果になりました。
3. 変動金利特有の「5年ルール」と「125%ルール」の基礎知識
変動金利タイプの住宅ローンを契約する際、知っておきたいのが「5年ルール」と「125%ルール」の仕組みです。5年ルールとは金利が上がっても5年間は返済額を据え置く仕組みであり、125%ルールとは見直し後の返済額を前回の1.25倍までとする仕組みです。
3.1 メリット
これらのルールが適用される最大の利点は、急激に市場金利が跳ね上がったとしても、毎月の返済額が突発的に激変しない点にあります。
子どもの教育費や他の支出が重なる時期であっても家計への影響を最小限に抑えやすく、中長期的な返済計画が立てやすいのがメリットです。
3.2 デメリットと未払利息の注意点
注意すべきは、毎月の返済額が一定に抑えられていても、支払うべき利息負担や全体の総返済額が減っているわけではないという点です。
金利が大幅に上昇すると、月々の返済額のすべてが利息の支払いに充てられてしまい、ローンの元金が全く減らなくなる状態に陥ります。
その結果、支払い切れなかった利息が「未払利息」として蓄積され、最終返済日に一括請求されるため、老後資産の喪失や自宅売却を迫られるリスクがあります。
3.3 ルールの有無の確認
この仕組みは「元利均等返済」を選択している場合が対象となっており、もう一つの返済方法である「元金均等返済」には適用されません。
また、金融機関によっては最初からこれらのルールを採用していないケースもあるため、事前の確認が必要です。
ルールがない場合は金利上昇がそのまま毎月の返済額に反映されますが、未払利息が発生するリスクはありません。契約前にルールの有無を必ず確かめましょう。
4. まとめ
今回のシミュレーション条件(ローン残高3,000万円・残り10年・現在の金利4.5%)の場合、変動金利が1%上昇すると、月々の返済額は14664円増加します。
4.1 固定金利への切り替えに伴う「デメリット」と「メリット」
一般的に住宅ローンの金利は「固定金利 > 変動金利」という関係にあるため、固定金利へ切り替えると毎月の返済額が増えるデメリットは避けられません。
しかし、固定金利への移行には、今後の返済額が完全に確定し、将来的な金利の変動リスクに一喜一憂しなくて済むという大きなメリットがあります。
将来的な負担増のリスクを排除できるため、家計管理が非常に楽になり、長期にわたるライフプランを安定して立てやすくなります。
4.2 固定金利へ切り替えるべきかの判断基準
変動金利から固定金利へ切り替えるべきかどうかの最適な判断は、現在の収支、資産状況、今後のライフプランなどによって一人ひとり異なります。
まずは将来的に金利が上昇したケースを想定し、その負担増が家計の収支バランスを崩さないかを事前にシミュレーションしておくことが大切です。
起こり得るリスクをあらかじめ視覚化し、万全の備えをしておくことで、どのような金利環境の変化にも柔軟に対応できるようになります。
【免責事項】
本記事に掲載されている情報やシミュレーション結果は、試算条件に基づく一例であり、将来の金利動向や特定の金融商品の勧誘を保証・目的とするものではありません。実際の融資条件、金利、および返済額は金融機関や個人の契約状況によって異なります。住宅ローンの選択や契約に際しては、必ず各金融機関の最新の規定や情報を確認し、ご自身の責任においてご判断ください。