
物価高が続く中、「自分は将来いくら年金を受け取れるのか」「今の働き方で老後は大丈夫なのか」と不安を抱く方も多いのではないでしょうか。
公的年金は物価や賃金の動向を踏まえ、毎年度見直しがおこなわれます。2026年度は昨年度から国民年金が1.9%、厚生年金が2.0%引き上げられ、4年連続のプラス改定となりました。
筆者は金融メディアの編集者として、家計のリアルな数字を発信しつつ、家族の介護にも向き合った経験を持ちます。
また、50歳代を迎えるこれまでの人生で「会社員からフリーランス、そして再び会社員へ」と働き方を変え、そのたびに将来の年金への不安や安心感を肌で感じてきました。
今回はそうした実体験も交えながら、今のシニア世代の年金時給状況や家計収支、そして制度改正によって広がる「ライフステージに合わせた働き方の選択肢」について触れていきたいと思います。
1. 公的年金制度の基本 国民年金と厚生年金の役割を理解する
まずは、日本の公的年金制度の基本的な仕組みを確認しておきましょう。
すべての人が加入する「国民年金(基礎年金)」を土台とし、その上に会社員や公務員などが加入する「厚生年金」が上乗せされる「2階建て構造」となっています。
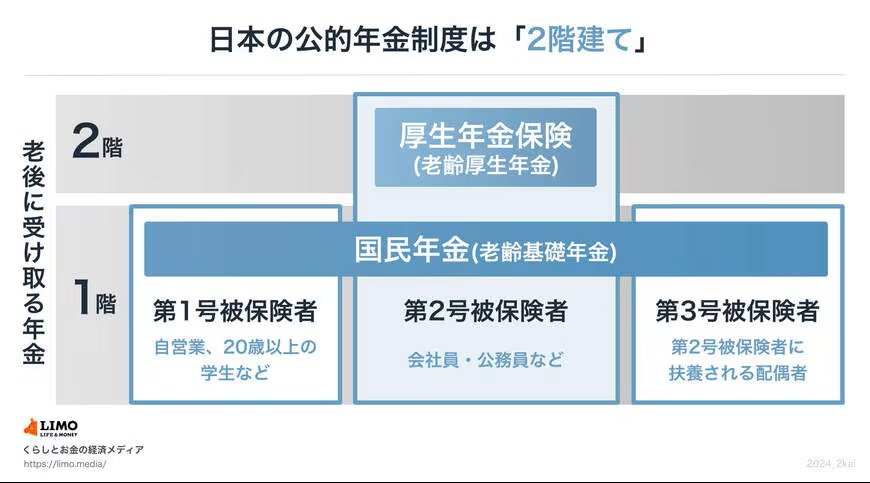
1.1 【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
1.2 【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなどで特定適用事業所(※3)に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
厚生年金は、会社員や公務員などを対象とした上乗せ年金で、加入条件や保険料の決まり方、受給額の算出方法は国民年金とは異なります。
そのため、老後に受け取れる年金額は一律ではなく、働き方や収入、加入期間などによって大きな差が生じる仕組みです。
また、公的年金の支給額は毎年同じではありません。物価の動きや現役世代の賃金水準などを踏まえながら、毎年度見直される仕組みです。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 6月支給分から反映 「国民年金1.9%・厚生年金2.0%」増額の中身とは
2026年度は、国民年金が前年度より1.9%、厚生年金が2.0%引き上げられ、4年連続の増額となりました。
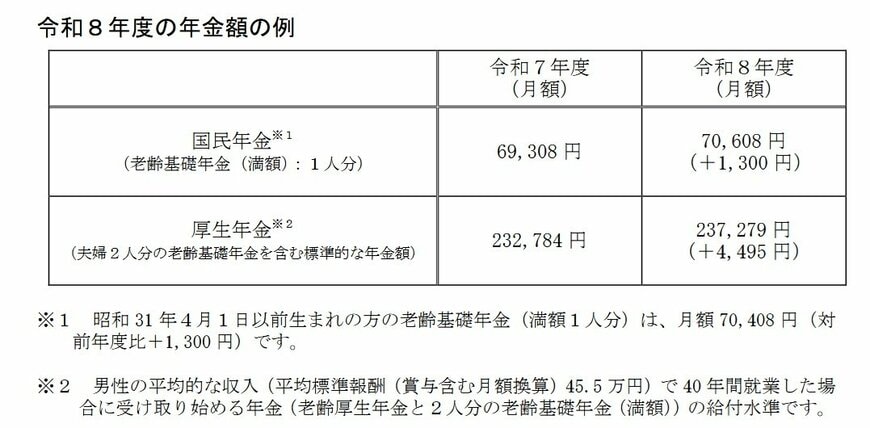
- 国民年金(老齢基礎年金(満額)):7万608円(1人分 ※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみを受給する場合、満額(※3)であっても月額はおよそ7万円にとどまります。たとえ繰下げ受給(※4)を利用して75歳まで受給開始を遅らせたとしても、受給額は月13万円には届きません。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 基礎年金だけでは足りない?高齢単身世帯の収支を読み解く
総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の単身無職世帯の家計の実態を見てみましょう。
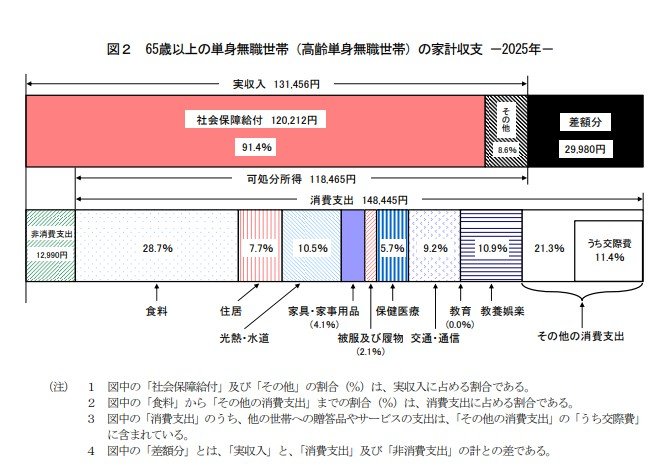
- 実収入:月平均13万1456円(うち年金等の社会保障給付が12万212円)
- 消費支出:月平均14万8445円
- 非消費支出(税金・社会保険料):月平均1万2990円
支出の内訳は「食料(28.7%)」が最も多く、交際費や医療費など幅広い支出が続きます。
結果として収入だけでは支出を賄いきれず、毎月約2万9980円の赤字に。国民年金のみの世帯では、実際の生活費とのギャップがさらに大きくなることがわかります。
4. 老後の目安とされる月額15万円 年金だけで届く人はどのくらい?
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者(基礎年金含む)の平均受給額は月15万289円です。
しかし、受給額の分布を見ると個人差が非常に大きいことが分かります。
4.1 厚生年金の受給額ごとの受給権者数

- 5万円未満:約24万人
- 5万円以上~10万円未満:約282万人
- 10万円以上~15万円未満:約502万人
- 15万円以上~20万円未満:約499万人
- 20万円以上:約303万人
月額15万円以上の厚生年金を受け取っている人は全体の49.8%で、半数には達していません。
さらに、この数字には厚生年金加入者のみが含まれています。厚生年金に加入していない人も含めて考えると、公的年金だけで生活費を十分に賄える人は、決して多いとはいえないのが実情です。
5. ライフステージに合わせた働き方へ
冒頭でも少し触れましたが、筆者自身は「会社員→フリーランス→再び会社員」というキャリアを歩みました。
家族の介護に直面した際、時間の融通が利くフリーランスはありがたい反面、国民年金のみとなるため将来の年金への不安が常にありました。
その後、働き方を見つめ直し、再び会社員として働くことに。
決して「将来の年金のためだけ」に働き方を変えたわけではありませんが、結果的に厚生年金に再加入したことで、将来の年金がやや増えるという安心感が生まれたことは確かです。
もちろん、年金をもらうためだけに今を働くわけではありません。
一番大切なのは、いまのライフスタイルや自分に合う働き方・職種を選ぶこと。その上で、将来の生活費から逆算し、どのような備えが必要かを考えていくことかもしれませんね。
ミドル世代のキャリア観も変化しています。ハッピーカーズの調査(2026年6月)では、40・50歳代の約6割が定年後の起業や独立に前向きで、定年を「再始動」のタイミングと捉えています。
こうしたニーズに合わせ、国も年金制度を見直しています。2025年に成立した制度改正法では、パート等の短時間労働者が社会保険に加入する際の「月額8万8000円以上(年収106万円の壁)」「従業員51人以上の企業」という要件が順次撤廃されます。
これにより、収入の壁に過度に縛られず、自分に合ったペースで働きながら厚生年金に加入しやすくなると期待されています。
6. まとめにかえて|年金と生活費のバランスを考える
年金額のプラス改定や社会保険の適用拡大は嬉しいニュースですが、日々の物価高、突発的に発生する介護費用などを考えると、「公的年金だけで老後は安泰」とは言い切れません。
老後の生活設計では、「生活全体を支える収入をどう確保するか」という視点が大切です。
まずは毎年届く「ねんきん定期便」や「ねんきんネット」でご自身の受給見込み額を把握してみましょう。
その上で、自分に合った働き方を選び、新NISAやiDeCoで少額から資産形成を始めるなど、いまできる備えを実践することで、将来の安心へとつなげていけたら良いですね。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 公益財団法人 生命保険文化センター「生命保険に関する全国実態調査(2024年度)」
- 株式会社LIFULL「LIFULL 介護が試算、生涯で介護に必要な金額はおよそ『2,300万円』」
- 株式会社ハッピーカーズ「【40代・50代の定年後意識】約2人に1人が『低リスクなら起業したい』と回答」