
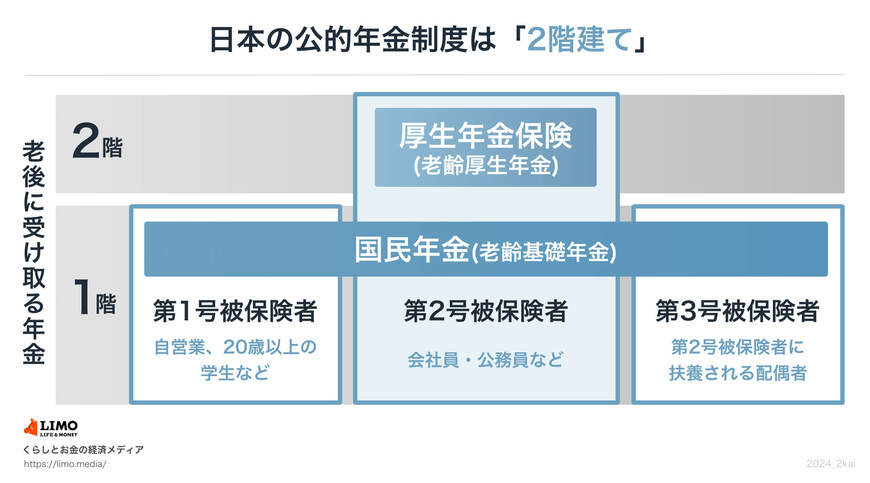
2026年6月は、年に6回設定されている年金支給月の一つです。日本の公的年金制度は、基礎部分である「国民年金(基礎年金)」と、その上乗せである「厚生年金」から成り立っています。この構造から「2階建て」と例えられることもあります。
厚生労働省年金局が公表した『令和6年度 厚生年金保険・国民年金事業の概況』によると、現在65歳から69歳の方々が受け取る平均年金月額は、厚生年金で14万円から15万円台、国民年金では6万円台となっています。この記事では、年代ごとのリアルな年金受給額について詳しく見ていきます。
1. 2026年度の年金額改定について:いつから、いくら増えるのか
公的年金の金額は、毎年度、賃金や物価の変動を基に見直されます。2026年度においては、前年度と比較して国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げられることになりました。
この新しい改定率は、6月に支給される「4月・5月分」の年金からすでに適用されています。年金を受給中の方には、6月の支給タイミングに合わせて、日本年金機構から改定後の年金額が記載された通知書類が届きます。
1.1 【2026年度】国民年金と厚生年金の改定額モデルケース

国民年金(老齢基礎年金)と厚生年金の具体的な年金額
- 国民年金(老齢基礎年金(満額):1人分)(※1):7万608円
厚生年金:(夫婦2人分)(※2):23万7279円
※1 昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)です。
※2 厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
1.2 6月に届く重要書類「年金額改定通知書」と「年金振込通知書」とは
すでに年金を受け取っている方々には、毎年6月に日本年金機構から「年金額改定通知書」と「年金振込通知書」が送付されます。
年金額改定通知書:今年度(4月分以降)の年金額がいくらになるかを確認できます。
年金振込通知書:年金から天引き(特別徴収)される税金や社会保険料の内訳、そして実際に振り込まれる手取り額(振込額)が記載されています。
1.3 「年金振込通知書」で確認できる天引き(特別徴収)の内訳
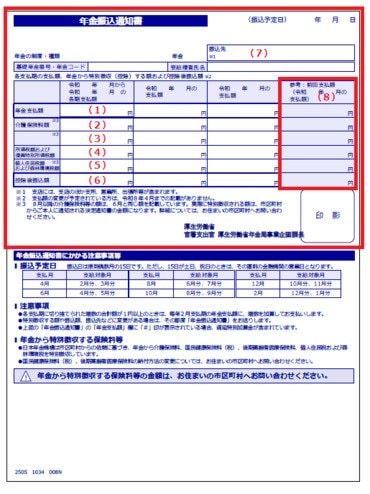
老齢年金から天引きされる項目一覧
- 介護保険料
- 公的医療保険(国民健康保険・後期高齢者医療制度)の保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
このように、年金からも現役で働いていた時と同様に、介護保険料、医療保険料、住民税、所得税などが特別徴収(天引き)される仕組みです(※)。
「ねんきん定期便」や「ねんきんネット」で確認できるのは、あくまで額面の「見込み額」です。実際に受け取る手取り額は、そこから各種費用が差し引かれるため少なくなる点に注意しましょう。
※ただし、年金の受給額が年額18万円未満の場合など、年金からの天引きとならないケースもあります。
2. 【60歳代】国民年金・厚生年金の平均受給月額を1歳刻みで見る
それでは、現在のシニア世代が実際に受け取っている老齢年金の額はどのくらいなのでしょうか。
厚生労働省年金局『令和6年度 厚生年金保険・国民年金事業の概況』を基に、厚生年金と国民年金について、60歳代の平均年金月額を1歳刻みの一覧で見ていきましょう。
なお、この記事で紹介する厚生年金の月額には、国民年金の月額分も含まれています。
2.1 60歳~69歳の厚生年金 平均月額一覧
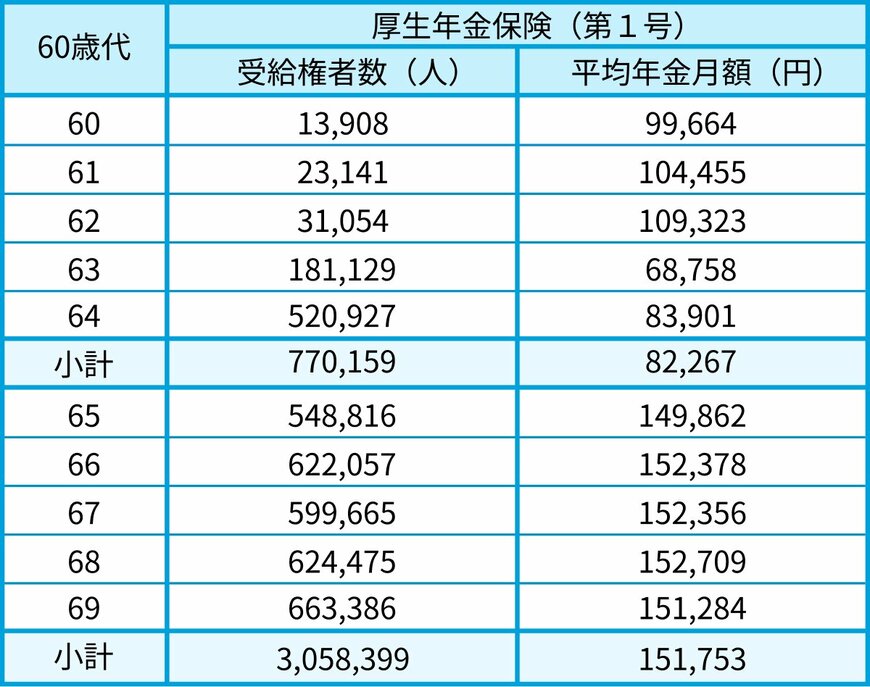
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
2.2 60歳~69歳の国民年金 平均月額一覧

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
65歳から69歳にかけての平均年金月額は、厚生年金が14万円台から15万円台、国民年金が6万円台となっています。
64歳までの金額は、繰上げ受給(※1)を選択した方や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している方の年金額です。そのため、厚生年金・国民年金ともに、65歳以降の平均月額よりも低い水準になっています。
※1 繰上げ受給:老齢年金を60歳から64歳の間に前倒しで受給する方法です。繰上げた月数に応じて年金額が減額(1カ月あたり0.4%)され、その減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正で厚生年金の受給開始年齢が60歳から65歳へ引き上げられた際、円滑な移行のために設けられた制度です。年齢などの一定条件を満たす場合に受け取ることができます。
3. 【70歳代】国民年金・厚生年金の平均受給月額を1歳刻みで見る
続いて、70歳代における各年齢の平均年金月額を確認していきましょう。
3.1 70歳~79歳の厚生年金 平均月額一覧
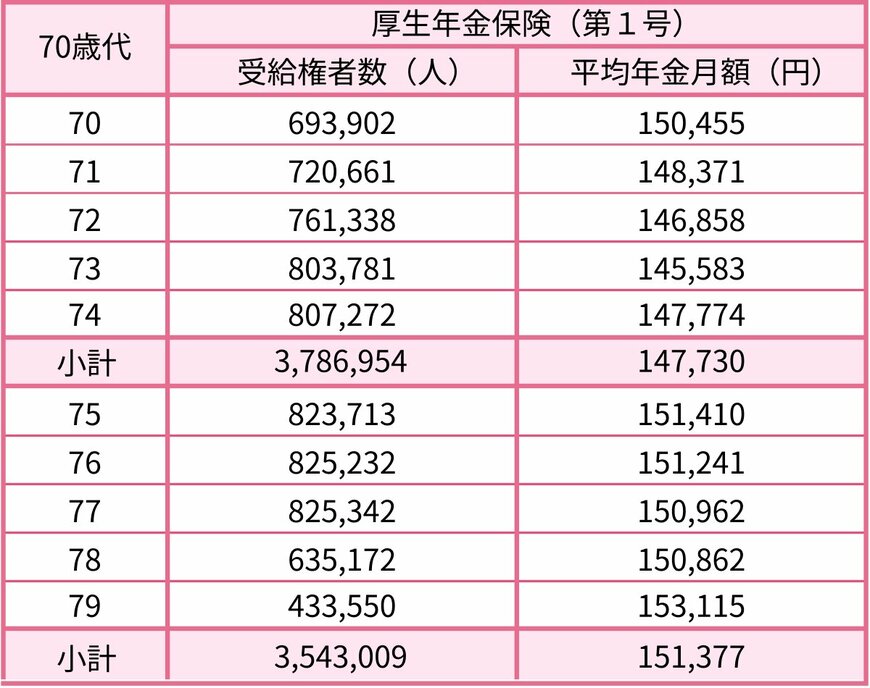
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.2 70歳~79歳の国民年金 平均月額一覧
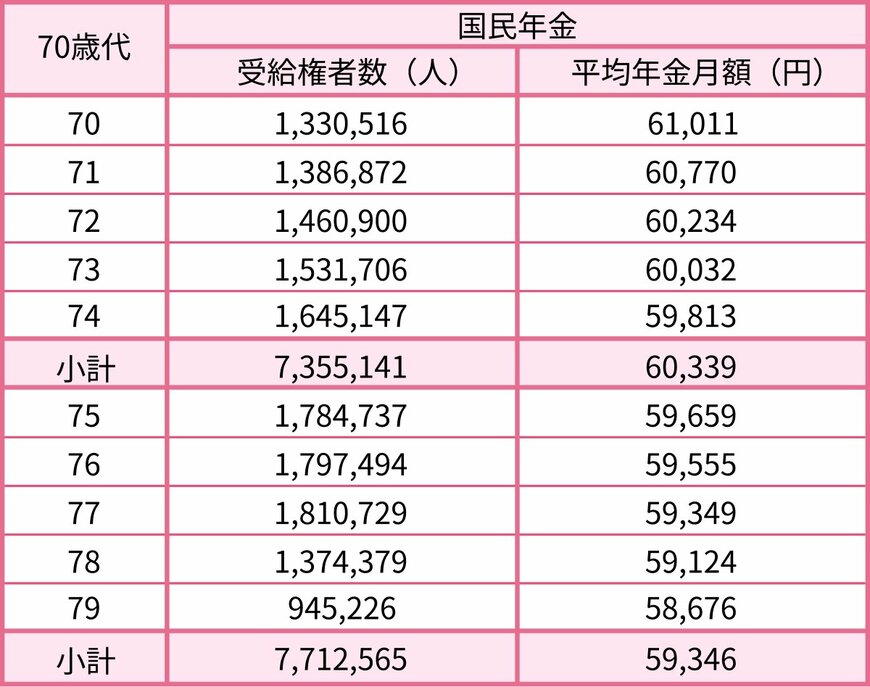
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
70歳代の平均年金月額は、厚生年金が14万円から15万円台、国民年金が5万円台から6万円台で推移していました。
4. 【80歳代】国民年金・厚生年金の平均受給月額を1歳刻みで見る
次に、80歳代の各年齢における年金月額を見ていきましょう。
4.1 80歳~89歳の厚生年金 平均月額一覧

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
4.2 80歳~89歳の国民年金 平均月額一覧
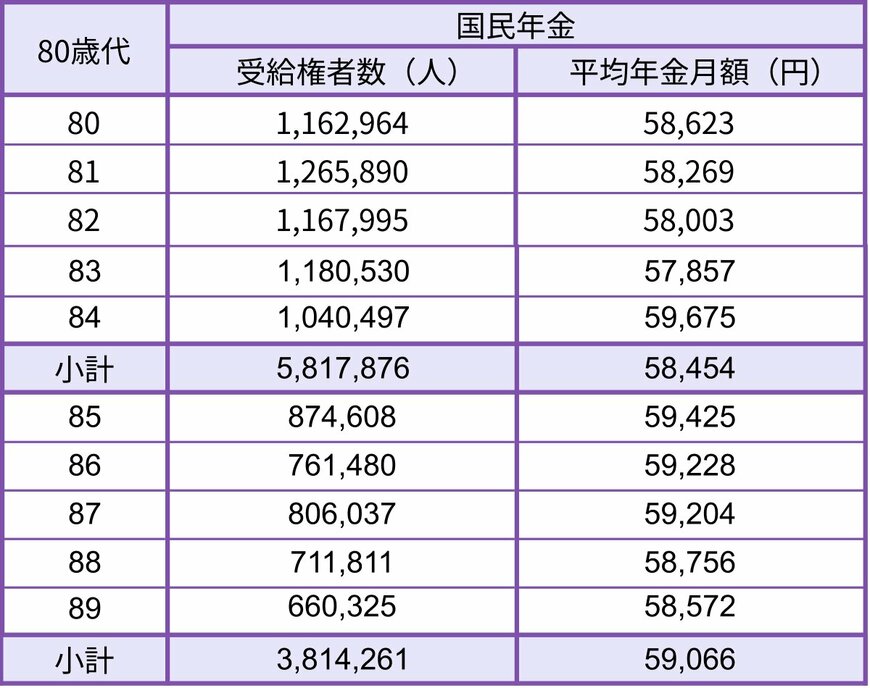
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
80歳代の平均受給額を見ると、厚生年金は15万円から16万円台、国民年金は5万7000円台から5万9000円台となっています。
ただし、ここで紹介したデータは、あくまで「各年齢の平均値」です。実際の年金額は、現役時代の働き方や年金保険料の納付状況によって一人ひとり異なることをご理解ください。
5. 年齢で変わる住民税の課税状況:シニア世代で非課税世帯が増える背景
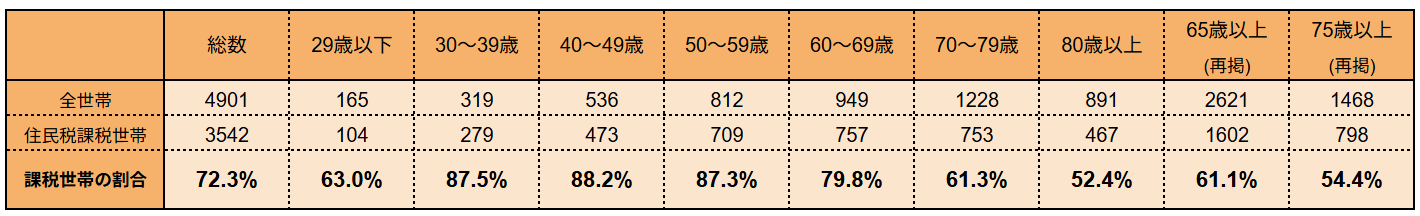
厚生労働省が公表した『令和6年国民生活基礎調査』を基に、年代ごとの住民税課税世帯の割合を確認してみましょう。
1/9
出所:厚生労働省「令和6年国民生活基礎調査」(第131表)をもとにLIMO編集部作成
- 30〜39歳:87.5%
- 40~49歳:88.2%
- 50~59歳:87.3%
- 60~69歳:79.8%
- 70~79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
※全世帯数には、非課税世帯及び課税の有無不詳の世帯が含まれます。
※総数には、年齢不詳の世帯が含まれます。
※住民税課税世帯には、住民税額不詳の世帯が含まれます。
住民税が課税される世帯の割合は、年齢を重ねるにつれて変化する傾向にあります。
30歳代から50歳代では約9割が課税世帯ですが、60歳代になると79.8%に減少します。さらに、65歳以上では61.1%、75歳以上では54.4%と、高齢になるほど課税世帯の割合が顕著に低下していくことがわかります。
6. まとめ:平均値や「非課税」の言葉に惑わされず、自身の収支を正確に把握しよう
1歳刻みの細かなデータから見えてくるのは、同じ年代であっても受給額に大きな幅があり、年齢を重ねるごとに年金以外の収入(給与など)が細っていくシビアな現実です。
「住民税非課税世帯」になると、介護保険料や医療費の自己負担上限が下がるなどの手厚い軽減措置を受けられます。しかし、それは裏を返せば「日々の生活費のやりくりに余裕がない所得水準」に該当したという事実でもあります。
現状を正しく把握するために、以下の3点を実践してみてください。
- 手元に届いた「年金振込通知書」の『控除後振込額(実際の手取り額)』を確認する(ニュース等で報道される額面ではなく、現実に使える予算枠を知るため)
- 天引きされている「介護保険料」や「国民健康保険料(後期高齢者医療保険料)」の金額を昨年のものと比較する(年金が増えても、保険料が上がって手取りが目減りしていないかチェックするため)
- 改定後の手取り額に合わせて、7月以降の「基本生活費」の予算を見直す(支出を収入の枠内に収める、家計管理の基本原則を徹底するため)
マクロな統計データや国の制度は、あくまで参考指標にすぎません。ご自身のリアルな手取り額を直視し、その範囲内で計画的に生活を営むことこそが、インフレ時代を乗り切る防衛策となるでしょう。
7. 【監修者のコメント】この記事の総括とこれからの実務上の注意点
先月6月は年金改定が反映されると同時に、『年金額改定通知書』などが届き、自身のリアルな収入を突きつけられる時期でした。
ここで、額面の引き上げ率に対して手取りが伸びていないと戸惑う人もいるでしょう。年金からは介護保険料や住民税などが天引きされるため、額面と手取りの乖離は発生します。
また、記事にある『非課税世帯の増加』というデータは、単に年齢が上がり年金以外の収入(給与等)が途絶えることで、自然と課税ラインを下回る世帯が増える構造を示しています。
非課税になると高額療養費などの負担上限額は下がりますが、それは日々の生活費にゆとりがあることとはイコールではありません。
だからこそ、平均月額や手厚い軽減制度に安堵するのではなく、通知書に記載された『控除後の振込額』を直視し、それに合わせた支出のダウンサイジングを図ることが極めて重要です。
※当記事は再編集記事です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- 厚生労働省「令和6年国民生活基礎調査」(第131表)
- LIMO「国民年金・厚生年金「2026年6月15日から増えます」60歳から89歳まで平均年金月額【年金一覧表】をみる!」
長井 祐人