2026年度の年金生活者支援給付金(月額5620円)と受給要件。70代の家計データとシニアの就労・資産運用
消費税を財源とした年金への上乗せ制度の仕組み。公的な給付でベースを固めつつ、長寿化とインフレに備えて年金以外の「収入の柱」を構築する家計防衛策
Wako Megumi/shutterstock.com


7月に入り、本格的な夏の暑さが続く時期となりました。冷房などの光熱費が膨らみやすいこの季節は、日々の支出と年金収入のバランスを改めて見直す適期です。
物価高(インフレ)が続く中、低所得のシニア世帯の生活を下支えする制度として「年金生活者支援給付金」があります。
2026年4月分から、年金生活者支援給付金の給付基準額が月額5620円へ増額されました。所得が一定基準を下回る年金受給者にとって、物価高のなかで家計を支える心強い制度です。
本記事では、老齢・障害・遺族それぞれの給付額や対象要件、手続きの流れを整理します。さらに、行政の資料を参考に70歳代の暮らしぶりを俯瞰し、給付金が家計に占める意味も考えてみましょう。
本記事は、編集部が厚生労働省や日本年金機構などが公表する公式資料を確認の上、執筆・検証しています。
1. 年金生活者支援給付金とは?消費税が財源の「上乗せ給付」
年金生活者支援給付金とは、公的年金等の収入金額やその他の所得が一定基準額以下の年金受給者に、生活支援を目的として年金に上乗せして支給される給付金です。2019年10月の消費税率10%への引き上げ分を活用して設けられました。
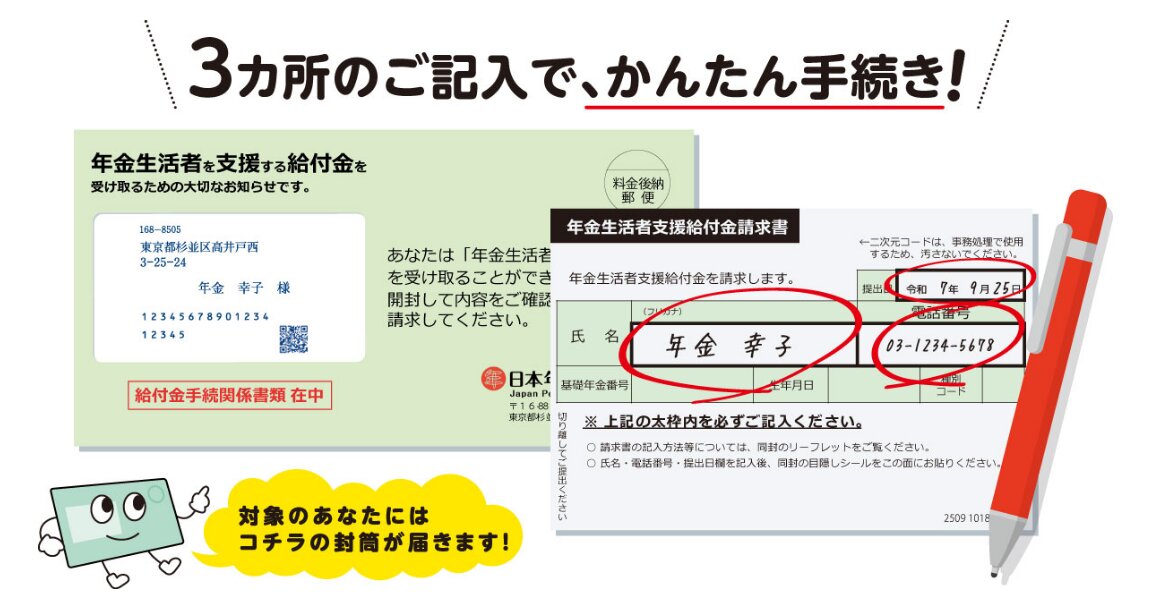
支給は年金と同じ偶数月で、前月までの2カ月分がまとめて振り込まれます。2026年度の改定後額は、原則として6月支払い分から反映されます。
2. 2026年4月分からの給付額は「月額5620円」
2026年度の給付基準額は、前年度の5450円から170円増えて月額5620円となりました。物価などの動向を踏まえ毎年度改定されており、今回の引き上げ率は3.2%です。
種類別の基準額(月額)は次のとおりです。
- 老齢年金生活者支援給付金:5620円
- 障害年金生活者支援給付金:1級7025円、2級5620円
- 遺族年金生活者支援給付金:5620円(ただし、2人以上の子が遺族基礎年金を受給している場合は、5620円を子の数で割った金額がそれぞれに支給される)
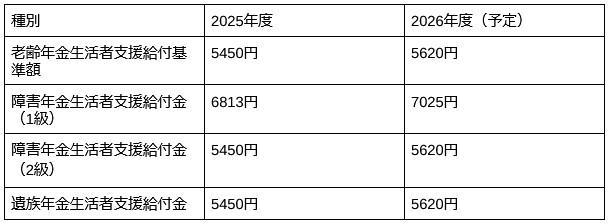
老齢給付金は保険料の納付済期間や免除期間に応じて個別に計算されます。5620円はあくまで満額の基準であり、実際の受取額は一人ひとり変わる点に注意してください。
3. 対象者の要件を「老齢・障害・遺族」別にチェック
老齢年金生活者支援給付金は、次の3つをすべて満たす人が対象です。
- 65歳以上で老齢基礎年金を受給している
- 同一世帯の全員が住民税非課税である
- 前年の公的年金等の収入とその他の所得の合計が88万9300円以下(2026年度の基準)(「昭和31年4月2日以後に生まれの方は909,000円以下、昭和31年4月1日以前に生まれの方は906,700円以下」)
この基準を満たす方のうち、所得等の合計が一定額(昭和31年4月2日以後生まれの場合は80万9,000円)を上回る方には、補足的老齢年金生活者支援給付金が支給される場合もあります。障害・遺族の給付金は、障害基礎年金または遺族基礎年金を受給し、前年所得が一定額以下であることが要件です。
4. 70代世帯の家計データとインフレ下における生活実態
結論からいえば、月5620円の給付は家計の「赤字を少し埋める」役割にとどまります。70歳代の収支構造を俯瞰すると、その位置づけがよく見えてきます。
総務省の家計調査によると、65歳以上の無職夫婦世帯では月の実収入が約25万4000円に対し、支出は約29万7000円です。差し引き月4万2000円ほどの赤字が生じています。
これは70歳代に限った統計ではありませんが、高齢期の家計を考えるうえで参考になるデータです。70歳代そのものを見る場合、二人以上の無職世帯では、世帯主70~74歳で3万7245円、75歳以上で2万7225円の不足となっています。
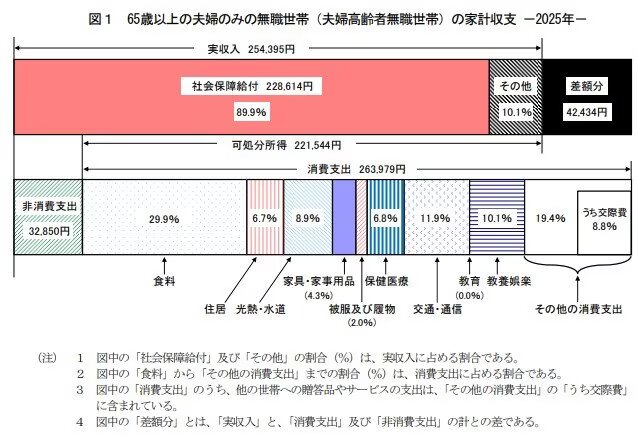
この赤字は、貯蓄を取り崩して補うのが一般的です。貯蓄が不十分な場合は、さまざまな給付金の受給とあわせて、就労による収入の柱づくりが欠かせません。長寿化が進み長生きリスクが顕在化している状況を踏まえると、「どのように資産の寿命を延ばすか」を考える必要があります。
5. 65歳以上でも就職しやすい人
老後生活の経済的な安心を高めるうえで、「できるだけ長く働く」ことは有効です。
筆者は10年近くハローワークで勤務してきましたが、65歳以上で就職できる人とできない人には、はっきりとした違いがあると感じています。
就職できる人は、まず謙虚で人当たりがよいのが特徴です。過去の実績や経験を過剰にアピールせず、自分に何ができるのかを的確に整理できています。給料への過度なこだわりもなく、正社員だけでなくパートや契約社員といった雇用形態も柔軟に受け入れる方が多い印象です。
一方、就職できない人は、正直なところ傲慢な態度が目立ちます。これまでの経験や実績にしがみつき、うまくいかない原因を他人や社会のせいにしてしまう傾向があります。こうした人の中には、3年以上ハローワークに通い続けても就職が決まらないケースもありました。
どれだけ立派な経験や学歴があっても、人柄が悪ければ就職にはつながりません。特に65歳以降は一般的に就職が難しくなるため、人柄の良さ、そしてシンプルに「一緒に働きたいと思ってもらえるかどうか」が大きなカギになると感じています。
6. まとめ:給付金の受給権を確保し、自身の状況に合わせた収入の柱を検討する
年金生活者支援給付金は、物価上昇の波からシニア家計を守る大切なセーフティネットです。しかし、70代の家計実態が示す通り、公的支援だけでインフレ下の生活費を完全にまかなうことは容易ではありません。
支出が増えやすいこの7月、まずはご自身の現在の状況に合わせて、以下のいずれかのアクションから着手してみてください。
6.1 【給付金の受給要件(非課税等)を満たしている方】
はじめて対象となる方には、日本年金機構から手続き用の案内書類が郵送されます。「いつもの年金のお知らせだろう」と放置せず、書類が届いたらその日のうちに必要事項を記入して返送する習慣を徹底してください。申請が遅れると、もらえるはずだった期間の給付が消滅してしまう場合もあります。
6.2 【受給要件から外れており、年金だけでは生活費が不足する方】
年金収入以外に、月3万〜5万円程度の「小さな収入の柱」を作るための就労を検討するフェーズです。現役時代のようなフルタイム労働ではなく、体力に合わせた週2〜3日の軽作業などを通じて、健康維持とキャッシュフローの改善を同時に図るアプローチが有効です。
国の公的な給付制度は、ルールを知り、正しく申請手続きを行った人にのみ提供されます。確実に受け取れる手当を取りこぼさない防衛策と、自身のペースで収入を補う前向きな行動。この両輪を回すことこそが、これからの長い老後を安定させる確実なステップとなります。
7. 【監修者のコメント】この記事の総括とこれからの実務上の注意点
本記事で解説されている『年金生活者支援給付金』は、物価高に直面するシニア家計にとって欠かせない支えとなります。
起きてしまいがちなのが、ご自身が対象であるにもかかわらず、役所から届く案内書類をいつものお知らせと勘違いして手続きを忘れてしまうミスです。
日本の公的制度の多くは、ご自身で申請のアクションを起こさない限り、自動的に振り込まれることはありません。届いた書類は必ず開封し、速やかに返送する習慣をつけてください。
また、給付金を受け取れたとしても、それだけで日々の生活費の不足をすべて補えるわけではありません。無理のない範囲での就労を通じて収入の柱を維持しつつ、ご自身の年金手取り額の範囲内に基本の生活費をスリムに収めておくこと。この堅実なバランス感覚こそが、長い老後生活に揺るがない安心をもたらしてくれるでしょう。
関連記事
年金生活者支援給付金をかたる詐欺に注意。日本年金機構は電話やメールでお金や口座を聞かない
年金生活者支援給付金をかたる詐欺について、日本年金機構と厚生労働省の公表内容をもとに整理します。電話で家族構成や口座番号、暗証番号を聞かないこと、不審な電話や訪問のケース、給付金の請求で実際に必要な手続き、怪しいと感じたときの対処と相談先まで解説します。
年金の繰り下げ・繰り上げで年金生活者支援給付金はどうなる?繰下げ待機中は受け取れず、繰上げでも65歳から
年金に上乗せされる老齢年金生活者支援給付金の2026年度の基準額は、月5620円です(日本年金機構「年金生活者支援給付金」より)。所得が少ない年金受給者を支える給付金ですが、年金の受け取りを早める繰上げや遅らせる繰下げを選ぶと、給付金を受け取れる時期や所得基準の判定が変わります。繰下げで給付金の対象外になる月数の試算とあわせて、受給への影響を確認していきましょう。
【年金生活者支援給付金】年金支給日の12月15日に「ひとり1万1240円(10月分・11月分)」上乗せされる対象者とは?《支給対象になる条件・請求手続き》を解説!
年金生活者支援給付金の2026年度の給付基準額は月5620円。12月15日の年金支給日には10月分と11月分の「ひとり1万1240円」が上乗せされる人も。老齢・障害・遺族の支給要件と請求方法、厚生年金・国民年金の平均月額を確認します。
参考資料
柴田 充輝