
梅雨空が続く今日この頃、いかがお過ごしでしょうか。
物価の上昇が続き、日々の生活費にも変化を感じている方が多いかもしれません。
特に老後の生活設計においては、「他の人はどれくらい貯蓄があるのだろう」「年金だけで暮らしていけるのか」といった不安は尽きないものです。
この記事では、70歳代の二人以上世帯に焦点を当て、貯蓄額の平均や中央値、年金の受給額、そして1カ月のリアルな家計収支について、公的な統計データを基に詳しく解説します。
ご自身の状況と照らし合わせながら、今後の暮らしを考えるヒントにしていただければ幸いです。
70歳代・二人暮らしの貯蓄事情|平均額と中央値から見る老後の備え
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」をもとに、70歳代・二人以上世帯の金融資産の保有状況を見ていきましょう。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
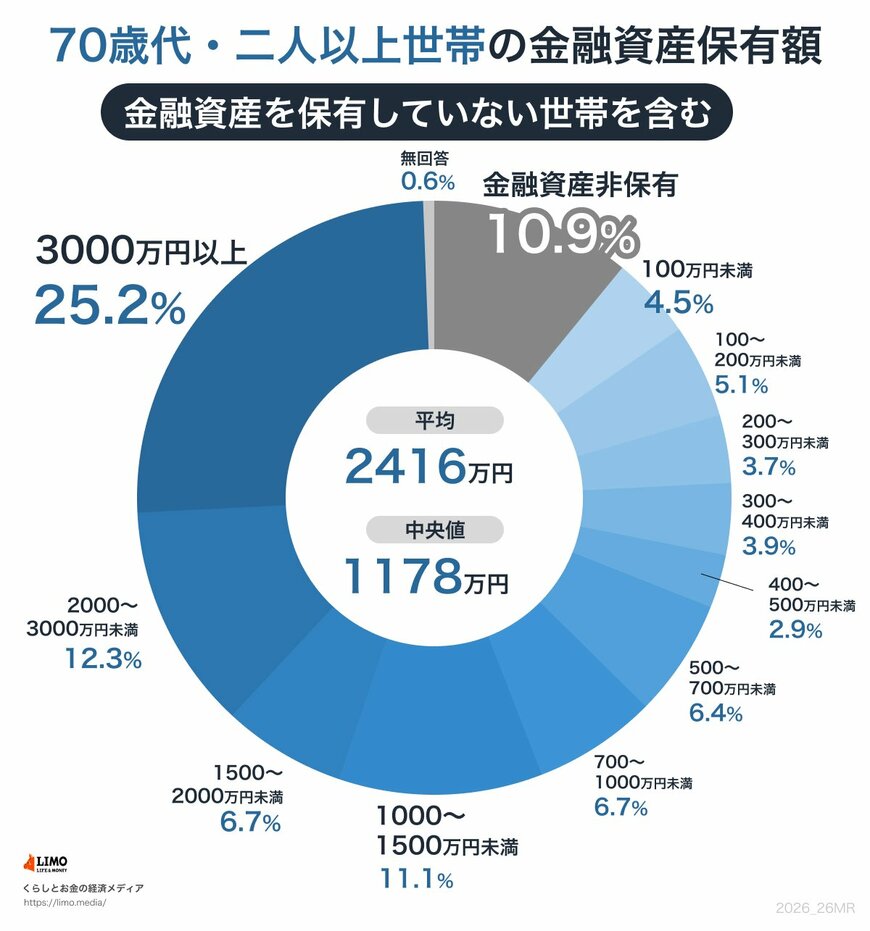
「70歳代・二人以上世帯」の平均貯蓄額は2416万円でした。ただし、この数字は一部の富裕層によって押し上げられる傾向があります。そのため、より実情に近いとされる中央値を見ると1178万円となっています。
世帯ごとの貯蓄額分布は、次のようになっています。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
貯蓄がまったくない「貯蓄ゼロ」の世帯が10.9%ある一方で、3000万円以上の貯蓄を持つ世帯は25.2%と、全体の約4分の1を占めています。
そのほか、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄が少ない世帯も一定数見られます。一方で、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、一定の貯蓄を確保している世帯も存在します。
こうした差は、退職金の額やこれまでの収入、相続の有無、健康状態などによって生まれます。年金についても、現役時代の働き方や加入状況によって個人差があります。
貯蓄が少ない世帯にとっては、年金収入だけで生活を維持するのが難しくなるケースも考えられます。
老後に向けては早い段階から生活費の見通しを立て、無理のない範囲で備えを進めることが大切です。
厚生年金の受給額はいくら?平均と個人差の実態
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均年金月額を確認しましょう。
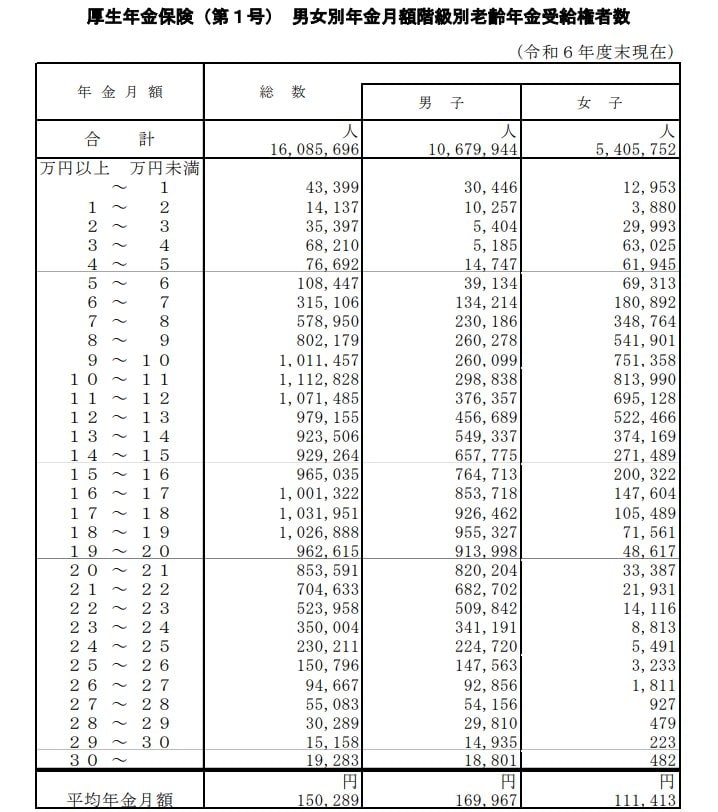
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
厚生年金の平均受給月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
厚生年金の全体の平均月額は15万289円です。男女別で見ると、男性は約17万円、女性は約11万円と、5万円以上の差があるのが現状です。
受給額の分布:月額階級別の受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額階級別の受給権者数を見ると、一番人数が多い「ボリュームゾーン」は、「10万円以上~11万円未満」の層で111万2828人です。
国民年金(老齢基礎年金)の受給額はいくら?平均と分布を解説
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額について見ていきます。
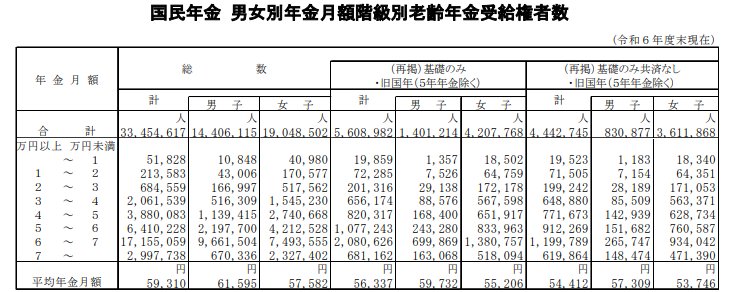
国民年金の平均受給月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額の分布:月額階級別の受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金受給額は月額22万7549円となります。
65歳以上の夫婦二人暮らし、年金生活の家計収支モデル
老後の生活費はどれくらいかかるのでしょうか。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」より、65歳以上・無職夫婦のみ世帯の平均的な家計収支を見てみます。
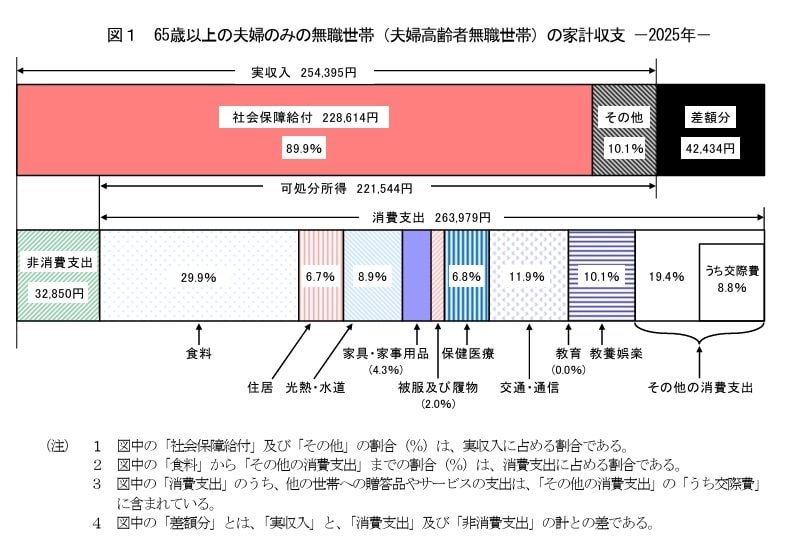
収入の内訳:平均25万4395円
うち社会保障給付(主に年金):22万8614円
手取り収入(可処分所得):平均22万1544円
(収入)25万4395円ー(非消費支出)3万2850円=22万1544円
非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
支出の内訳:平均26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
毎月の家計収支バランス
- ひと月の赤字:4万2434円
※端数処理
毎月の収入(実収入)は25万4395円です。しかし、ここから税金や社会保険料などの「非消費支出(3万2850円)」が差し引かれるため、実際に生活費に回せるお金である「可処分所得(手取り額)」は22万1544円となります。
一方、毎月の消費支出は26万3979円。 手取り額(22万1544円)からこの支出を差し引くと、毎月4万2434円の赤字となります。
この不足分を、現役時代に蓄えた貯蓄を取り崩して補っているのが現代のシニア世代の実情でしょう。
なお、この調査結果で住居費が1万7739円と極めて低いのは、多くの世帯が「持ち家」であり、家賃負担がないことを前提としているためです。
賃貸住まいの方や住宅ローンが残っている方の場合は、この住居費分がそのまま赤字額に上乗せされます。
老後の住まいをどうするかは、現役時代から十分に検討しておく必要があります。
データで見る高齢者世帯の生活実感|国民生活基礎調査より
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の生活意識に関するリアルな結果を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
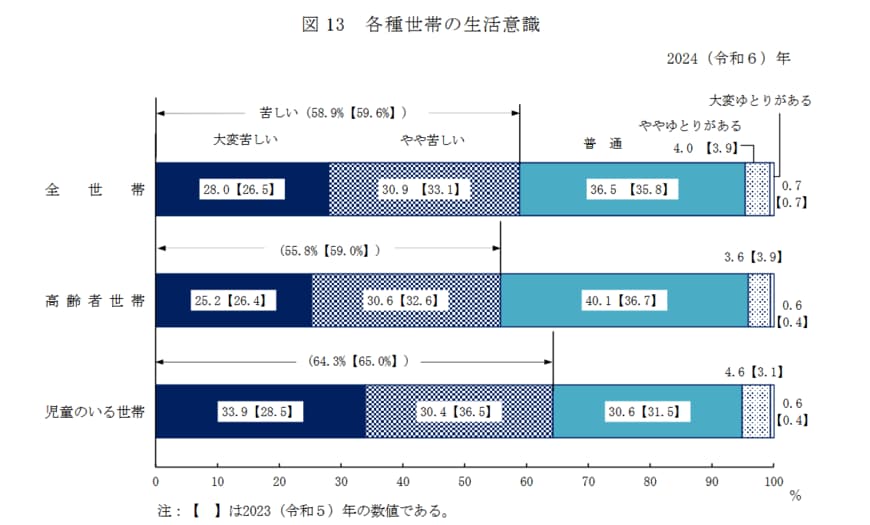
高齢者世帯の生活意識調査の結果
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の暮らし向きが、経済状況によって大きく3つの層に分かれている様子が見えてきます。
まず、半数以上(55.8%)が「大変苦しい」「やや苦しい」と回答し、日々の生活に経済的な厳しさを感じています。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は合計してもわずか4.2%。経済的な余裕を実感できているシニア世帯はごく一握りのようです。
そして、これら両者の中間にあたるのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回りました。
経済的な余裕があるとは言えないものの、堅実に暮らす一定数のシニア世帯が、厚い中間層を形成している様子もうかがえます。
まとめ
今回は、70歳代の貯蓄額や年金の平均、そして日々の生活費について、さまざまなデータをもとにご紹介しました。
平均貯蓄額は2416万円という数字がある一方で、より実態に近い中央値は1178万円であり、貯蓄ゼロの世帯も存在します。
また、年金収入だけでは毎月赤字になるという家計の実態も見えてきました。
これらの数字はあくまで平均的な姿であり、ご自身の状況とは異なるかもしれません。
大切なのは、平均値と比べて一喜一憂するのではなく、ご自身の家計状況を正確に把握し、これからの人生をどのように過ごしたいかを考えることです。
まずは支出を見直したり、利用できる公的なサポートがないか確認したりするなど、できることから始めてみてはいかがでしょうか。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
石津 大希