6月の公的年金支給日は過ぎ、次回の支給日は8月14日(金)です。
今回の支給分から、2026年度の改定を反映した新しい年金額が適用されています。
2026年度の年金額は、物価や賃金の変動に応じて、前年度から国民年金が1.9%、厚生年金が2.0%のプラス改定となりました。
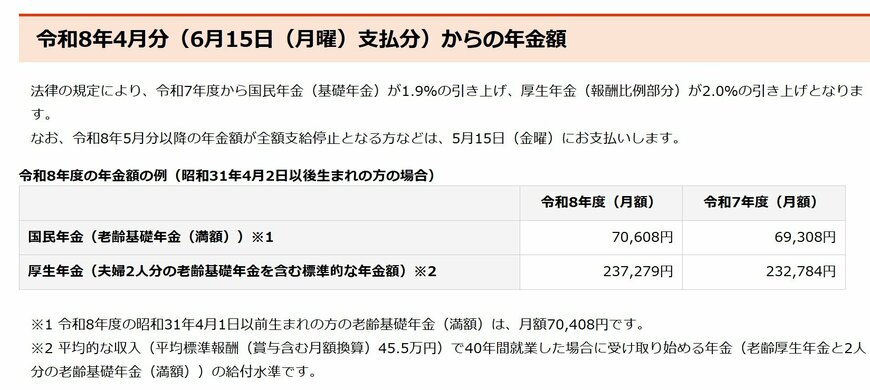
この増額改定された新しい年金額が、実際に口座へ支給されるのは6月の支給分から始まっています。
このように名目上の年金額が増えるのは喜ばしいニュースですが、日々の生活を考えると、相次ぐ食料品や日用品の値上げによって、家計の負担感はむしろ増していると感じるシニア世代も少なくないようです。
増額された年金だけで、本当にゆとりのある老後を送ることはできるのでしょうか。
この記事では、最新データから国民年金と厚生年金のリアルな受給額の推移を確認するとともに、シニア世代の家計の実態や、今後の老後対策について詳しく見ていきます。
1. 公的年金制度の基本!「厚生年金・国民年金」の2階建て構造とは
日本の公的年金制度は、よく2階建ての建物に例えられます。
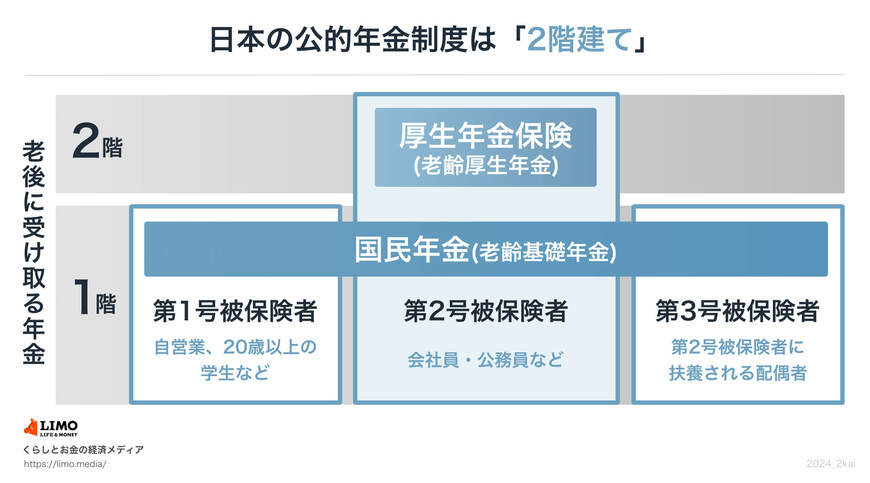
まず、日本国内に住む20歳以上60歳未満のすべての人が加入する1階部分の「国民年金(基礎年金)」が土台となります。
その上で、会社員や公務員など(第2号被保険者)は、2階部分にあたる「厚生年金」にも加入する仕組みです。
この構造により、現役時代の働き方によって将来受け取る年金の種類や額が変わってきます。
例えば、自営業者や専業主婦(夫)などで厚生年金の加入期間がない方は、老後に国民年金のみを受け取ることになります。
それでは、国民年金と厚生年金それぞれの平均受給額について、近年の推移を交えながら確認していきましょう。
2. 国民年金の平均受給額はいくら?近年の推移と最新データを解説
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金(老齢基礎年金)の最新の平均受給額を見てみましょう。
2.1 国民年金の平均月額【2024年度】
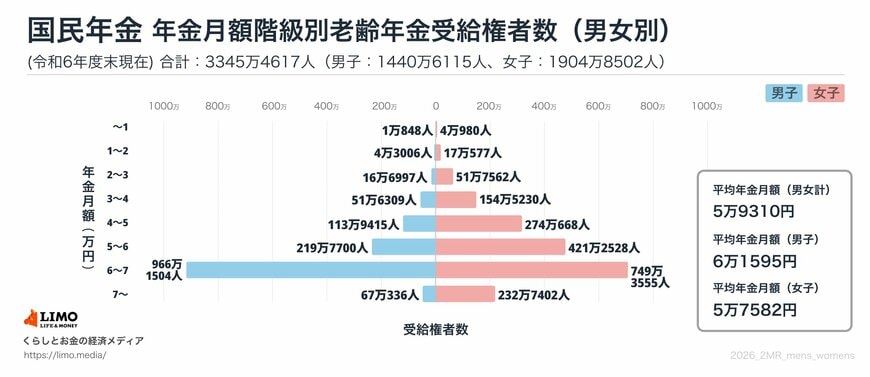
- 全体平均:5万9310円
- 男性平均:6万1595円
- 女性平均:5万7582円
では、ここ数年の平均受給額はどのように変化しているのでしょうか。直近5年間の全体の平均額の推移を見てみます。
2.2 国民年金・平均月額の推移(過去5年間)

- 2020年度:5万6252円
- 2021年度:5万6368円
- 2022年度:5万6316円
- 2023年度:5万7584円
- 2024年度:5万9310円
データを見ると、国民年金の平均月額は男女ともに6万円前後で推移していることがわかります。
国民年金には満額(※)が設定されているため、受給額に極端な差は生じにくいですが、この金額だけで毎月の生活費をすべて賄うのは厳しいといえるでしょう。
※2026年度の国民年金(老齢基礎年金)満額:7万608円(1956年4月2日以後生まれの方の場合の月額)
3. 厚生年金の平均受給額はいくら?国民年金を含む金額と推移
次に、厚生年金の受給状況を確認します。
厚生年金の加入者は、勤務先によって第1号から第4号までに区分されますが、ここでは加入者の大半を占める第1号(民間企業の会社員など)のデータを見ていきます。
これから紹介する厚生年金の平均月額は、1階部分である国民年金(基礎年金)の額を含んだ金額である点にご注意ください。
3.1 厚生年金の平均月額【2024年度・国民年金込み】
5/8

- 全体平均:15万289円
- 男性平均:16万9967円
- 女性平均:11万1413円
こちらも同様に、直近5年間の全体の平均額の推移を見てみます。
3.2 厚生年金・平均月額の推移(過去5年間)

- 2020年度:14万4366円
- 2021年度:14万3965円
- 2022年度:14万3973円
- 2023年度:14万6429円
- 2024年度:15万289円
近年の推移を見ると、国民年金・厚生年金ともに受給額は増加傾向にあることがわかります。
しかし、冒頭で触れたように2026年度の年金額もプラス改定となった一方で、多くのシニア世代は物価上昇によって生活にゆとりを感じられていないのが実情です。
事実、2026年度の年金額改定で基準とされた物価上昇率は3.2%でしたが、実際の年金の引き上げ率(※)はそれを下回っています。
つまり、年金の額面は増えても、物価の上昇に追いつかず、実質的な価値は「目減り」しているという厳しい状況にあります。
※国民年金(基礎年金)1.9%、厚生年金(報酬比例部分)2.0%
4. 要注意!年金からも税金や社会保険料が「天引き」される
もう一つ注意したいのが、これまで見てきた平均受給額は「額面」であり、全額が手元に残るわけではないという点です。
現役時代の給与と同じように、年金からも税金や社会保険料が天引きされるため、実際に受け取れる手取り額(可処分所得)は額面よりも少なくなります。
4.1 年金から天引きされる税金・社会保険料の内訳
老齢年金から天引きされる主な税金や社会保険料は以下の通りです。
- 直接税(所得税、個人住民税)
- 社会保険料(国民健康保険料・後期高齢者医療保険料などの健康保険料、介護保険料)
天引きされる金額は、お住まいの地域や年金額によって異なります。一例として、65歳以上の無職夫婦世帯では、収入の12~13%程度が税金や社会保険料などの非消費支出として差し引かれるのが一般的です。
受給額には個人差がありますが、「物価高」と「天引き」という二重の負担を考えると、「年金だけ」で老後生活を送ることに不安を感じる方が多いのも無理はないでしょう。
5. 老後の生活費、「年金だけ」で暮らすのは少数派という現実
少子高齢化が進行する日本では、将来的に公的年金の実質的な給付水準が低下する可能性も指摘されています。
公的年金は生涯にわたって受け取れる、老後の生活を支える重要な柱ですが、年金収入だけで現役時代と同等の生活水準を維持できる人は限られています。
では、現在のシニア世代は、実際にどのようなお金で生計を立てているのでしょうか。
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」から、老後の資金源に関するデータを見てみましょう。
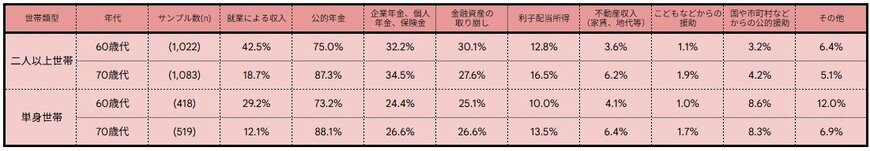
- 就業収入:60歳代の42.5%が労働収入で生活費を補っている
- 金融資産の取り崩し:70歳代でも27.6%が貯蓄を切り崩して生活している
※二人以上世帯のデータですが、単身世帯でも同様の傾向が見られます。
このデータが示すように、60歳代の4割以上が就労を続け、本格的な年金生活が始まる70歳代になっても約3割の世帯が貯蓄を取り崩しており、資産が減っていくことへの不安は大きいといえます。
5.1 シニアの就労を後押しする「在職老齢年金」制度の改正
在職老齢年金ルール、この春大幅緩和8/8
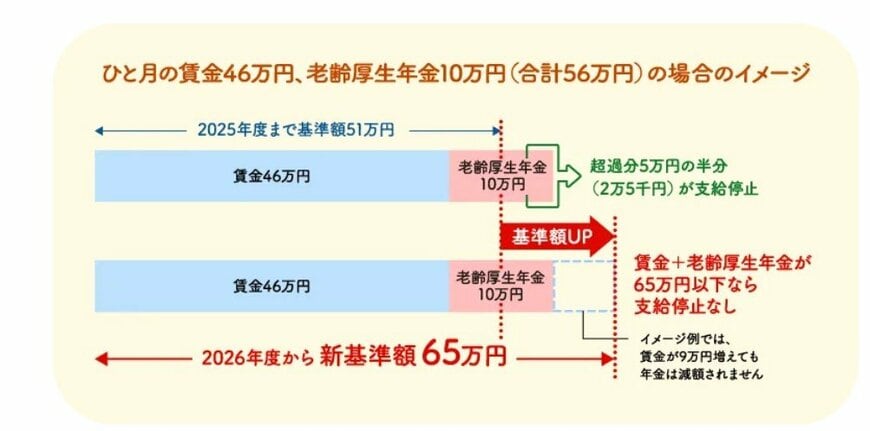
出所:政府広報オンライン「もっと働きたい!に応えて、在職老齢年金制度の基準額が2026年4月から引上げに」
近年、定年後も何らかの形で働き続けるシニア世代が増加しています。
こうしたシニアの就労を後押しするため、働きながら年金を受け取る際に収入に応じて年金が調整される「在職老齢年金」制度の基準額が、2026年4月から月額51万円から65万円へと大幅に引き上げられました。
この改正により、以前よりも「働き損」を心配することなく、収入を得て生活費の不足分を補いやすくなりました。
老後の生活では、医療費や介護費用のほか、持ち家があれば修繕費なども必要になります。このような将来の出費に備えるためにも、早期からの資産形成がますます重要になっています。
6. まとめ:公的年金と「自分年金」で備える豊かな老後
今回は、最新データをもとに国民年金と厚生年金の受給額の実態について解説しました。
年金の支給額は引き上げられていますが、物価の上昇や税金・社会保険料の天引きにより、家計が圧迫されている状況は続いています。
これからの時代は、長く働き続けて収入を確保するとともに、各自が自助努力で資産形成を行い、公的年金に上乗せする「自分年金」を準備する意識が大切になるでしょう。
その「自分年金」づくりの手段として、新しいNISA制度などが注目されています。
投資には元本保証がありませんが、制度や商品の内容、リスクを正しく理解した上で始めれば、着実に資産を育てていくことも期待できます。
公的年金だけに頼るのではなく、今から少しずつでも準備を始めて、将来「ゆとりのある老後を送れている」と実感できると良いですね。
※当記事は再編集記事です。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和8年4月分からの年金額等について」
- 日本年金機構「公的年金制度の種類と加入する制度」
- LIMO「【きょう支給日】厚生・国民年金の平均額は5年間でどう推移した?増額の裏に潜むシビアな実態」
LIMO編集部年金解説班