

6月も下旬に差し掛かり、本格的な夏の訪れを感じる季節となりました。
この時期は、夏のボーナスや退職金について考える方も多いかもしれません。
将来の生活設計を考える上で、老後の収入の柱となる「公的年金」について、具体的にいくら受け取れるのか気になる方もいらっしゃるのではないでしょうか。
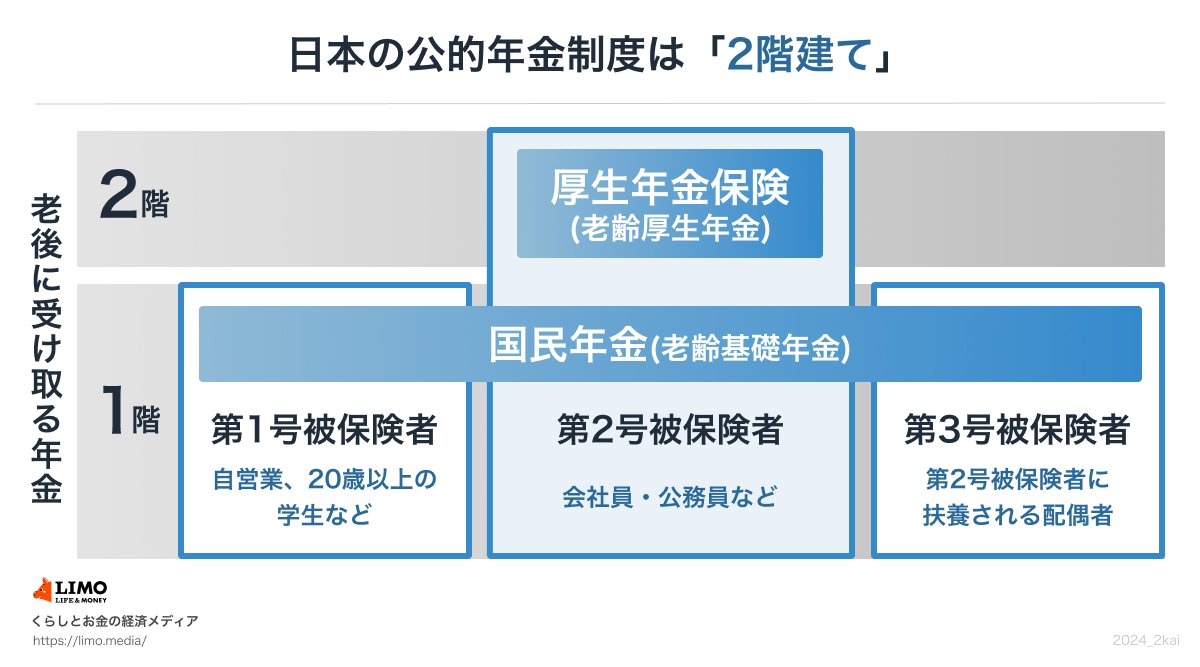
日本の公的年金制度は、国民年金と厚生年金の2階建て構造です。
現役時代の働き方や加入期間によって、将来受け取る年金額は一人ひとり異なります。
また、高齢者世帯の多くが年金収入を主な生活の糧としており、その受給額は老後の家計に直接影響します。
この記事では、国民年金と厚生年金の基本的な仕組みから、60歳代から90歳以上までの年代別のリアルな年金受給額、そして高齢者世帯の生活実態まで、データを基に詳しく解説していきます。
1. 日本の公的年金制度:「国民年金」と「厚生年金」の2階建て構造とは
日本の公的年金制度は、基礎部分である国民年金と、上乗せ部分の厚生年金の2つで構成されています。
この仕組みは、一般的に「2階建ての年金制度」として知られています。
はじめに、それぞれの制度が持つ特徴について見ていきましょう。
1/11
出所:日本年金機構「公的年金制度の種類と加入する制度」等を参考にLIMO編集部作成
1.1 【1階部分】国民年金(基礎年金)の仕組み
国民年金は公的年金制度の土台をなすもので、原則として日本国内に居住する20歳以上60歳未満のすべての人が加入対象です。
保険料は全国で一律に定められており、毎年度改定されます(※1)。
40年間保険料を納め続けると、65歳から満額の老齢基礎年金(※2)を受け取ることが可能です。
※1 国民年金保険料:2026年度の月額は1万7920円です。
※2 国民年金(老齢基礎年金)の満額:2026年度の月額は7万608円です。
1.2 【2階部分】厚生年金の仕組み
厚生年金は、国民年金に上乗せして加入する制度となっています。
会社員や公務員に加え、特定適用事業所(※3)で勤務するパート・アルバイトなど、特定の条件を満たす方も加入対象に含まれます。
- 年金保険料は、給与水準に応じて決まります(※4)(上限設定あり)。
- 老後に受け取る年金額は、加入期間や納付した保険料によって個人差が生じます。
※3 特定適用事業所とは、1年のうち6カ月以上にわたり、厚生年金保険の被保険者(短時間労働者を除く、共済組合員を含む)の総数が51人以上となる見込みの企業などを指します。
※4 厚生年金の保険料額は、標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて算出されます。
このように、国民年金と厚生年金では、加入対象者、保険料の仕組み、そして将来の年金受給額の決定方法がそれぞれ異なります。
1.3 2026年度の年金額改定について
公的年金の額は、賃金や物価の変動に合わせて毎年度改定されています。
2026年度においては、国民年金は前年度と比較して1.9%増、厚生年金は2.0%増となりました。
2026年度における年金額の例は以下の通りです。
- 国民年金(老齢基礎年金満額):月額7万608円
- 厚生年金のモデル年金:月額23万7279円(夫婦2人分)
このモデル年金額は、一定の収入を得ながら長期間会社員として働いた夫と、国民年金を受け取る妻がいる世帯を想定して計算されています。
実際の年金受給額は、個人の加入状況や現役時代の収入によって変動するため、人それぞれで金額が異なります。
2. 厚生年金の平均受給額はいくら?60歳代から90歳以上まで年齢別に解説
現在のシニア層は、実際にどのくらいの厚生年金を受給しているのでしょうか。
厚生労働省が公表している「令和6年度 厚生年金保険・国民年金事業の概況」を基に、年齢別の平均年金月額を確認していきましょう。
はじめに、厚生年金(老齢基礎年金を含む)の受給額から見ていきます。
2.1 60歳代(60~69歳)の厚生年金 平均月額
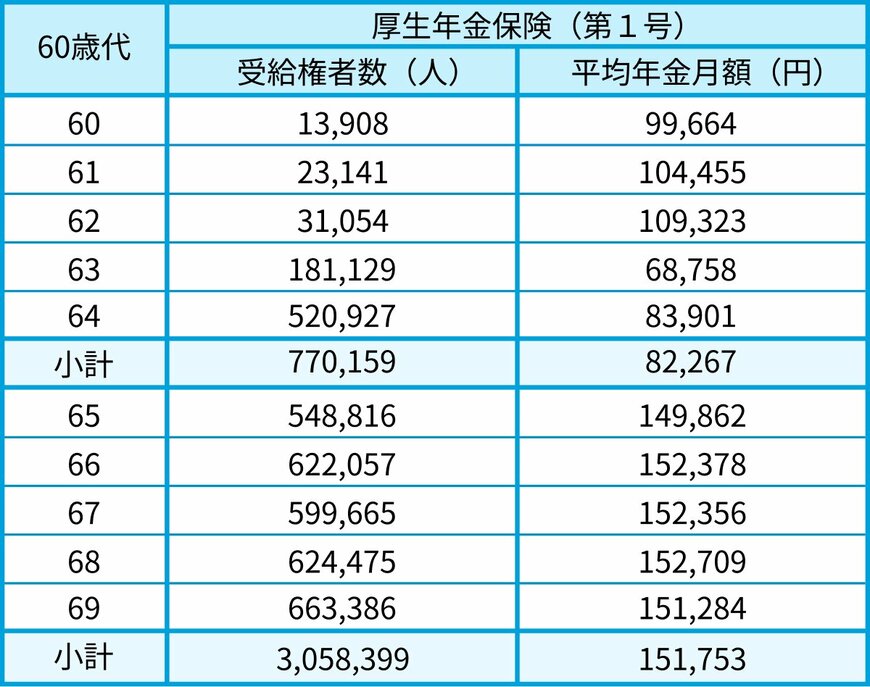
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受給している方には、特別支給の老齢厚生年金において定額部分の支給開始年齢が引き上げられた影響で、報酬比例部分のみを受け取っている方も含まれています。
2.2 70歳代(70~79歳)の厚生年金 平均月額
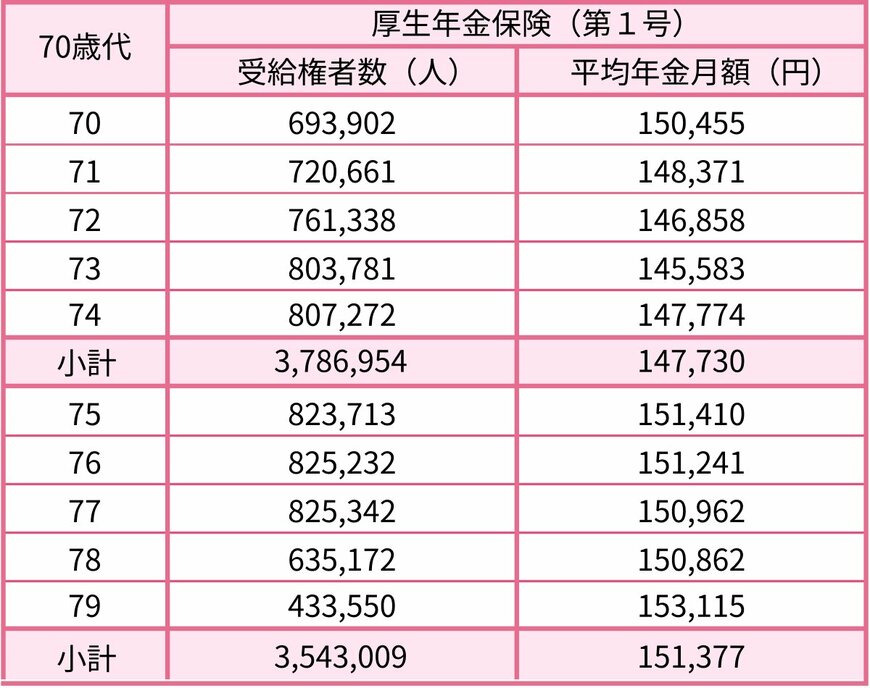
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80~89歳)の厚生年金 平均月額

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金 平均月額
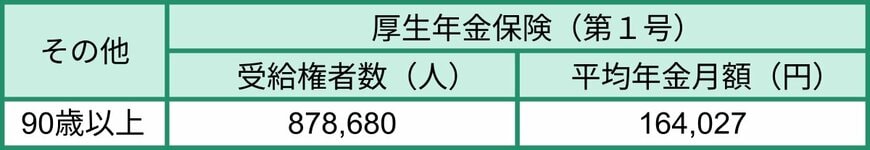
- 90歳以上:16万4027円
65歳からの厚生年金受給額は、月額でおおよそ14万円台から16万円台の間で推移していることがわかります。
3. 国民年金の平均受給額はいくら?60歳代から90歳以上まで年齢別に解説
次に、国民年金(老齢基礎年金)の平均月額について見ていきましょう。
3.1 60歳代(60~69歳)の国民年金 平均月額
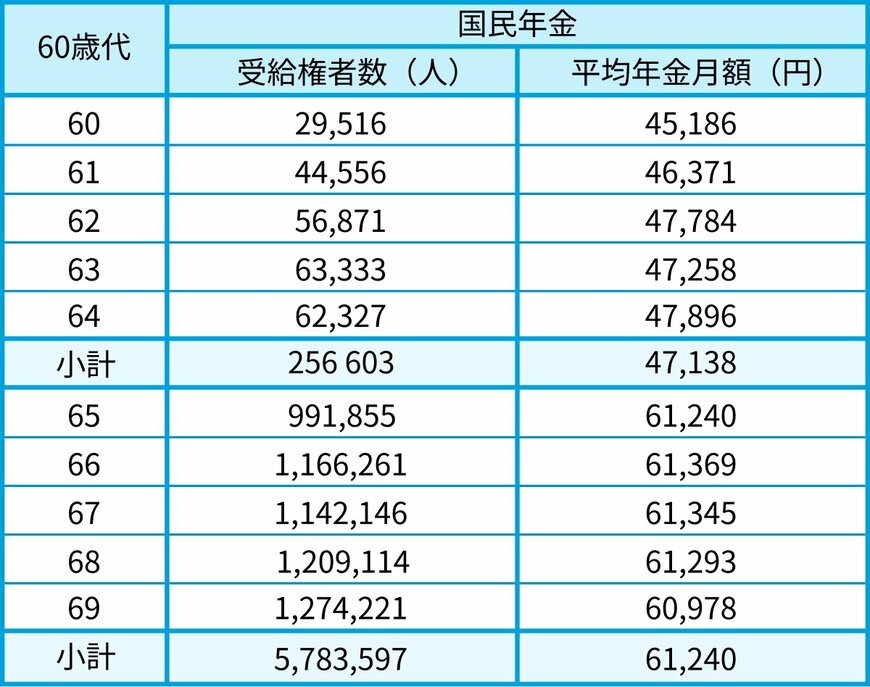
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満で国民年金(老齢基礎年金)を受給している方は、繰上げ受給を選択した方々です。
3.2 70歳代(70~79歳)の国民年金 平均月額
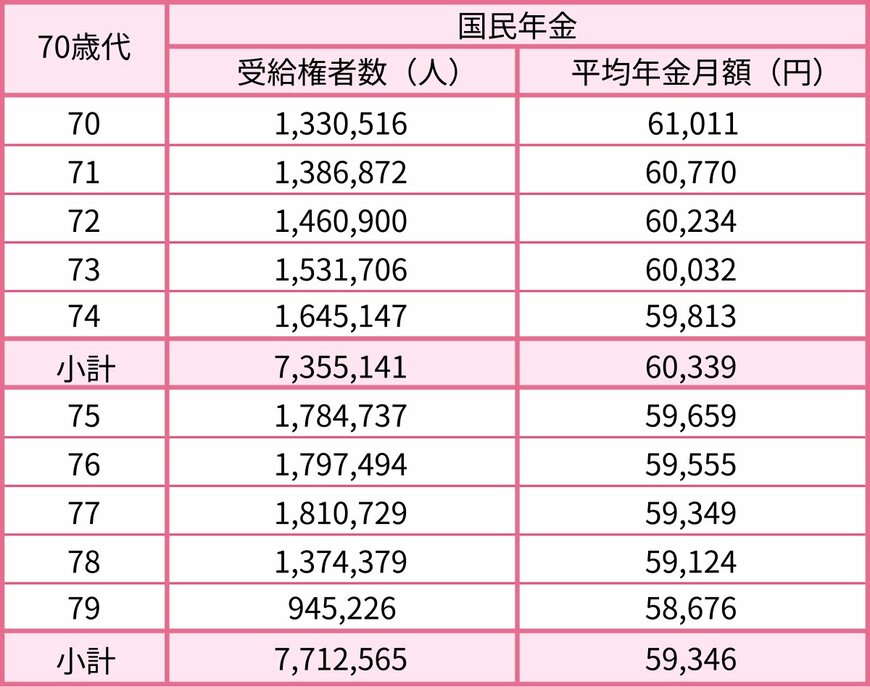
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80~89歳)の国民年金 平均月額
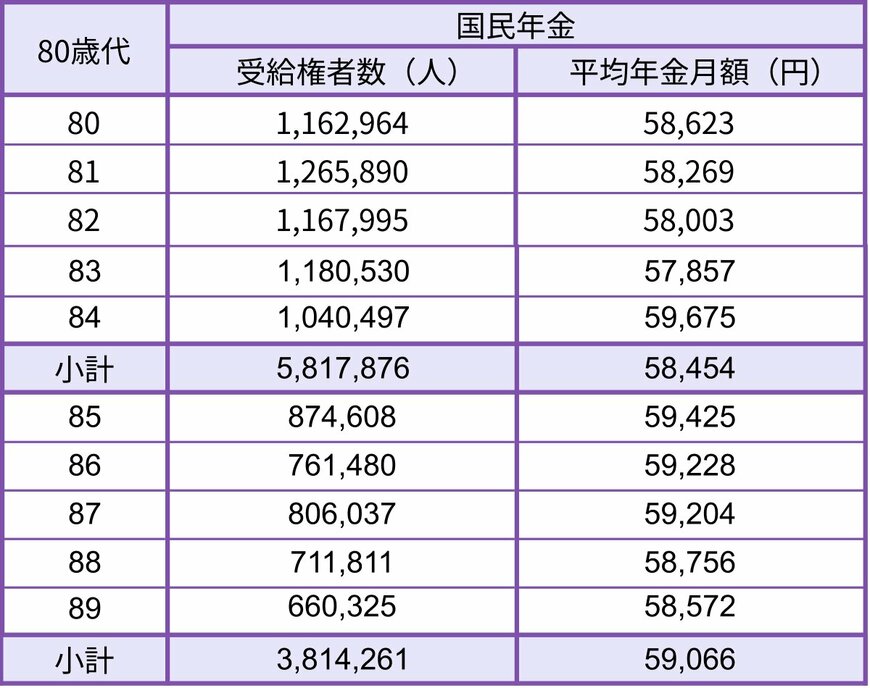
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金 平均月額
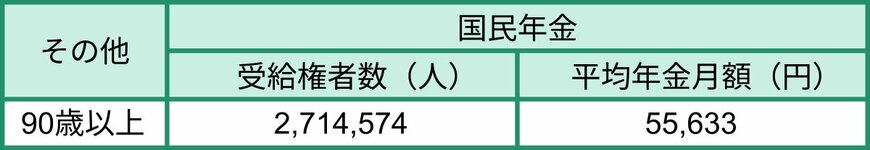
- 90歳以上:5万5633円
65歳以降に受け取る国民年金の額は、月額でおおむね5万円台後半から6万円台前半で推移しているようです。
4. 厚生年金と国民年金の平均額と受給額分布【全年代】
ここでは、60歳から90歳以上の受給権者全体における「平均年金月額」と「受給額の分布」を確認します。
4.1 厚生年金の平均月額と受給額分布(男女別)

- 【全体】平均年金月額:15万289円
- 【男性】平均年金月額:16万9967円
- 【女性】平均年金月額:11万1413円
※この金額には国民年金分も含まれています。
受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均受給額は、全体で月額15万289円という結果でした。
男女別で比較すると、男性が16万9967円、女性が11万1413円となり、両者の間には約6万円の開きがあります。
同じ厚生年金を受給していても、性別によって平均額に顕著な差が見られるのが特徴です。
4.2 国民年金の平均月額と受給額分布(男女別)

- 【全体】平均年金月額:5万9310円
- 【男性】平均年金月額:6万1595円
- 【女性】平均年金月額:5万7582円
受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均受給額は、全体で月額5万9310円です。
男女別に見ると、男性は6万1595円、女性は5万7582円と、男性の方が約4000円高い水準になっています。
受給額の分布に目を向けると、「6万円以上~7万円未満」の層が最も多いことがわかります。
このデータから、国民年金受給者の中には、満額に近い年金を受け取っている方が多いと推測できます。
5. 老後の生活には毎月いくら必要?理想と現実
老後の生活を計画する上では、実際の年金受給額とあわせて、「生活にどれくらいのお金が必要か」を把握しておくことが重要です。
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」によれば、夫婦2人が最低限の日常生活を送るために必要とされる生活費は、月額平均で23万9000円です。
さらに、旅行や趣味などを楽しみ、ゆとりのある生活を送るためには、夫婦2人で月額平均39万1000円が必要だと考えられています。
一方で、この記事で見てきたように、厚生年金の平均受給額は月額約15万円、国民年金は約6万円です。
例えば、夫が厚生年金、妻が国民年金を受け取る一般的な世帯の場合、夫婦の年金収入は月額20万円から22万円程度となることが多いと考えられます。
この金額は「最低限の生活費」には近いですが、「ゆとりある生活費」とは月額で15万円以上の差があります。
そのため、老後の生活は年金収入だけに頼るのではなく、貯蓄や退職金なども活用して家計を支えることが求められます。
しかし、実際の高齢者世帯の生活状況は、年金の額だけで一概に決まるわけではありません。
収入水準が同程度であっても、生活にゆとりを感じる世帯と、家計が苦しいと感じる世帯が存在します。
それでは、高齢者世帯は自分たちの生活状況をどのように捉えているのでしょうか。
6. 高齢者世帯の生活意識調査から見る家計の実態
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」には、高齢者世帯(※)の生活状況に関する意識調査の結果が示されています。
調査結果は以下の通りです。
※高齢者世帯とは、65歳以上の人のみで構成されるか、または65歳以上の人と18歳未満の人で構成される世帯を指します。
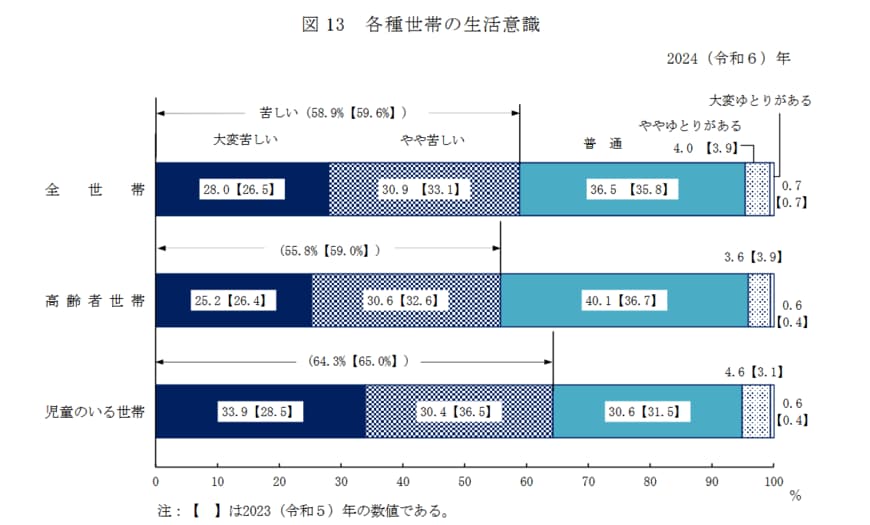
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
「大変苦しい」と「やや苦しい」を合計すると55.8%にのぼり、半数以上の高齢者世帯が家計に厳しさを感じている実態が明らかになりました。
その一方で、「ややゆとりがある」と「大変ゆとりがある」の合計は4.2%に過ぎず、経済的な余裕を感じている世帯は少数であることがわかります。
また、最も回答が多かったのは「普通」で40.1%でした。
この結果から、高齢者世帯の生活は一様ではなく、家計に強い不安を持つ層と、堅実なやりくりで生活を維持している層に分かれていると推察されます。
経済的にゆとりがある世帯は少ないものの、「普通」と回答する世帯が一定の割合を占めている点も、注目すべき特徴といえるでしょう。
7. まとめ:年金額は個人差が大きく、老後の生活設計に影響
この記事では、日本の公的年金制度である国民年金と厚生年金の仕組み、そして現在のシニア世代が実際に受け取っている平均年金月額について解説しました。
日本の公的年金は国民年金と厚生年金から成り立っており、加入制度や期間、現役時代の収入によって、受け取れる年金額は大きく変わってきます。
老後の家計を計画する際は、平均額だけを参考にするのではなく、ご自身が将来いくら年金を受け取れるのかを把握し、それを基に生活設計を立てることが重要です。
※当記事は再編集記事です。



参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
- LIMO「国民年金・厚生年金「6月15日支給分から増えます」60歳~90歳以上の平均年金月額一覧|高齢者世帯の55.8%が「生活が苦しい」と実感」
長井 祐人


