2026年5月22日、米連邦準備制度理事会(FRB)の新たな議長としてケビン・ウォーシュ氏が就任しました。
世界中の金利の基点となる米国の金融政策トップの交代は、私たちの生活や投資環境にも直結する重大なイベントです。
しかし、歴史的に金融引き締めを好む「タカ派」として知られてきた彼が、なぜここにきてトランプ大統領の求める「利下げ」に理解を示すような姿勢を見せているのでしょうか。
また、一体なぜ彼のスタンスは変化し、今後の米国経済はどうなっていくのでしょうか。元機関投資家の泉田良輔氏が、新議長の経歴と政策スタンスの裏にある「AI生産性革命」というロジックを読み解きます。
この記事のポイント
- 2026年5月にFRB新議長に就任したケビン・ウォーシュ氏は、35歳で史上最年少理事を務めた金融・経済のプロフェッショナル
- 従来は金融引き締めを重視する「タカ派」だったが、近年は「AIによる生産性向上」を理由に利下げを容認する姿勢も見せている
- 「利下げ」と「量的引き締め(QT)によるバランスシート縮小」という2軸のロジックが、トランプ政権の思惑と合致している
- AIの生産性向上が本物であれば好景気と株高のベストシナリオだが、不発に終わればインフレとバブル崩壊のワーストシナリオの恐れも
1. 35歳で史上最年少のFRB理事へ。ケビン・ウォーシュ氏の華麗なる経歴
ケビン・ウォーシュ新議長の経歴タイムライン1/5

出所:イズミダイズム作成
米国の金融政策を決定するFRBは、政策金利(FFレート:銀行間でお金を貸し借りする際の金利)の上げ下げや、市場に出回るお金の量(マネタリーベース)の調整を通じて、巨大なアメリカ経済のアクセルとブレーキを操作しています。
そのトップに2026年5月22日、パウエル前議長の後任として宣誓就任したのがケビン・ウォーシュ氏(就任時56歳)です。
彼がどのような人物なのかについて、泉田氏は次のように評します。
「昔から若手で切れ物だったというのが一言で言える表現です」
ウォーシュ氏は1992年にスタンフォード大学で公共政策の学士号を取得後、1995年にハーバード・ロースクールを修了。1996年に投資銀行のモルガン・スタンレーに入社し、M&A部門のエグゼクティブディレクターなどに昇進しました。
転機となったのは2001年の同時多発テロ(9.11)です。本社で事件を経験したことが、政府でのキャリアを志す動機になったといいます。
その後、2002年にブッシュ政権で経済政策担当の大統領特別補佐官 兼 国家経済会議(NEC)事務局長に任命されます。そして2006年2月、わずか35歳という史上最年少の若さでFRB理事に就任しました。
理事時代には、2008年の大金融危機(リーマン・ショック)に直面します。当時のバーナンキ議長の下、ベアー・スターンズの売却やAIGの救済など、危機対応の中核として関与しました。
一方で、リーマン・ブラザーズの救済には反対の立場だったとされています。公的資金を使って経済へのダメージを和らげるよりも、厳格な規律を重んじる姿勢を見せていたのです。
2011年2月に理事を辞任する際も、景気刺激策として行われた「QE2(量的緩和第2弾:中央銀行が国債などを大量に買い取り、市場にお金を供給する政策)」の採決には賛成票を投じたものの、公に懸念を表明した唯一の理事として注目を集めました。
現場の金融ビジネスと政策の中枢、双方を知り尽くしたエリートだと言えます。
2. 「タカ派」の彼がなぜ利下げ容認に?AIがもたらすスタンスの急変
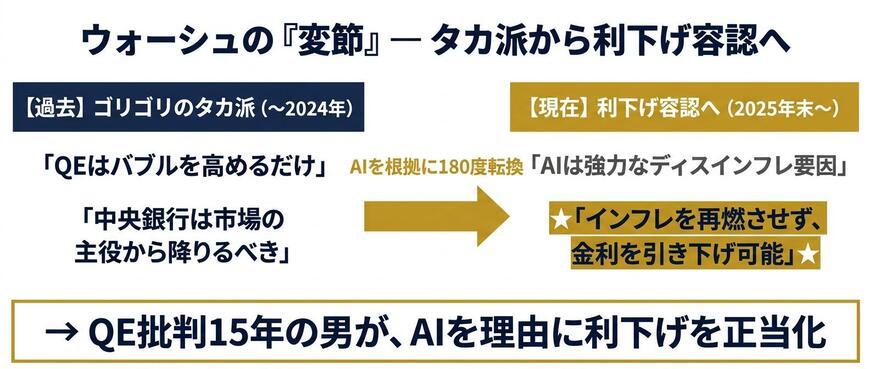
ウォーシュ氏の政策スタンスの変化(タカ派から利下げ容認へ)2/5
出所:イズミダイズム作成
ウォーシュ氏は長年、インフレ抑制や金融引き締めを重視する「タカ派」の代表格として知られてきました。彼は、中央銀行の市場への介入縮小を強く主張しています。
特に問題視しているのが、FRBの「バランスシート(中央銀行が保有する国債などの資産規模)」の肥大化です。2020年のコロナ禍でFRBは大規模な量的緩和(QE)を行い、市場に大量の資金を供給しました。その結果、バランスシートはコロナ前の約4兆ドルから、一時はその2倍以上に膨れ上がりました。
ウォーシュ氏は、こうした大規模な緩和が市場の価格発見機能を歪め、本来であれば淘汰されるべき非効率な企業を延命させてしまったと批判しています。
ところが、2025年頃から彼のスタンスに変化が見られ始めます。景気刺激を重視する「ハト派」的な側面、つまり「利下げ」を容認する姿勢を見せ始めたのです。その理由について疑問が投げかけられると、泉田氏は次のように解説します。
「AIが生産性を劇的に向上させるっていうので、ここで彼が言ってきたのが、金利を下げてもインフレは再燃しないっていう理屈です」
通常、金利を下げてお金を借りやすくすると、消費や投資が活発になり、物価が上がる「インフレ」が起きやすくなります。
2022年2月のロシアによるウクライナ侵攻を契機とした原材料費の高騰(コストプッシュ型インフレ)などもあり、FRBはインフレを抑え込むために政策金利を5%台まで引き上げてきました。
しかし、ウォーシュ氏は「AIの普及によって企業の生産性が上がり、人件費などのコストが下がるため、金利を下げてもインフレは起きない」という独自のロジックを展開し始めたのです。
ただし、肥大化したバランスシートを縮小させる「量的引き締め(QT)」は継続すべきだという、タカ派としての主張も維持しています。
3. グリーンスパン時代の「ITバブル」との歴史的同型性
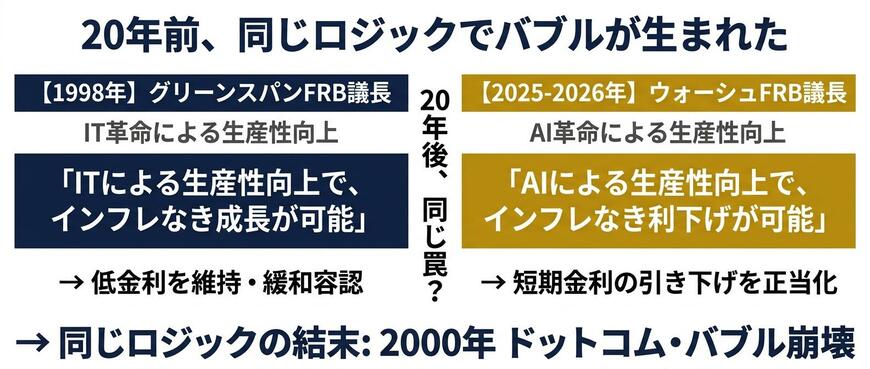
1990年代IT革命と現代のAI革命の同型性3/5
出所:イズミダイズム作成
「AIによって生産性が上がるから、金利を下げても大丈夫」というウォーシュ氏の主張。一見すると画期的に聞こえますが、泉田氏はこの論理に対して冷静な視点を投げかけます。
「昔を知ってる人間からすると、同じ議論をしている感じはあると思います」
実は、1990年代後半のアラン・グリーンスパンFRB議長時代にも、全く同じような議論がありました。当時は「IT革命(ニューエコノミー)」と呼ばれ、インターネットやEメールの普及によって企業の生産性が飛躍的に向上するため、インフレなき経済成長が可能だと言われていました。
その結果、FRBは利上げを見送り、低金利環境の中でインターネット関連企業の株価が異常な高騰を見せる「ITバブル(ドットコムバブル)」が発生しました。
しかし結局のところ、期待されたほど利益を出せる企業は少なく、バブルは弾け飛ぶことになります。
泉田氏の分析によれば、現在のウォーシュ氏が唱えるAI生産性論は、当時のグリーンスパン氏のIT革命論と歴史的に同じ構造を持っています。
AIが本当に企業の利益に直結すればバブルではありませんが、実態が伴わなければ過去と同じ歴史を繰り返すリスクを孕んでいるのです。
4. トランプ政権の思惑と合致する「2軸ロジック」
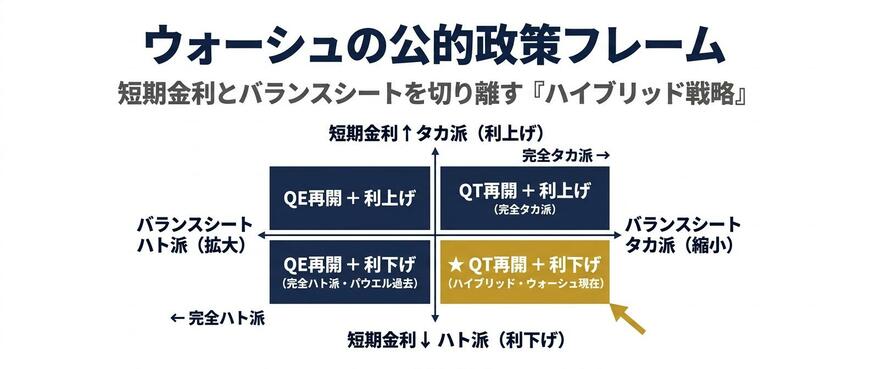
ウォーシュ議長の「2軸戦略」(短期金利とバランスシートを切り離す)4/5
出所:イズミダイズム作成
では、なぜウォーシュ氏はこのタイミングで、過去のバブルと同じ轍を踏みかねない「AI生産性論」を持ち出してきたのでしょうか。そこには、トランプ大統領との複雑な政治的力学が絡んでいると泉田氏は分析します。
トランプ大統領は不動産実業家としての背景もあり、一貫してFRBに「利下げ」を求めてきました。
「金融資産にとって低金利って、資産価格が上がる絶対的な条件なんですよ」
金利が下がれば、企業や個人はお金を借りやすくなり、株式や不動産に資金が流れ込んで資産価格が上昇します。トランプ大統領としては、経済を良く見せるために是が非でも金利を下げさせたい思惑があります。
一方で、ウォーシュ氏の最優先課題は、コロナ禍で膨れ上がった中央銀行のバランスシートを縮小すること(QT)です。FRBのバランスシートは2025年12月にQTをいったん正式停止したものの、依然としてコロナ前を大きく上回る約6.7兆ドルの規模が残されています。
そこでウォーシュ氏は、トランプ大統領の求める「利下げ」を受け入れる代わりに、自身の悲願であるバランスシートの一段の縮小(QTの再開)を進めるという着地点を見出したと推測されます。
つまり、「AIのおかげでインフレは起きないから金利は下げます(大統領への配慮)。ただし、市場の歪みを正すためにバランスシートの縮小は続けます(自身の信念)」という2軸のロジックを構築したのです。
5. 今後の米国経済を占うベストシナリオとワーストシナリオ
そして、この両極端の中間にあり、泉田氏が「最も現実的に起こりうる」と見るのが、ハイブリッド型のシナリオです。
AIの生産性向上は限定的にとどまり、FRBは小刻みに利下げを進めつつ、バランスシートの縮小(QT)を再開する。短期金利の低下とバランスシート縮小が同時に進む「ねじれ相場」の中で、手堅いキャッシュフローを稼ぐ企業と、実態の伴わない企業との選別がじわじわと進んでいく展開です。
ウォーシュ新体制で最も現実的とされるシナリオ(ハイブリッド戦略)5/5

出所:イズミダイズム作成
ウォーシュ新体制の下で、今後の米国経済はどう動いていくのでしょうか。泉田氏の分析に基づくと、今後の展開は大きく2つのシナリオに分かれます。
5.1 ベストシナリオ
ウォーシュ氏の言う通り、AIによる生産性革命が本当に起きる世界線です。AIによって企業のコストが下がり、利益が拡大します。
低金利環境でもインフレは起きず、FRBは無事にバランスシートの縮小を進めることができます。企業業績の裏付けがあるため、株価も健全に上昇していく理想的な展開です。
5.2 ワーストシナリオ
AIの生産性向上が期待外れに終わる世界線です。実態が伴わないまま利下げが行われるため、ITバブルの時と同じように株価だけが異常に上がる「AIバブル」が発生します。
さらに生産性が上がらないためインフレが再燃し、FRBは慌てて再び金利を引き上げざるを得なくなります。
QTによって市場から資金が吸い上げられている中で金利が急上昇すれば、経済は急激に冷え込み、バブル崩壊と景気後退が同時に襲いかかる最悪の事態となります。
私たちが今後、投資や経済の動向を見守る上で注目すべきポイントについて、泉田氏は次のように結論づけます。
「ウォーシュさんがAIによる生産性革命をメインに置いているので、本当に起きるのか、簡単に言うと企業が儲かってるのかっていう話(が重要になります)」
新議長のロジックが正しいのか、それとも単なる後付けのシナリオに過ぎないのか。米国から毎月発表されるインフレ指標や雇用統計、そして何より「企業が本当にAIを活用して利益を出せているのか」という実態に、これまで以上に目を向ける必要がありそうです。
なお、本記事は金融政策の動向を解説するものであり、特定の金融商品や投資行動を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行ってください。


参考資料
- 米連邦準備制度理事会(FRB)公式発表
- ケビン・ウォーシュ氏 経歴(FRB理事会バイオグラフィ)
- 米国議会図書館(コロナ禍の金融政策・バランスシート関連データ)
- 各種報道機関によるFRB議長指名・就任に関する報道
- YouTubeチャンネル「イズミダイズム」