

私たちが納めている年金保険料の一部は、「年金積立金」として将来の給付に備えて運用されていることをご存じですか。
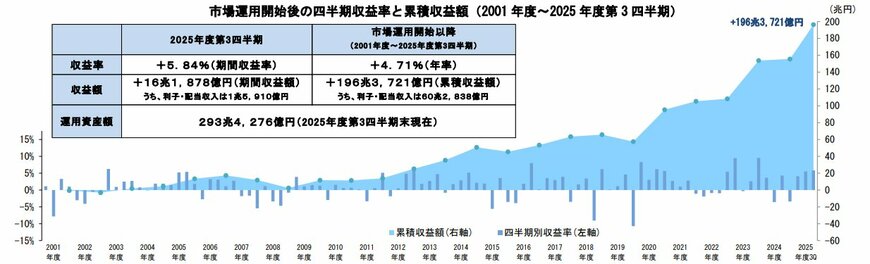
この大切な資金の運用を担っているのがGPIF(年金積立金管理運用独立行政法人)です。2026年2月6日に公表された最新の運用状況では、累積収益率が年率+4.71%に達したと報告されました。特に2025年度第3四半期は+5.84%という高い収益率を記録しており、そのプロフェッショナルな運用戦略は、個人の資産形成においても非常に参考になります。
本記事では、GPIFが採用するポートフォリオを参考に、新NISAで「毎月3万円」を積み立てた場合の資産増加シミュレーションをご紹介します。年利4%や5%で運用した場合、10年後、20年後、そして30年後に資産がいくらになるのか、具体的な数字で確認していきましょう。
1. 年金積立金の運用実績をチェック!2025年度第3四半期は+5.84%の好成績
私たちの公的年金積立金を管理・運用しているGPIFは、2001年度に市場運用を開始して以来、年率換算で+4.71%という安定した収益を上げています。
GPIF(年金積立金管理運用独立行政法人)が公表した「2025年度第3四半期運用状況(速報)」によれば、2025年10月から12月までの期間収益率は+5.84%と、好調な結果となりました。
市場の動向によって短期的な収益は変動しますが、長期的な視点で見ると、資産は着実に増えていることがデータからわかります。
GPIFは「国民の大切な資産」を預かるという重責を担っており、その運用戦略の核となるのが、5年ごとに経済情勢を分析して見直される「基本ポートフォリオ」です。
2025年4月からスタートした第5期中期計画でも、専門家による詳細な検討の結果、現在の資産構成を継続することが決定されました。
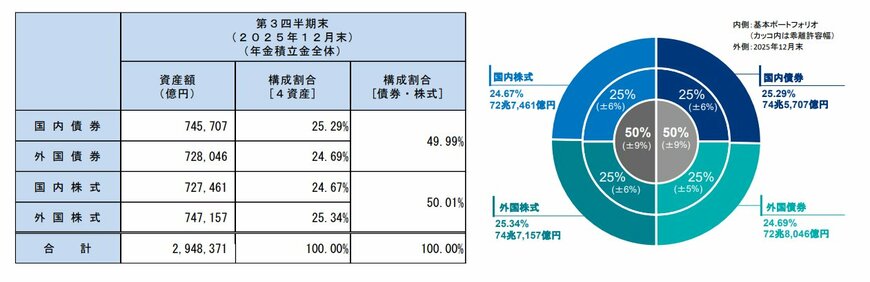
このポートフォリオは、「国内債券」「国内株式」「外国債券」「外国株式」の4資産へ均等に25%ずつ配分するもので、リスクを分散しつつ安定したリターンを狙う、いわば「運用の黄金比」ともいえる構成になっています。
これからNISAなどを利用して資産運用を始めたい方にとって、プロが長年の知見から導き出したこの資産配分や運用実績は、非常に有益な情報となるはずです。
リスクをコントロールしながら着実に資産を育てるための、信頼できるモデルケースとして参考にしてみてはいかがでしょうか。
2. 新NISAで月3万円積立シミュレーション!10年・20年・30年後の資産はいくら?
前の章で確認したように、公的年金の積立金は専門家の手によって年率4%を超えるリターンで安定的に運用されています。
このプロの堅実な運用戦略を個人の新NISAで応用すると、将来の資産はどのように増えていくのでしょうか。今回は、始めやすい金額として「毎月3万円」を積み立てる場合で試算してみましょう。
利回りは、GPIFの実績を参考に「年利4%」と、少し高めの「年利5%」の2パターンで計算します。10年、20年、30年と期間が長くなるにつれて、複利効果で資産がどれほど成長するのかを具体的に見ていきましょう。
※このシミュレーションは一定の条件下での試算であり、将来の運用成果を約束するものではありません。実際の投資には市場変動による元本割れのリスクがあることをご理解の上、参考としてご活用ください。
2.1 【年利5%】毎月3万円を新NISAで積立運用した場合
【NISA】月3万円を30年間積み立て運用するといくらになる?3/4

出所:LIMO編集部作成
仮に年利5%で運用できた場合のシミュレーション結果は、以下の通りです。
シミュレーション結果(元本・運用収益・総額)
- 開始時:0円
- 2年後:元本72万円+運用収益3万5578円=総額75万5578円
- 4年後:元本144万円+運用収益15万447円=総額159万447円
- 6年後:元本216万円+運用収益35万2928円=総額251万2928円
- 8年後:元本288万円+運用収益65万2215円=総額353万2215円
- 10年後:元本360万円+運用収益105万8468円=総額465万8468円
- 12年後:元本432万円+運用収益158万2912円=総額590万2912円
- 14年後:元本504万円+運用収益223万7949円=総額727万7949円
- 16年後:元本576万円+運用収益303万7284円=総額879万7284円
- 18年後:元本648万円+運用収益399万6061円=総額1047万6061円
- 20年後:元本720万円+運用収益513万1010円=総額1233万1010円
- 22年後:元本792万円+運用収益646万620円=総額1438万620円
- 24年後:元本864万円+運用収益800万5319円=総額1664万5319円
- 26年後:元本936万円+運用収益978万7679円=総額1914万7679円
- 28年後:元本1008万円+運用収益1183万2640円=総額2183万2640円
- 30年後:元本1080万円+運用収益1416万7759円=総額2496万7759円
毎月3万円の積立を10年間継続すると、投資元本は360万円になります。これを年利5%で運用できた場合、運用収益は約106万円となり、資産総額は約466万円に成長する計算です。
さらに30年間続けると、元本1080万円に対して資産総額は約2497万円に達する可能性があります。
もちろん、これはあくまでシミュレーション上の数値です。しかし、預貯金として保有するだけでなく、投資に資金を回すことで資産が大きく成長する可能性があることがお分かりいただけたのではないでしょうか。
2.2 【年利4%】毎月3万円を新NISAで積立運用した場合
【NISA】月3万円を30年間積み立て運用するといくらになる?4/4
出所:LIMO編集部作成
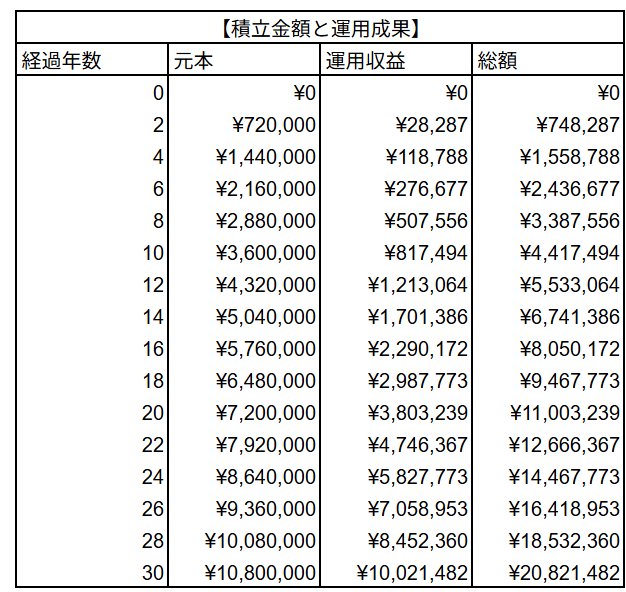
続いて、年利4%で運用した場合のシミュレーション結果を見てみましょう。
シミュレーション結果(元本・運用収益・総額)
- 開始時:0円
- 2年後:元本72万円+運用収益2万8287円=総額74万8287円
- 4年後:元本144万円+運用収益11万8788円=総額155万8788円
- 6年後:元本216万円+運用収益27万6677円=総額243万6677円
- 8年後:元本288万円+運用収益50万7556円=総額338万7556円
- 10年後:元本360万円+運用収益81万7494円=総額441万7494円
- 12年後:元本432万円+運用収益121万3064円=総額553万3064円
- 14年後:元本504万円+運用収益170万1386円=総額674万1386円
- 16年後:元本576万円+運用収益229万172円=総額805万172円
- 18年後:元本648万円+運用収益298万7773円=総額946万7773円
- 20年後:元本720万円+運用収益380万3239円=総額1100万3239円
- 22年後:元本792万円+運用収益474万6367円=総額1266万6367円
- 24年後:元本864万円+運用収益582万7773円=総額1446万7773円
- 26年後:元本936万円+運用収益705万8953円=総額1641万8953円
- 28年後:元本1008万円+運用収益845万2360円=総額1853万2360円
- 30年後:元本1080万円+運用収益1002万1482円=総額2082万1482円
年利4%の場合、10年後の投資元本360万円に約82万円の運用収益が加わり、総額は約442万円となります。
そして30年間継続すると、元本1080万円が約2082万円まで増える計算になります。
重ねてお伝えしますが、これは投資であり、将来の利回りが保証されているわけではありません。
しかし、もし平均して年利4%や5%のリターンを長期間維持できたなら、「お金に働いてもらう」ことで資産が雪だるま式に増えていくイメージができたのではないでしょうか。
3. まとめ:資産形成の鍵は「長期・積立・分散」
GPIFの運用実績が示すように、資産形成における基本原則は「長期・積立・分散」です。
短期的な市場の動きに一喜一憂せず、分散投資を意識したポートフォリオを組み、数十年という長いスパンで続けることが大切です。この方針を続けることが、着実に資産を築くための鍵となります。
たとえ毎月3万円という金額からでも、時間を味方につけることで、将来の経済的な自由度を大きく高めることが期待できます。
【免責事項】
- 投資にはリスクが伴います。
- 本記事は、投資判断の参考となる情報の提供を目的としたものであり、投資勧誘を意図するものではありません。

参考資料
- 金融庁「NISA特設ウェブサイト」
- 金融庁「資産運用シミュレーション」
- GPIF(年金積立金管理運用独立行政法人)「2025年度第3四半期運用状況(速報)」
- GPIF(年金積立金管理運用独立行政法人)「基本ポートフォリオの考え方」
- 金融庁「NISA早わかりガイドブック」
和田 直子


