

2026年も6月下旬となりました。
老後の生活を支える大切な収入源である公的年金について、「自分は一体いくらもらえるのだろう」と気になっている方も多いのではないでしょうか。
特に60歳代を迎え、リタイア後の生活設計を具体的に考え始めると、他の人がどのくらい年金を受け取っているのか、平均額が知りたくなるものです。
この記事では、公的年金の基本的な仕組みから、2026年度の最新の年金額、そして気になる厚生年金と国民年金の平均受給額を男女別・金額の分布に至るまで、詳しく解説していきます。
ご自身の将来の暮らしをイメージする一助として、ぜひ最後までご覧ください。
日本の公的年金、その仕組みはどうなっている?
公的年金は「2階建て構造」だと聞いたことがある人もいるでしょう。
これは、日本の年金制度が「1階部分にあたる国民年金(基礎年金)」と「2階部分にあたる厚生年金」から成り立つためです。

年金制度の1階部分にあたる「国民年金」の概要
- 加入対象者:原則として日本に住む20歳以上60歳未満の全員
- 年金保険料:国民年金保険料は全員一律。ただし年度ごとに改定あり(2026年度月額:1万7920円)
- 受給額:保険料を40年間欠かさず納付すれば満額が受け取れる(2026年度月額:7万608円)
国民年金の加入者は第1号被保険者~第3号被保険者にわかれ、このうち第2号被保険者が後述する厚生年金に加入します。厚生年金保険料を支払う人は、別途国民年金保険料を支払う必要はありません。
また、第3号被保険者も保険料の納付義務がありません。
年金制度の2階部分「厚生年金」とはどのような制度か
- 加入対象者:会社員や公務員、またパートなどで特定適用事業所(※1)に働き一定要件を満たした人が国民年金に上乗せで加入
- 年金保険料:収入に応じて厚生年金保険料が変わる。ただし上限あり(※2)
- 受給額:加入期間や納めた保険料により個人差あり
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2026年度に受け取れる年金額はいくら?
公的年金の受給額は、物価や賃金の動向を踏まえて年度ごとに見直しがおこなわれます。
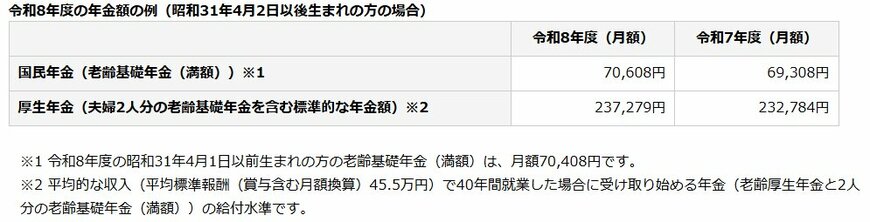
2025度に比べ、国民年金(基礎年金)が 1.9%の引上げ、厚生年金(報酬比例部分)が 2.0%の引上げとなります。
国民年金と厚生年金、2026年度の具体的な受給額例
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金:23万7279円(夫婦2人分)(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生年金と国民年金の受給額を1万円刻みの分布で解説
気になるのが「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」をご紹介します。
厚生年金の平均受給月額、男女別の違いは?

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金受給者の金額別分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。
国民年金の平均受給月額と金額別分布を男女別に紹介
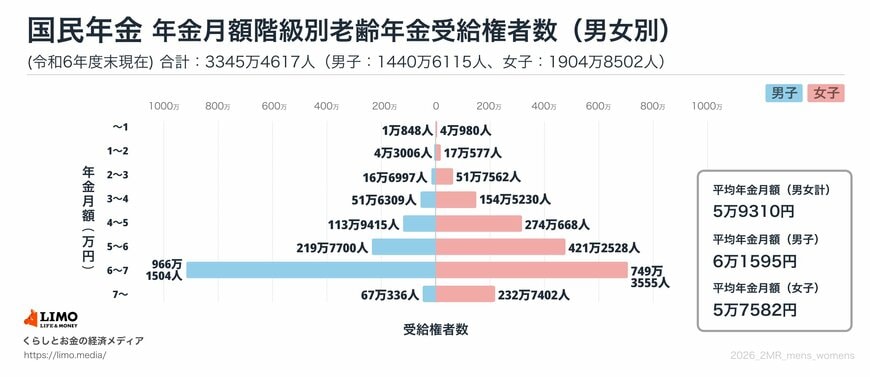
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金受給者の金額別分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。
ボリュームゾーンを見ると、「6万円以上~7万円未満」が最も厚い層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
シニア世帯のリアルな所得、平均額とその内訳
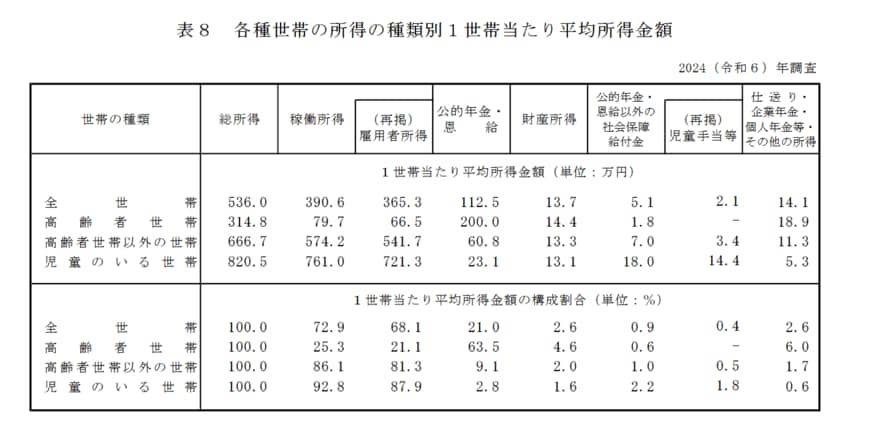
高齢者世帯の「1世帯あたりの平均所得金額」を見ていきましょう。厚生労働省「2024(令和6)年 国民生活基礎調査の概況」という資料を参考にします。
なお、資料内における高齢者世帯とは「65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯」と定義されます。
高齢者世帯における平均所得金額の実態
資料によると、高齢者世帯の総所得は314万8000円 です。総所得に占める金額や割合も見ていきましょう。
高齢者世帯の所得は主に何で構成されているか
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
月額に換算すると約26万円の所得のうち、3分の2となる約16万6000円が「公的年金」となります。次いで約5万5000円の「雇用者所得」が続きます。
高齢者世帯の生計が公的年金をベースとしながら、主に仕事による収入で補われている様子がうかがえます。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
国民年金の受給額を増やす「付加年金」という選択肢
働き方の多様化する中で、厚生年金に加入しないフリーランスや自営業の方なども増えています。
一方で、国民年金しか受け取れないとなると、老後の年金が少なくなる傾向にあります。
国民年金の受給額を増やす方法のうち、今回は「付加保険料の納付」について解説します。
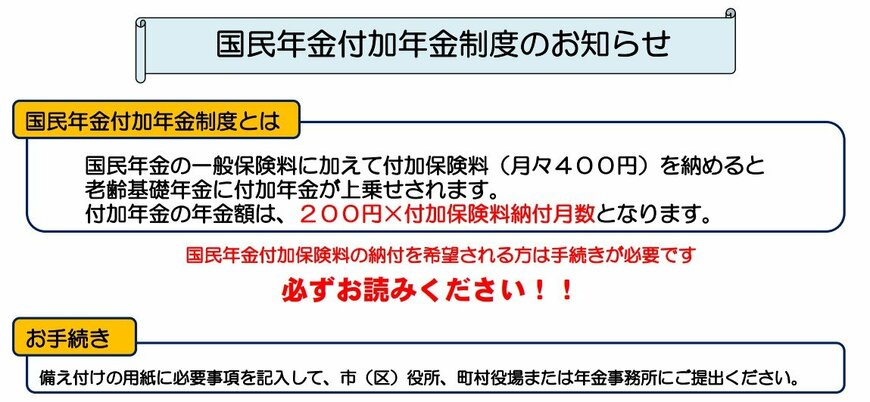
付加年金とは、「付加保険料(月額400円)」を定額の国民年金保険料(2026年度は1万7920円)に上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
付加年金に加入できる対象者について
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加年金に加入できないケースとは
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金には、同時に加入することができます。ただし、個人型確定拠出年金の納付額によっては併用ができない場合もあるので注意が必要です。
40年間付加保険料を納付した場合のシミュレーション
20歳から60歳の40年間、付加保険料を納付したとしましょう。
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」で試算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間に納付した付加保険料は19万2000円。毎年の年金受給額に9万6000円が上乗せされることから、2年で元が取れる計算です。
まとめ
今回は、公的年金の仕組みから2026年度の具体的な年金額、そして60歳代以上の方々の平均的な受給額やその分布について詳しく見てきました。
厚生年金と国民年金の受給額には、現役時代の働き方によって個人差があること、また男女間でも差が見られることがお分かりいただけたかと思います。
ご自身の年金見込額と比較して、将来の生活設計を考える上での参考になったのではないでしょうか。
また、国民年金のみに加入している方向けに、受給額を少しでも増やせる「付加年金」制度もご紹介しました。
老後資金の準備方法は多様化していますが、まずはご自身の年金について正しく理解することが第一歩です。
これを機に、日本年金機構の「ねんきんネット」などでご自身の記録を確認してみるのもよいかもしれません。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 日本年金機構「国民年金付加年金制度のお知らせ」
石津 大希


