

6月も中旬に入り、日本年金機構から「年金振込通知書」が届き始める頃ではないでしょうか。
この通知書には、2026年4月から改定された新しい年金額が記載されています。
2026年度(令和8年度)の年金額は増額改定されましたが、物価の上昇も続いています。
そのため、改定後の年金額と、社会保険料などが天引きされた後の実際の手取り額を把握しておくことが、家計管理において重要です。
今回は、60歳代の二人以上世帯における平均貯蓄額を確認し、令和8年度の年金改定によって夫婦の年金がどのように変わったのかを解説していきます。
1. 60歳代・二人以上世帯の貯蓄事情。平均と中央値はどのくらい?
金融経済教育推進機構(J-FLEC)が2025年に発表した「家計の金融行動に関する世論調査(2025年)」によれば、60歳代の二人以上世帯が保有する金融資産額は以下のようになっています。
※ここでの金融資産保有額は、預貯金のほかに株式や投資信託、生命保険なども含んだ合計額を指します。ただし、日常的に利用する普通預金の残高は対象外です。
1.1 60歳代(二人以上世帯)の金融資産保有額:平均と中央値の内訳
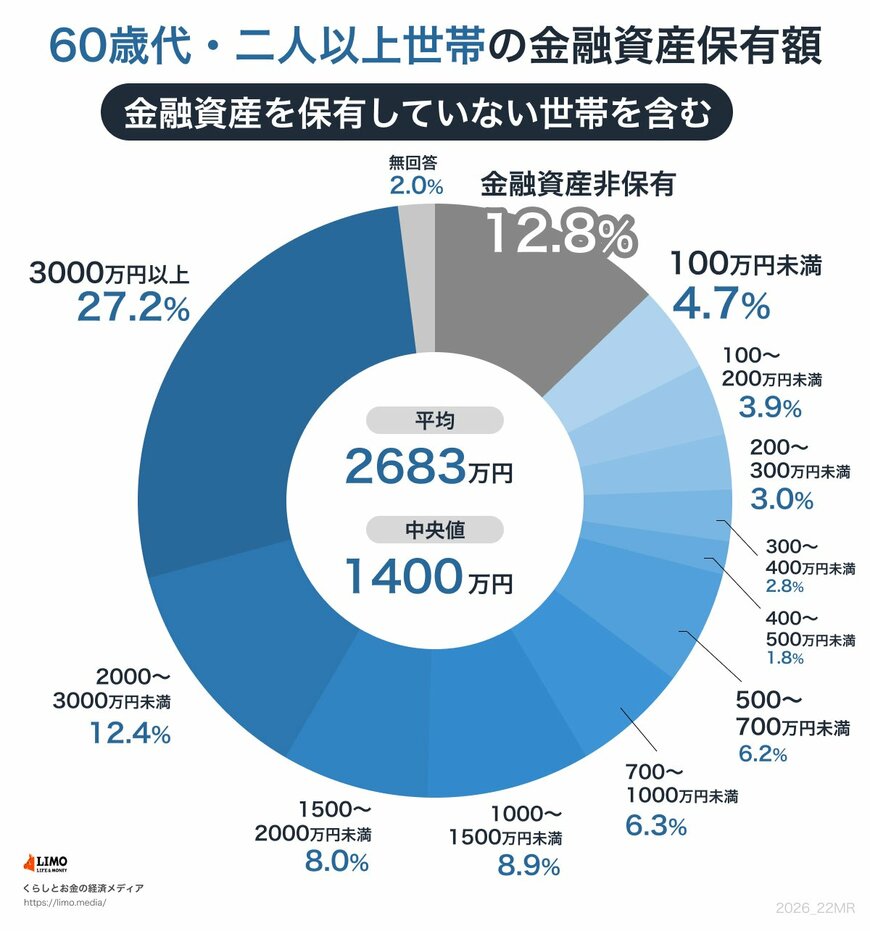
- 60歳代二人以上世帯:平均2683万円/中央値1400万円
平均値と中央値には約1.9倍の開きが見られます。
これは一部の富裕層が平均値を引き上げているためで、より実態に近いのは中央値の1400万円といえるでしょう。
分布の詳細を見ると、金融資産を全く保有していない「貯蓄ゼロ」の世帯が12.8%と、約8世帯に1世帯の割合で存在します。
その一方で、「2000万円以上」を保有する世帯は39.6%(2000万円~3000万円未満が12.4%、3000万円以上が27.2%)と約4割に達しており、世帯間で資産状況の二極化が進んでいることがわかります。
2. 2026年度(令和8年度)の年金改定で夫婦の年金受給額はどう変わる?
厚生労働省が公表した「令和8年度の年金額改定についてお知らせします」によると、2026年度に改定された年金額の詳細は以下の通りです。
- 改定率:国民年金(基礎年金)は+1.9%、厚生年金(報酬比例部分)は+2.0%
- 老齢基礎年金(1人分・満額):月額7万608円(前年度比+1300円)
- 厚生年金(夫婦2人分の標準的な年金額):月額23万7279円(前年度比+4495円)
- 国民年金保険料:月額1万7920円(前年度比+410円)
- 在職老齢年金の支給停止調整額:51万円から65万円へ(+14万円)
夫婦2人分の標準的な年金額は月額23万7279円で、前年度より4495円増加しました。
ただし、これは夫が平均的な収入で40年間会社員として厚生年金に加入し、妻がその期間すべて専業主婦(第3号被保険者)だった場合のモデルケースです。
実際の受給額は個々の状況によって大きく異なります。
今回の改定率は、物価上昇率3.2%に対し名目手取り賃金変動率が2.1%と下回ったため、賃金変動率を基準にマクロ経済スライド(国民年金▲0.2%、厚生年金▲0.1%)が適用されたものです。
年金額は3年続けて引き上げられましたが、物価の上昇ペースには及ばず、実質的には価値が目減りしている点に注意が必要です。
3. 年金振込通知書が届いたら「手取り額」の確認を
年金額の改定が適用される6月の支給タイミングに合わせて、日本年金機構から年金受給者へ「年金振込通知書」が送付されます。
この通知書で特に確認すべきなのは、年金の額面ではなく、社会保険料などが天引きされた後の振込額、つまり「手取り額」です。
3.1 通知書で確認したい「天引き後の振込額」
年金振込通知書には、支給される年金の額面金額に加え、介護保険料や国民健康保険料(または後期高齢者医療保険料)、所得税、住民税といった天引き額が記載されています。
そして、実際に口座に支給される「控除後振込額」も明記されています。
年金の額面が同じでも、天引きされる内容は人それぞれです。
家計を考える際は額面ではなく手取り額を基準にすることで、毎月の生活費や貯蓄計画との間に生じるズレを少なくできるでしょう。
3.2 預貯金と投資を組み合わせて将来に備える選択肢
年金額が3年連続で増額されても、物価上昇に追いつかず実質的に目減りしてしまう場合もあります。
将来への備えとして、預貯金に加えて新NISAやiDeCo(個人型確定拠出年金)のような税制優遇制度を活用することも一つの方法です。
ただし、投資には元本割れのリスクが伴います。
日々の生活に必要なお金とは別に、まずは生活防衛資金を確保することが大切です。
そのうえで、無理のない範囲の金額から長期的な視点で取り組むのがよいでしょう。
どのような商品を選ぶかは人によって大きく異なるため、ご自身の家計状況や投資に対する考え方、リスク許容度などを考慮して慎重に検討することが求められます。
4. まとめ:年金の手取り額を把握し、家計を見直そう
本記事で見てきたように、60歳代の二人以上世帯における貯蓄額は平均2683万円、中央値1400万円でした。
世帯によって保有資産には大きな差があり、改定後の年金をどのように活用するかは各家庭の状況次第です。
2026年度は、夫婦2人分の標準的な年金額が月額23万7279円となりました。
ご自身の年金の額面と、天引き後の「手取り額」をしっかりと把握し、今後の家計設計や資産形成について改めて考えてみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「年金振込通知書」
- LIMO「6月15日支給分から年金が実質目減り!【60歳代二人以上世帯】平均貯蓄額・中央値はいくら?令和8年度の年金改定、夫婦の年金はいくらに」
マネー編集部貯蓄班



