蒸し暑さが増し、本格的な夏の訪れを感じるこの時期。エアコンの利用による光熱費の増加など、季節特有の出費が気になり始める方も多いのではないでしょうか。
先日、筆者もスーパーのお菓子売り場で、見慣れた鮮やかなパッケージが「白黒」になっている商品を目にしました。
中東情勢の悪化に伴う印刷インクの原料不足に対応すべく、メーカーが安定供給を優先して取り入れた苦肉の策です。
いつものお気に入りから色が消えた姿を見て、「物価高や資源不足の波が、本当に身近なところにまで押し寄せているな」と肌で実感した次第です。
実際に、食品から光熱費に至るまで、物価上昇や供給不安は私たちの生活に大きな影響を与え続けています。
帝国データバンクの調査(2026年6月30日公表)によると、7月の飲食料品値上げは2566品目。今年の値上げはすでに累計1万4902品目となり、5年連続で年間1万品目を突破しました。
さらに9月には年内最多の3000品目超えが見込まれています。
背景には中東情勢の悪化に伴う原油・ナフサ高があり、包装資材や物流費の上昇分が価格に転嫁されています。
今夏以降もこの「中東発」の値上げラッシュが本格化すると予測されており、光熱費の高止まりとあわせて、家計を取り巻く環境は依然として厳しい状況です。
こうした物価高の長期化は、日々の生活費だけでなく、老後資金の準備にも影響を及ぼします。
「節約しても思うように貯蓄が増えない」と感じる方がいる一方で、この環境下でも計画的に資産を積み上げている世帯があることも事実です。
本記事では、全国の統計データから貯蓄額の分布や収入との関係をあらためて確認し、今後の家計管理や資産形成のヒントを探っていきます。
1. 【貯蓄データ】貯蓄4000万円超の世帯はどれくらい?一覧表から全体像を確認
総務省統計局が公表した「家計調査(貯蓄・負債編)2025年(令和7年)平均結果」では、二人以上世帯がどの程度の金融資産を保有しているのかが詳しくまとめられています。
ここでは、全世帯の貯蓄額の分布状況をもとに、日本の家庭の資産保有状況について整理していきます。
1.1 【日本の二人以上世帯・貯蓄額一覧表】
みんなの平均貯蓄額

出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
まず、二人以上世帯全体の貯蓄額を平均値と中央値で比べると、次のような特徴が見えてきます。
- 平均値:2059万円
- 貯蓄保有世帯の中央値:1264万円
- 貯蓄現在高が「0」の世帯を含めた中央値:1167万円
平均値が中央値を大きく上回っているのは、一部の高額資産を持つ世帯が全体の水準を押し上げているためです。
【日本の二人以上世帯】貯蓄額の分布状況
貯蓄額帯を細かくみると、世帯間のばらつきがより明確になります。
- 100万円未満:10.1%
- 100~200万円:5.4%
- 200~300万円:4.8%
- 300~400万円:3.8%
- 400~500万円:4.1%
- 500~600万円:4.2%
- 600~700万円:3.4%
- 700~800万円:3.3%
- 800~900万円:3.1%
- 900~1000万円:2.5%
- 1000~1200万円:5.8%
- 1200~1400万円:4.3%
- 1400~1600万円:4.3%
- 1600~1800万円:3.1%
- 1800~2000万円:3.1%
- 2000~2500万円:7.0%
- 2500~3000万円:5.2%
- 3000~4000万円:7.5%
- 4000万円以上:15.2%
特に目を引くのは、貯蓄4000万円超の世帯が15.2%と最も高い割合を占めている一方で、貯蓄100万円未満の世帯も10.1%存在している点です。
二人以上世帯には、高齢夫婦世帯から子育て世帯まで幅広い層が含まれているため、貯蓄額にも大きな差が生じています。
こうしたデータからは、ライフステージや収入状況の違いが貯蓄額に反映されている、日本の家計の実態をうかがうことができます。
2. 【年代別比較】同世代はどれだけ持っている?平均貯蓄額から見る資産状況
全世帯の平均貯蓄額を見ると、「自分の家庭と比べて多いのか少ないのか分からない」と感じる人もいるでしょう。
実際には、貯蓄額は年齢によって大きく異なります。住宅購入や教育費の負担が重なる子育て世代と、退職金を受け取った後のシニア世代では資産状況に大きな差があるためです。
そこでここでは、世帯主年齢別データをもとに、年代ごとの貯蓄状況を見ていきましょう。
年代別の貯蓄額はいくら?
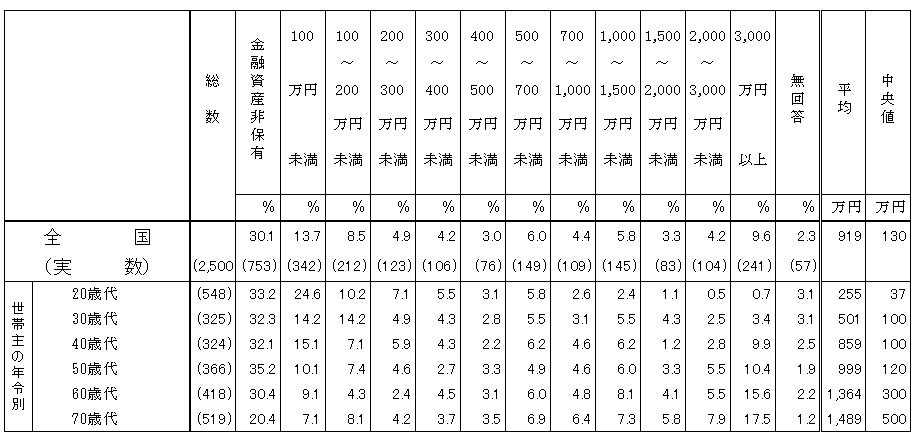
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
2.1 30歳代・40歳代・50歳代・60歳代の平均貯蓄額はどのくらいか
世帯主の年齢別にみると、貯蓄額は年齢とともに増加する傾向があります。
【年代別の平均貯蓄額】
- 30歳代: 601万円
- 40歳代: 889万円
- 50歳代: 1147万円
- 60歳代: 2026万円
30歳代では住宅ローンや子育て費用の負担が重なることから貯蓄額は比較的少なく、40歳代から50歳代にかけて収入の増加とともに資産形成が進みます。
さらに60歳代になると、長年の積み立てに加え退職金が反映されるケースも多く、貯蓄額は大きく増える傾向があります。
2.2 平均値だけでなく中央値にも注目したい
ただし、平均値だけを見る際には注意が必要です。
【年代別の貯蓄額の中央値】
- 30歳代: 150万円
- 40歳代: 220万円
- 50歳代: 300万円
- 60歳代: 700万円
前章でも紹介したように、二人以上世帯全体の平均貯蓄額は2059万円ですが、中央値は1264万円となっています。
これは一部の高資産世帯が平均値を押し上げているためで、多くの世帯は平均値より少ない資産額に位置しています。
年代別データでも同様の傾向がみられるため、「平均より少ないから問題がある」と考える必要はありません。
むしろ、自分の年代でどの程度の資産形成が進んでいるかを確認する目安として活用することが大切です。
2.3 世代ごとに異なる家計課題と資産形成
30歳代では結婚や住宅取得、子育て費用など支出が増えやすく、貯蓄よりも家計の安定化が優先されるケースが少なくありません。
40歳代から50歳代は収入が増える一方で、教育費や住宅ローン返済のピークを迎える時期でもあります。そのため、同じ年収でも世帯によって貯蓄額に大きな差が生じやすくなります。
60歳代以降は退職後の生活を見据え、貯蓄を増やす段階から「どう取り崩していくか」を考える段階へと移行します。
こうした背景を踏まえると、全世帯平均や高額貯蓄世帯と比較して焦るのではなく、自分の年代特有の支出やライフイベントを考慮しながら家計を見直していくことが重要といえるでしょう。
3. 【家計の実態】貯蓄ゼロ世帯はなぜ生まれるのか 背景とリスクを読み解く
先ほどの家計調査を詳しく見ると、貯蓄額が100万円未満の二人以上世帯が約1割を占めていることがわかります。
こうした状況の背景には、さまざまな要因が重なっているケースが考えられます。
3.1 貯蓄がほとんどない世帯が生じる主な背景
収入の不安定化
パート・非正規雇用の増加や、ボーナスの減少などにより、可処分所得が安定しにくい背景があります。
教育費や住宅ローンの固定負担
特に子育て期の世帯は教育費が急増し、住宅ローンと合わせて家計を圧迫します。
突発的支出が重なる
車の買い替え、家電故障、医療費など予定外の支出で貯蓄ペースが途切れやすくなります。
家計の把握不足
家計簿をつけていないなど、収支を十分に把握できず、改善策が見つからないケースも少なくありません。
また、貯蓄がほとんどない状態が長く続くと、次のようなリスクも高まります。
3.2 貯蓄がない状況が続く場合のリスク
- 医療費や修繕費、冠婚葬祭費など急な支出に対応できない
- 借入れへの依存度が高まり、家計再建が難しくなる
- 老後資金を十分に準備できず、年金だけでは生活が不安定になる
- 退職や病気などによる収入減少の影響を直接受けやすくなる
こうしたリスクを軽減するためには、金額の大小にかかわらず、毎月積み立てる仕組みを作ることが大切です。
たとえ1000円〜5000円程度の少額であっても、継続することで家計の備えとなります。無理のない範囲で積み立てを続けることが、将来の安心につながるでしょう。
4. 【収入と資産】貯蓄4000万円以上の世帯はどれくらい稼いでいる?年収との関係を検証
貯蓄額に大きく影響する要素の一つが、世帯の年間収入です。
総務省統計局の「家計調査(貯蓄・負債編)2025年平均結果」では、貯蓄額ごとの平均年収も公表されており、収入と貯蓄の関係性を確認できます。
全体としては、年収が高いほど貯蓄額も増える傾向が見られるものの、必ずしも「高収入=高貯蓄」と単純に言い切れるわけではありません。
参考として、主な貯蓄額帯ごとの平均年収を見てみましょう。
4.1 【一覧表】二人以上世帯の貯蓄残高別の平均年収
二人以上世帯の貯蓄残高別平均年収1/1
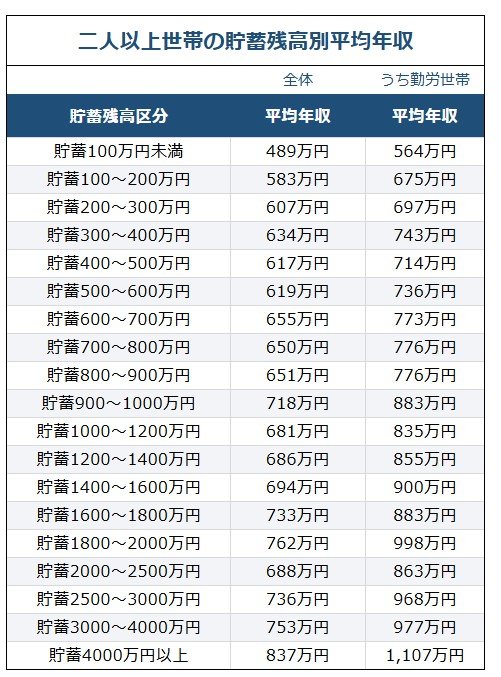
出所:総務省統計局「家計調査(貯蓄・負債編)2025年(令和7年)平均結果 第8-11表<貯蓄・負債>貯蓄及び負債の1世帯当たり現在高(二人以上の世帯・勤労者世帯)」
【二人以上世帯全体】貯蓄残高別の平均年収
- 貯蓄100万円未満:489万円
- 貯蓄100~200万円:583万円
- 貯蓄200~300万円:607万円
- 貯蓄300~400万円:634万円
- 貯蓄400~500万円:617万円
- 貯蓄500~600万円:619万円
- 貯蓄600~700万円:655万円
- 貯蓄700~800万円:650万円
- 貯蓄800~900万円:651万円
- 貯蓄900~1000万円:718万円
- 貯蓄1000~1200万円:681万円
- 貯蓄1200~1400万円:686万円
- 貯蓄1400~1600万円:694万円
- 貯蓄1600~1800万円:733万円
- 貯蓄1800~2000万円:762万円
- 貯蓄2000~2500万円:688万円
- 貯蓄2500~3000万円:736万円
- 貯蓄3000~4000万円:753万円
- 貯蓄4000万円以上:837万円
最も高い資産層である「貯蓄4000万円以上」の世帯では、平均年収は837万円となっています。全体の中では高い水準ですが、年収と貯蓄額が常に比例して増加しているわけではありません。
家計管理の方法や支出習慣の違いが、最終的な貯蓄額に大きく影響していることがわかります。
さらに参考として、現役世代が中心となる勤労者世帯のデータも確認してみましょう。
【二人以上世帯のうち勤労者世帯】貯蓄残高別の平均年収
- 貯蓄100万円未満:564万円
- 貯蓄100~200万円:675万円
- 貯蓄200~300万円:697万円
- 貯蓄300~400万円:743万円
- 貯蓄400~500万円:714万円
- 貯蓄500~600万円:736万円
- 貯蓄600~700万円:773万円
- 貯蓄700~800万円:776万円
- 貯蓄800~900万円:776万円
- 貯蓄900~1000万円:883万円
- 貯蓄1000~1200万円:835万円
- 貯蓄1200~1400万円:855万円
- 貯蓄1400~1600万円:900万円
- 貯蓄1600~1800万円:883万円
- 貯蓄1800~2000万円:998万円
- 貯蓄2000~2500万円:863万円
- 貯蓄2500~3000万円:968万円
- 貯蓄3000~4000万円:977万円
- 貯蓄4000万円以上:1107万円
勤労者世帯に限定すると、貯蓄100万円未満の世帯の平均年収は564万円、貯蓄4000万円以上の世帯では1107万円となっています。
現役世代では、収入の増加とともに貯蓄額も増えやすい傾向があり、資産額が大きい世帯ほど年収も高いという関係がより明確に表れています。
ただし、収入が増えても支出が同じように増えてしまえば、資産形成は進みません。
生活水準を必要以上に引き上げず、手取り収入の一部を継続して積み立てる習慣が、将来的な資産の差につながることを意識しておきたいところです。
4.2 統計データと「生活実感」のズレに焦る必要はない
なお、この「二人以上世帯」の統計には、退職金を受け取り長年かけて資産を築いてきた高齢世帯も多く含まれています。
そのため、「中央値が1000万円を超えていると聞いても、自分たちの状況とはかけ離れている」と感じる現役世代も少なくないでしょう。
特に子育て中の世帯や、社会保険料の負担増に直面している働き盛りの世代にとっては、投資や副業どころか日々の家計管理だけで精一杯というケースも珍しくありません。
全体の数字と自分の家計を比較して必要以上に焦る必要はありません。まずは現在のライフステージに合わせて家計の状況を把握することから始めてみましょう。
5. まとめにかえて:貯める力を高めるために欠かせない計画と継続の考え方
今回は日本の二人以上世帯の貯蓄状況を見てきました。物価上昇が続く厳しい環境の今こそ、自身のキャリアや家計を俯瞰して見直す良い機会です。
短期間で大きく貯蓄を増やすのは難しいため、数年先までのまとまった支出を整理し、毎月コツコツと積み立てる「計画性」と「継続」が資産形成の鍵となります。
また、支出の見直しだけでなく、副業で収入源を増やす、新NISAを活用した積立投資をおこなうなど、収入を増やす選択肢も検討してみるのも良いでしょう。
事前にしっかりと情報収集を行い、「ねんきんネット」や投資シミュレーションなどを活用しながら、自分に合った無理のない資金計画を立てることが大切です。
※投資には元本割れのリスクがあります。実際に資産運用を始める際は、制度や商品のリスクを十分にご確認のうえ、ご自身の判断で行ってください。