

先日、フリーランスとして長く活躍している知人とランチをした際、老後のお金の話題が出ました。
「ずっとフリーランスだったから、将来の年金は低いんだよね……」とポツリとこぼした一言がとても印象に残りました。
毎日の仕事に追われているとつい忘れがちですが、私たちの「今の収入や働き方」は、そのまま老後の年金額に直結しています。
2026年度の年金額は厚生労働省の改定を経て、4年連続の増額となりました。
しかし、身近な食料品や日用品の値上がりが続くなか、「年金が増えても生活は苦しい」と感じているシニア世代は少なくありません。そしてこの現実は、決して上の世代だけのものではなく、いま現役で働いている私たちの「未来の姿」でもあります。
本記事では、現在のシニア世代が実際にどの程度の年金を受給しているのかを確認しながら、老後資産を守る視点について整理していきます。
その前にまず、いまの自分の働き方が将来の年金にどう影響するのか、基本的な仕組みを確認しておきましょう。
1. 「いまの働き方」が未来の年金額を決める
老後の年金額は、受給スタート時点で国が勝手に決めるものではなく、私たちの「現役時代の働き方」によってすでに計算が始まっています。

日本の公的年金は、1階部分の国民年金(基礎年金)と、2階部分の厚生年金から成り立つ「2階建て構造」です。
現役時代の働き方によって、積み上がる年金の種類が大きく変わります。
1.1 会社員・公務員(厚生年金に加入している人)
厚生年金は「報酬比例」という仕組みをとっており、現役時代の給与(賞与含む)が高かった人、そして長く加入していた人ほど、将来の年金額が増えます。
今のキャリアアップや収入増が、そのまま「老後の年金水準アップ」に繋がるしくみです。
1.2 自営業・フリーランス(国民年金のみの人)
1階部分の基礎年金のみとなるため、将来の受給額は「満額でも月額約7万円(※)」と定額です。
現役時代にどれだけ高収入であっても公的年金額は増えません。
※2026年度の老齢基礎年金の満額:7万608円(月額)
1.3 パート・アルバイト(扶養内で働く人)
いわゆる「年収の壁」を意識して扶養内で働く期間が長いと、将来は基礎年金メインの受け取りとなります。
過去に正社員などで働いていた期間があればその分の厚生年金は受け取れますが、目前の手取りを優先するか、自ら厚生年金に加入して将来の受給額を増やすか、今の選択が老後の家計に直結します。
2. 【2026年度改定】国民年金・厚生年金はどれだけ増えた?受給額への影響を解説
公的年金の支給額は、物価や賃金の動向を踏まえて毎年度見直しが行われています。2026年度も改定が実施され、4年連続の増額となりました。
2026年1月23日に厚生労働省が公表した改定率は次の通りです。
- 厚生年金(報酬比例部分): +2.0% の増額
- 国民年金(老齢基礎年金): +1.9% の増額
改定後の年金額は2026年4月分から適用されており、実際の振込では6月支給分から反映されています。
2.1 モデルケースでの受給額(月額)
- 国民年金(満額): 月額 7万608円(前年度比 +1300円※1) ※1 昭和31年4月1日以前生まれの方は月額7万408円
- 厚生年金(夫婦2人の標準モデル): 月額 23万7279円(前年度比 +4495円 ※2)※2 平均的な収入(賞与込 月額換算45.5万円)で40年就業した夫と、専業主婦の妻のケース
月額23万円台という数字を見ると、「老後の生活は何とか維持できそうだ」と感じる人もいるかもしれません。
ただし、このモデルは長年会社員として働いた夫と専業主婦の妻による、いわゆる標準世帯を前提とした試算です。
現在は共働き世帯や単身世帯、自営業やフリーランスなど働き方が多様化しており、実際の受給額は人によって大きく異なります。
そのため、モデルケースだけを見て老後資金を判断するのは難しい面もあります。
次章では、より実態に近い「働き方別」の受給額について確認していきましょう。
3. 【モデル年金額】平均年収610万円で約40年勤務した場合 受給額はいくらになるのか
働き方やライフコースが多様化するなか、「自分は将来どのくらい年金を受け取れるのだろうか」と気になっている人も多いでしょう。
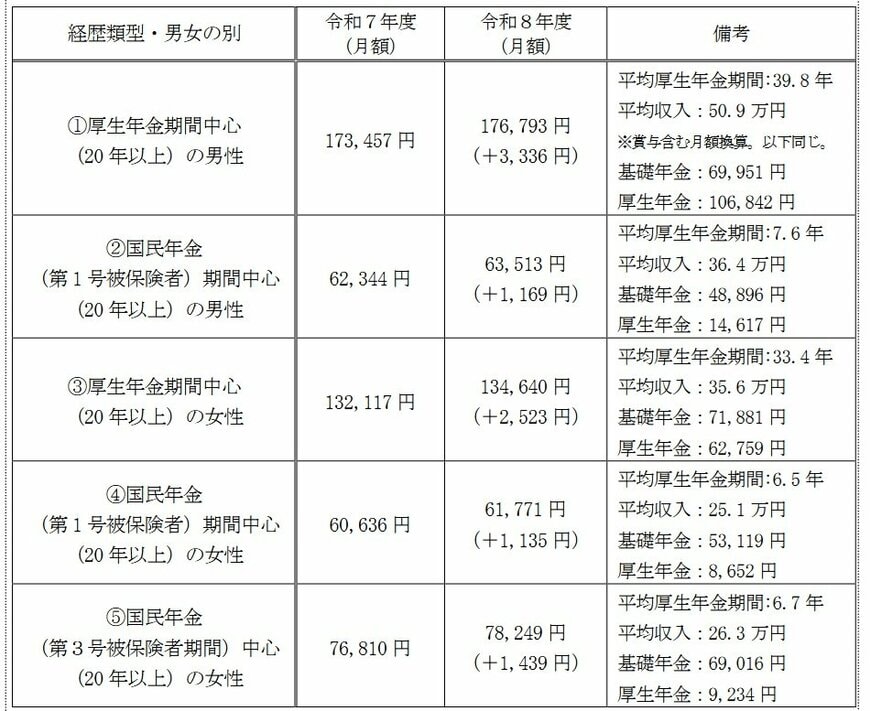
厚生労働省は今回の年金改定にあわせて、「多様なライフコースに応じた年金額(概算)」を公表しています。実際の働き方を想定した現実的な試算として参考になるデータです。
ここでは、加入期間や働き方の違いによって、どの程度受給額に差が生じるのかを確認していきます。対象として想定されているのは、2026年度に65歳となる人です。
ご自身の働き方に近いパターンがあるか、ぜひ確認してみてください。
3.1 【パターン1】会社員生活が長い男性(厚生年金メイン)
- 想定:平均年収 約610万円(月額換算50.9万円)で40年就業
- 年金月額の目安: 17万6793円
内訳は、基礎年金がおよそ7万円、厚生年金部分が約10.7万円です。長期間にわたり厚生年金へ加入していたケースでは、比較的高い受給水準となります。
3.2 【パターン2】自営業・フリーランス等の男性(国民年金メイン)
- 想定:厚生年金加入が短く(約7年)、国民年金期間が長い
- 年金月額の目安: 6万3513円
国民年金が中心となる場合、受給額は大きく抑えられます。この金額だけで生活費を賄うのは容易ではなく、預貯金や私的年金などの備えが重要になります。
3.3 【パターン3】バリバリ働いた女性(厚生年金メイン)
- 想定:平均年収 約427万円(月額換算35.6万円)で33年就業
- 年金月額の目安: 13万4640円
女性の厚生年金受給額は、就業年数や賃金水準の影響を受けやすく、男性と比べて低めになる傾向があります。
3.4 【パターン4】自営業等の女性(国民年金メイン)
- 想定:厚生年金期間が短い(約6年)
- 年金月額の目安: 6万1771円
厚生年金への加入期間が短い場合、老後の受給額は国民年金中心となり、生活設計への影響も大きくなります。
3.5 【パターン5】専業主婦期間が長い女性(第3号被保険者中心)
- 想定:扶養内期間が長い
- 年金月額の目安: 7万8249円
第3号被保険者制度によって基礎年金は確保されますが、厚生年金部分が少ないため、受給額は限定的になります。
3.6 ここがポイント:
同じように長期間働いていても、厚生年金にどの程度加入していたかによって、受給額には月10万円以上の差が生じることがあります。
特に、国民年金中心となるパターン2・4・5では、公的年金だけで生活費を賄うことが難しいケースも少なくありません。老後に向けては、預貯金や資産形成など、公的年金以外の備えをどのように確保するかが重要になります。
4. 【統計で見る年金事情】受給者の平均額から見える老後収入の実態
モデルケースではなく、実際の受給者全体の平均額を見ることで、公的年金の現実がより具体的に見えてきます。
4.1 厚生年金の平均受給月額(全体平均:約15万円)
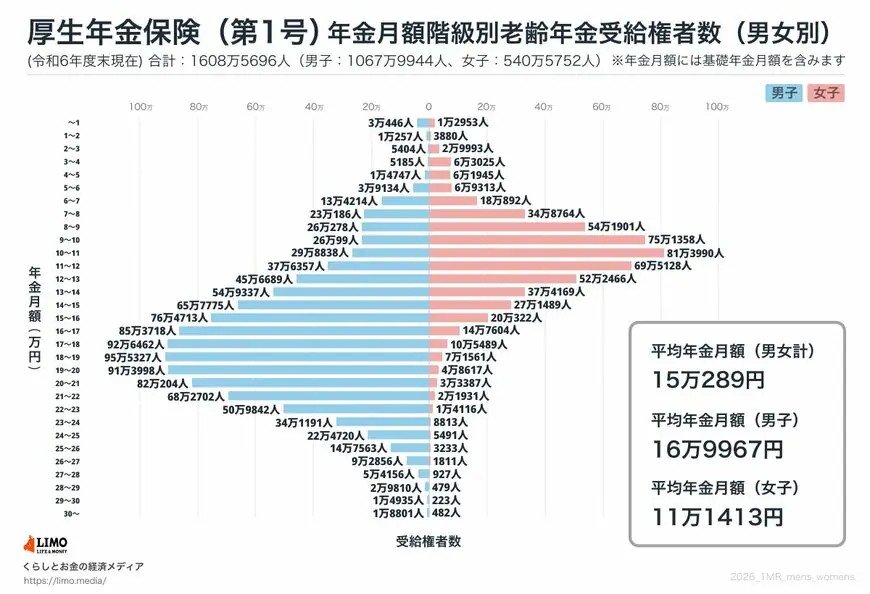
- 男性平均: 約17万円
- 女性平均: 約11万円
女性の平均受給額が男性より低い背景には、過去の賃金格差に加え、結婚や出産、育児などによる離職期間や非正規雇用期間の長さなどが影響しています。
また、受給額の分布を見ると、女性は「月8万~10万円」の受給層に集中しており、年金だけで老後の生活費を支える難しさもうかがえます。
4.2 国民年金の平均受給月額(全体平均:約5.9万円)
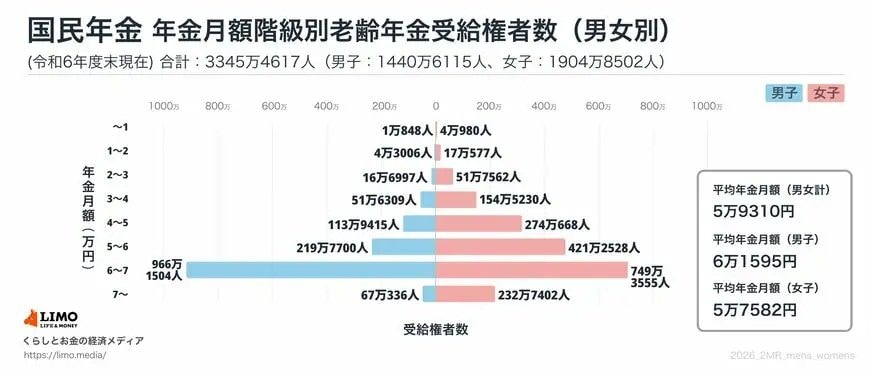
国民年金の満額は令和6年度ベースで約6.8万円ですが、実際の平均受給額は約5.9万円にとどまっています。
これは、保険料の未納期間や免除期間がある人も多く、満額受給に必要な加入条件を満たしていないケースが少なくないためです。
5. 【65歳以上】働きながら年金を受け取る人はどれくらい増えているのか
年金生活というと「仕事を引退した後の暮らし」をイメージしがちですが、実際には65歳以降も働き続ける人が年々増えています。
総務省統計局「労働力調査(2025年)」によると、65歳以上の就業者数は約950万人に達し、過去最高水準で推移しています。
また、高齢者の就業率を見ると、
- 65~69歳:約55%
- 70~74歳:約35%
- 75歳以上:約12%
となっており、65歳代では2人に1人以上が何らかの形で就業している状況です。
5.1 就労収入は老後家計を支える重要な柱
背景にあるのは、平均寿命の延伸だけではありません。年金を中心とした収入だけでは不足する部分を補うため、再雇用やパート勤務、自営業などで収入を得る人が増えています。
特に近年は物価上昇の影響もあり、「生活費の補填」「将来の医療費や介護費への備え」「貯蓄の取り崩しを抑えるため」などを理由に働き続けるケースが少なくありません。
5.2 在職老齢年金の仕組みも知っておきたい
65歳以降に厚生年金に加入しながら働く場合は、「在職老齢年金」の対象となります。
在職老齢年金とは、給与と厚生年金の合計額が一定基準を超えた場合に、厚生年金の一部または全部が支給停止となる制度です。
近年は制度見直しが進み、以前よりも年金を受け取りながら働きやすい環境が整備されています。
5.3 「年金+就労収入」が新しい老後のスタンダードに
老後資金を考える際には、「年金だけで生活する」という前提だけでなく、「年金に就労収入を組み合わせる」という選択肢も現実的なものになっています。
実際に統計を見ると、多くの高齢者が年金を受給しながら働き続けており、就労収入は老後家計を支える重要な収入源の一つになっています。
今後は受給額だけでなく、「何歳まで、どのような働き方をするのか」という視点も、老後設計を考えるうえで欠かせないテーマといえるでしょう。
6. まとめにかえて:年金だけに頼らない老後資金の考え方
ここまで見てきたように、年金額は増額改定が続いているものの、実際の暮らしでは「生活費を十分にまかなえるか」という実感との間にギャップを感じる人も少なくありません。
その実態を知るうえで参考になるのが、J-FLEC(金融経済教育推進機構)が実施したシニア世帯の生活実感に関する調査です。
調査によると、70歳代の単身世帯では35.5%が「日常生活費の確保が難しい」と回答しており、老後の家計に不安を抱える世帯が一定数存在していることがわかります。
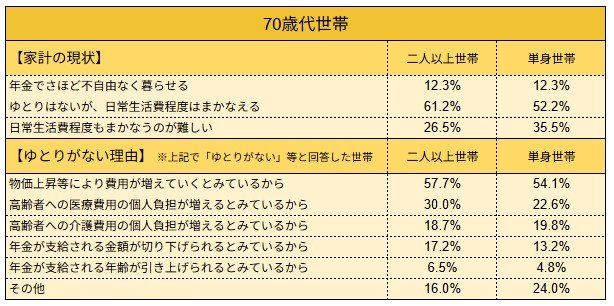
2026年度は年金額が引き上げられましたが、その一方で物価上昇への対応も大きな課題となっています。
調査では、「生活にゆとりがない」「家計が苦しい」と感じている人の割合が、二人以上世帯・単身世帯ともに87.7%に達しています。その背景として多く挙げられているのが、食料品や日用品を中心とした物価上昇による負担増です。
さらに、公的年金の支給は「原則として偶数月の15日に、2カ月分がまとめて振り込まれる」仕組みです。毎月一定額の給与が入る現役時代とは異なり、奇数月には定期的な年金収入がありません。
インフレが続く環境下で老後資産を守るためには、年金額の少なさをカバーするだけでなく、「2カ月単位で支出を見通す」という年金生活特有の計画的な家計管理の視点が欠かせません。
まずは「ねんきん定期便」や「ねんきんネット」で将来の受給見込み額や利用できる加算制度を確認し、そのうえで預貯金や資産運用、保険、そして「長く働く」という選択肢も組み合わせながら、長期的な視点で老後資金の準備を進めていくことが大切です。

参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「厚生年金保険の保険料」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「年金生活者支援給付金制度について」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- 日本年金機構「国民年金の第3号被保険者制度のご説明」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命



