

2026年もすでに半ばを迎えるなか、食品の値上げは続いています。帝国データバンクの「食品主要195社価格改定動向調査」によると、2026年6月の飲食料品の値上げは1078品目、値上げ1回あたりの平均値上げ率は14%でした。2026年は1〜10月の判明分で累計9361品目にのぼっています。
物価高が続くと、毎月の家計だけでなく、将来に向けた貯蓄も気になるところ。とくに二人以上の世帯では、教育費や住宅ローン、老後資金など、家計で考えることが少なくありません。
今回は、30歳代から60歳代までの二人以上世帯の平均貯蓄額と中央値を年代別に確認したうえで、手取り収入から何割を金融資産に振り分けているか、その割合もあわせてみていきましょう。
1. 【30〜60歳代二人以上世帯】平均貯蓄額・中央値はいくら?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、二人以上世帯の年代別の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
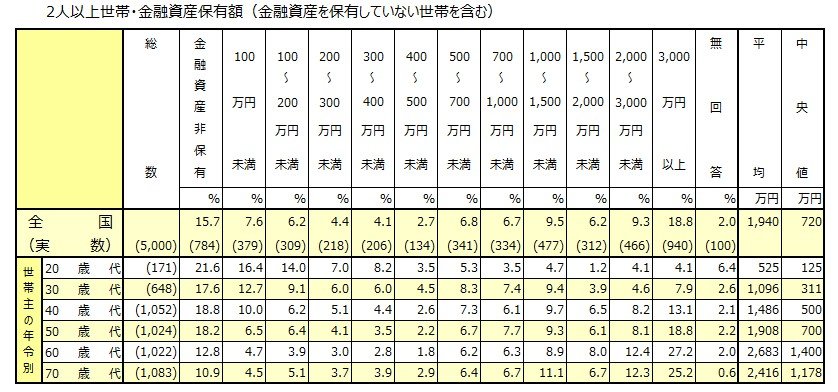
1.1 30歳代〜60歳代(二人以上世帯)の貯蓄額(平均・中央値)
- 30歳代:平均1096万円/中央値311万円
- 40歳代:平均1486万円/中央値500万円
- 50歳代:平均1908万円/中央値700万円
- 60歳代:平均2683万円/中央値1400万円
値上げが続くなかでも、貯蓄の状況は年代によって大きく異なります。どの年代も、平均が中央値を上回っているのが特徴です。平均は一部の貯蓄が多い世帯に引き上げられるため、多くの世帯の実感により近いのは中央値のほうといえます。
金融資産を持たない「貯蓄ゼロ」の世帯は、30〜50歳代で2割弱、60歳代で12.8%。一方で「2000万円以上」ある世帯は30歳代の12.5%から60歳代の39.6%へと増えていきます。年代ごとに金額の幅が広く、二極化のようすがうかがえます。
2. 手取りから何割を貯蓄・投資に回している?
同じ調査には、年間の手取り収入から金融資産(預貯金・株式・投資信託など)へどれくらいの割合を振り分けたか、というデータもあります。これは「金融資産を保有している世帯」が対象で、保有していない世帯は含まれません。貯蓄ゼロ世帯を含む先ほどの平均・中央値とは母数が異なる点に注意したいところです。
- 30歳代:振り分けた世帯50.2%/平均振り分け率40%
- 40歳代:振り分けた世帯46.0%/平均振り分け率37%
- 50歳代:振り分けた世帯41.9%/平均振り分け率34%
- 60歳代:振り分けた世帯33.0%/平均振り分け率30%
※平均振り分け率は、金融資産に振り分けた世帯における平均値です。
金融資産に振り分けた世帯の割合は、30歳代が50.2%と半数を超え、年代が上がるにつれて60歳代の33.0%まで下がっています。
一方で、振り分けた世帯における平均振り分け率をみると、いずれの年代も手取りの3〜4割程度となっています。
なお「全く振り分けなかった」世帯も各年代で半数前後あり、中には住宅ローンや教育費などの支出が重なり、振り分けに回せなかったという方もいるでしょう。
3. 値上げが続くなか、貯蓄とどう向き合う?
貯蓄と振り分け率のデータをふまえて、これからできることを2つの視点からみていきましょう。
3.1 「先取り」で貯蓄を仕組み化する
値上げが続くと、生活費を払ったあとで貯蓄に回す余裕が見えにくくなることもあります。給料が入った時点で先に一定額を貯蓄・投資へ移し、残りでやりくりする「先取り」の方法をとれば、振り分けを自動化できます。
勤務先の財形貯蓄や自動振替、つみたて投資の自動買付など、手段はいくつかあります。無理のない金額からはじめて、家計が落ち着いたら少しずつ見直していくとよいでしょう。
3.2 年代に合わせて貯蓄・投資を考える
預貯金で生活防衛資金を確保したうえで、新NISAやiDeCo(個人型確定拠出年金)といった税制優遇制度の活用も選択肢の一つです。物価上昇が続く局面では、預貯金だけだと実質的な価値が目減りする可能性も意識したいところです。
ただし、投資には元本割れのリスクがあります。金融商品や投資方法などによってリスクが異なるため、ご自身の家計や考え方、リスク許容度に合うものを無理のない範囲で検討したいところです。
4. まとめにかえて
今回みてきたとおり、二人以上世帯の貯蓄は年代が上がるほど増える一方、各年代とも平均と中央値の差が大きく、世帯ごとの幅が広い状況です。手取りから金融資産へ振り分けた世帯の割合や平均振り分け率も、年代によって差がありました。
値上げが続くいまだからこそ、平均の数字に一喜一憂するより、同世代の中央値や振り分け率を一つの目安に、ご自身の家計をひとつ見直してみませんか。


参考資料
マネー編集部貯蓄班


