
50代を迎え、定年後のセカンドライフが現実味を帯びてくる頃。手元にある1000万円という大切な資産を前に、「一括で投資すべきか、コツコツ積み立てるべきか」と悩む方は少なくないでしょう。
若い世代のように時間を味方につけにくい50代だからこそ、リターンを追求するだけでなく、資産を守る視点も取り入れた戦略が不可欠です。
この記事では、一括投資と積立投資の具体的なシミュレーションを通じて、50代の方が資産形成で失敗しないための現実的な最適解を探ります。
1. 【シミュレーション】1000万円を15年運用、一括と積立で結果はどう変わる?
50歳から65歳までの15年間で1000万円を運用した場合、投資方法によってどれくらいの差が生まれるのでしょうか。ここでは、対照的な2つのシナリオで比較してみましょう。
1.1 ケース1:年利5%で市場が好調に推移した場合
市場が安定して成長を続けたと仮定すると、投資方法による効率の差がはっきりと表れます。
投資スタート後「右肩上がり」だった場合のシミュレーション1/3

試算結果をもとにLIMO編集部作成
一括投資のケース
- 最終資産額:およそ2079万円
- 運用収益:+1079万円
積立投資のケース
- 最終資産額:およそ1470万円
- 運用収益:+470万円
初期にまとまった資金を投じる一括投資は、複利効果を最大限に活かせるため、上昇局面では積立投資よりも大きなリターンが期待できます。
1.2 ケース2:年利▲5%で市場が下落し続けた場合
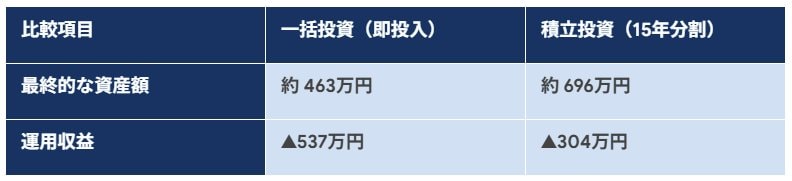
反対に、市場が長期的な不況に陥り、15年間にわたってマイナス成長が続いた最悪のシナリオでは、結果は逆転します。
投資スタート後「右肩下がり」だった場合のシミュレーション2/3
試算結果をもとにLIMO編集部作成
一括投資のケース
- 最終資産額:およそ463万円
- 運用収益:▲537万円
積立投資のケース
- 最終資産額:およそ696万円
- 運用収益:▲304万円
この場合、積立投資のほうが損失を約230万円抑えられます。これは、価格が下落している局面で安く多く購入できる「ドル・コスト平均法」の効果に加え、まだ投資に回していない手元の現金が資産減少から守られたためです。
2. 50代が一括投資を選ぶ際に注意すべき2つのポイント
より大きなリターンを期待して一括投資を選ぶ場合でも、50代ならではの注意点があります。
2.1 投資対象を一つに絞らない「分散投資」の徹底
全世界株式や米国株式のインデックスファンドは有力な投資先ですが、資産のすべてを一つの対象に集中させるのは、50代にとってリスクが高い選択といえるかもしれません。
- 分散投資の徹底:株式だけでなく、値動きの異なる「債券」やインフレ対策となる「ゴールド(金)」などを資産の一部に加えることで、市場全体が急落した際の影響を和らげる「クッション」としての役割が期待できます。
2.2 損失を「割合」ではなく「具体的な金額」で考える
例えば「30%の暴落」と聞いてもピンとこないかもしれませんが、これを「1000万円のうち300万円が失われる」という具体的な金額でイメージすることが大切です。
若い世代と異なり、50代は損失を労働収入でカバーできる期間が限られています。
市場の急落時に慌てて売却してしまう「狼狽売り」が、資産形成における最も避けたい失敗です。ご自身が「精神的に耐えられる損失額」はいくらなのかを、あらかじめ冷静に把握しておくことが重要になります。
3. 出口戦略から考える:いつ、何のために資金が必要か?
50代の資産運用で最も重要なのは、投資手法そのものよりも「いつ、そのお金を使うのか」という出口戦略を明確にすることです。
3.1 65歳から資金を使い始めるなら:守りを重視した低リスク運用
資産を取り崩し始める直前に市場が暴落すると大きな打撃を受けるため、守りを重視した運用が求められます。
3.2 75歳頃まで運用継続できるなら:一括投資や短期集中積立も視野に
20年以上の長期的な視点で運用できるのであれば、途中で一時的な下落があっても市場の回復を待つ時間的な余裕があります。
4. 50代におすすめの「ハイブリッド戦略」とその注意点
一括投資と積立投資、それぞれの長所を組み合わせた、より現実的な運用プランも検討してみましょう。
4.1 時間分散効果も狙う「2〜3年の短期集中積立」
1000万円を15年という長期間で積み立てると、機会損失が大きくなる可能性があります。かといって、一括投資には抵抗がある方もいるでしょう。
そこで考えられるのが、「300万円は現金として確保し、残りの700万円を2〜3年(24〜36カ月)かけて投資に回す」という折衷案です。
この方法なら、購入タイミングを分散させつつ、一括投資に近い運用効率を目指すことが可能です。
4.2 新NISAの非課税投資枠を有効活用する
まとまった資金をお持ちの場合、新NISAの非課税保有限度額(生涯で1800万円)を効率的に活用していくことが重要です。年間投資枠(最大360万円)を使い、最短5年で上限に到達させるプランは有力な選択肢といえます。

- メリット:運用で得た利益が非課税になるメリットと複利効果を、早期から最大限に活かせる可能性があります。
- 注意点:一方で、5年という比較的短い期間に投資を集中させるため、投資開始直後に市場が下落した場合の影響を受けやすくなるという側面もあります。
必ずしも「最短」を目指す必要はありません。ご自身のライフプランやリスク許容度に応じて、「7年から10年かけて非課税枠を埋めていく」など、投資ペースを柔軟に調整することが、50代にとっては賢明な判断となるでしょう。
4.3 【最重要】投資とは別に生活防衛資金を確保する
手元にある1000万円をすべて投資に回すのは非常に危険です。50代は、親の介護やご自身の健康問題、住まいの修繕など、予期せぬ出費が発生しやすい年代でもあります。
そのため、投資を始める前に、生活費の1〜2年分を目安とした「生活防衛資金」を、いつでも引き出せる預貯金として別に確保しておくことが大前提です。
5. まとめ:50代の資産運用は「自分に合ったバランス」が鍵
50代の資産運用に、唯一絶対の正解はありません。
「資産を増やしたい」という攻めの気持ちと、「大切な資産を減らしたくない」という守りの気持ち、この2つのバランスをいかに取るかが成功の鍵を握ります。
まずはご自身のライフプランを見つめ直し、「いつまでに、いくら必要なのか」を明確にすることから始めましょう。その上で、一括投資の効率性と積立投資の安心感を、ご自身に合った配分で組み合わせることを検討してみてはいかがでしょうか。
焦らず、無理のないペースで、数年かけて段階的に資産を市場に移していく。このスタイルこそが、多くの50代にとって最も納得感を持って続けられる選択肢となるはずです。
【投資に関するご注意】 投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。