


2026年5月に公表された最新の「家計調査報告」によると、二人以上世帯の平均貯蓄額は2059万円に達しました。
かつて話題になった「老後2000万円問題」の目安を上回る結果ですが、リタイア期を迎えるシニア世代の現実はどうなっているのでしょうか。
本記事では、最新統計から60歳代・70歳代のリアルな貯蓄額や年金受給額をひも解くとともに、いざという時の「介護費用」に対する親子間の意識のズレについて考えます。
1. 【60歳代・70歳代以上】貯蓄と負債の「平均額」を比較
総務省統計局の調査結果をもとに、リタイア期にあたる60歳代と、年金生活が中心となる70歳代以上の資産状況を見ていきましょう。
1.1 60歳代・70歳代以上の資産状況(二人以上世帯)
60歳代・70歳代の貯蓄と負債(二人以上の世帯)1/8
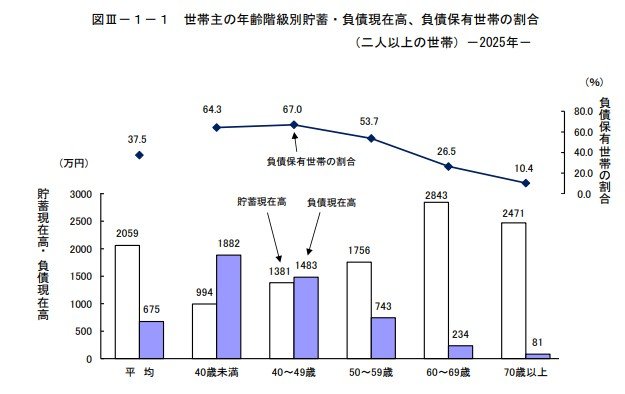
総務省統計局「家計調査報告(貯蓄・負債編)―2025年(令和7年)平均結果―(二人以上の世帯)」
60歳代の貯蓄と負債(二人以上の世帯)
- 貯蓄現在高:2843万円
- 負債現在高:234万円
- 純貯蓄額(貯蓄-負債):2609万円
70歳代以上の貯蓄と負債(二人以上の世帯)
- 貯蓄現在高:2471万円
- 負債現在高:81万円
- 純貯蓄額(貯蓄-負債):2390万円
60歳代から70歳代以上になると貯蓄額は372万円減少していますが、負債も153万円減少しています。
そのため、貯蓄から負債を差し引いた純貯蓄額で見ると、大幅な変化はみられません。
また、70歳代以上の貯蓄額は2471万円となっており、二人以上世帯全体の平均である2059万円を上回っています。
2. 【60歳代・70歳代】金融資産額の分布から見る実態
平均値だけでは実際の状況を把握しにくいため、金融資産の保有状況についても確認していきましょう。
金融経済教育推進機構(J-FLEC)の調査によると、60歳代・70歳代では資産を多く保有する世帯と、ほとんど保有していない世帯の差が大きいことが分かります。
2.1 60歳代・二人以上世帯の金融資産保有額をチェック
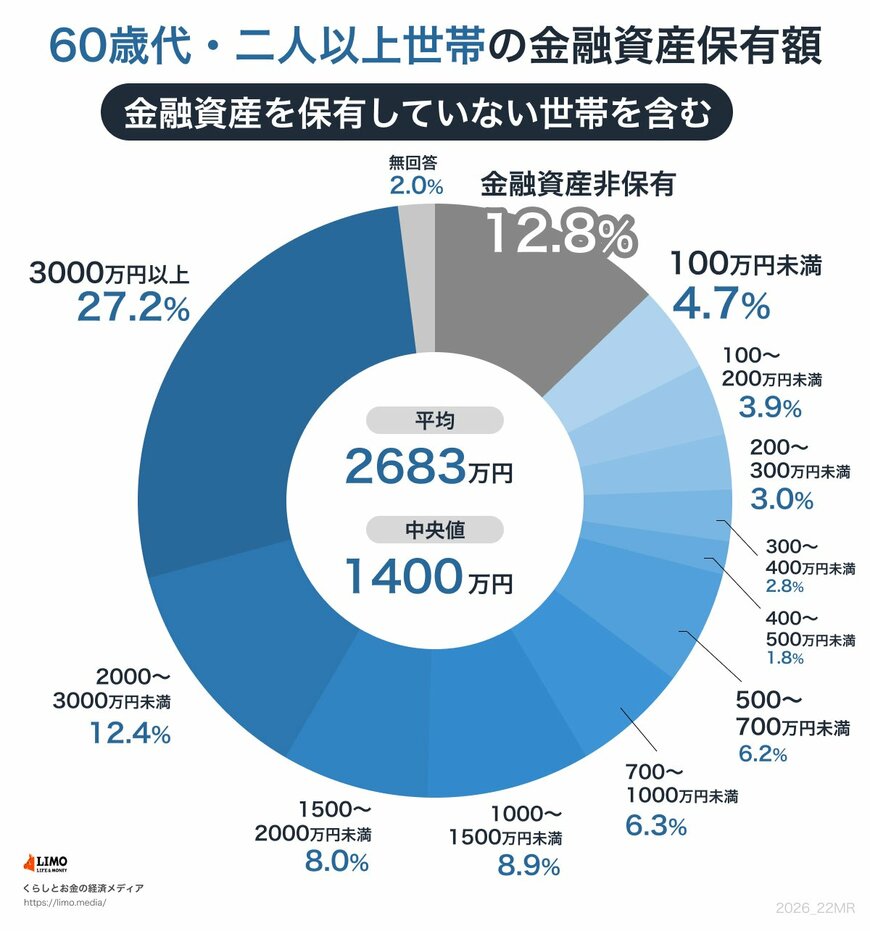
- 平均: 2683万円
- 中央値: 1400万円
- 貯蓄ゼロ(金融資産非保有): 12.8%
- 貯蓄2000万円以上: 39.6%(※2000~3000万円未満12.4%+3000万円以上27.2%)
2.2 70歳代・二人以上世帯の金融資産保有額をチェック
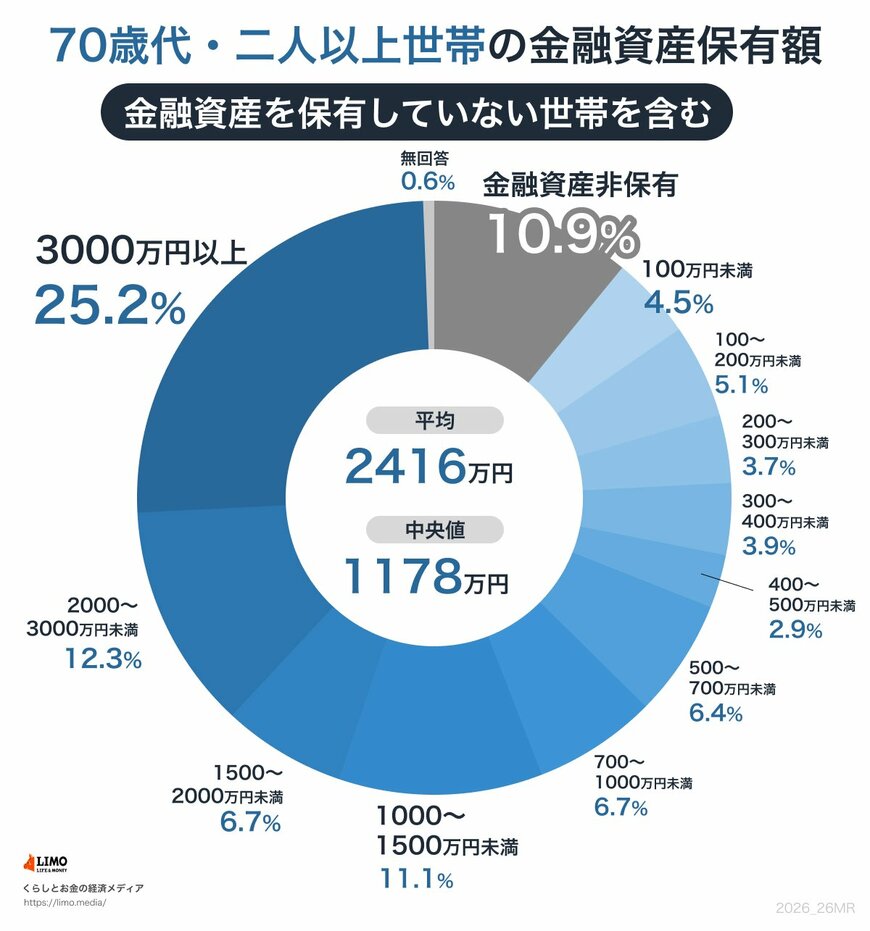
- 平均: 2416万円
- 中央値: 1178万円
- 貯蓄ゼロ(金融資産非保有): 10.9%
- 貯蓄2000万円以上: 37.5%(※2000~3000万円未満12.3%+3000万円以上25.2%)
退職金や長年にわたる積立によって、金融資産を2000万円以上保有している世帯は60歳代・70歳代ともに約4割となっています。
その一方で、金融資産を保有していない世帯も約1割存在しており、シニア世代の家計事情には大きな差があることが分かります。
平均額だけを見ると資産を十分に持っているように見えますが、実際には世帯ごとの状況に大きな開きがあるのが現状です。
3. 【70歳代】平均的な年金受給額を確認
では、70歳代の人たちは実際にどの程度の年金を受け取っているのでしょうか。
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、70歳代の平均年金月額を確認していきます。
まずは厚生年金から見てみましょう。
3.1 厚生年金保険(第1号)の平均年金月額はいくら?
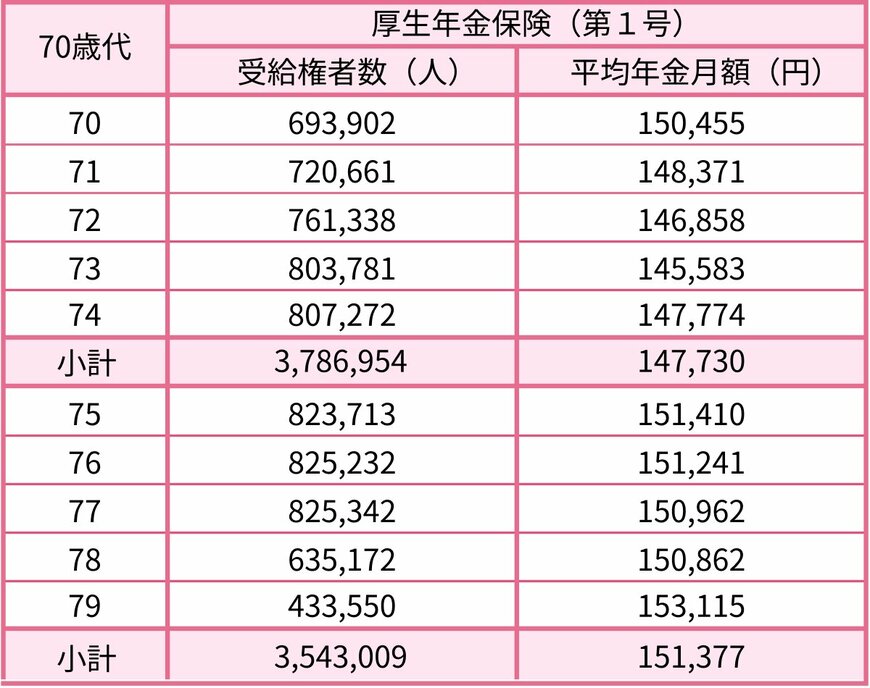
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
全体平均:15万289円
続いて国民年金の受給額を見てみましょう。
3.2 国民年金の平均年金月額はいくら?
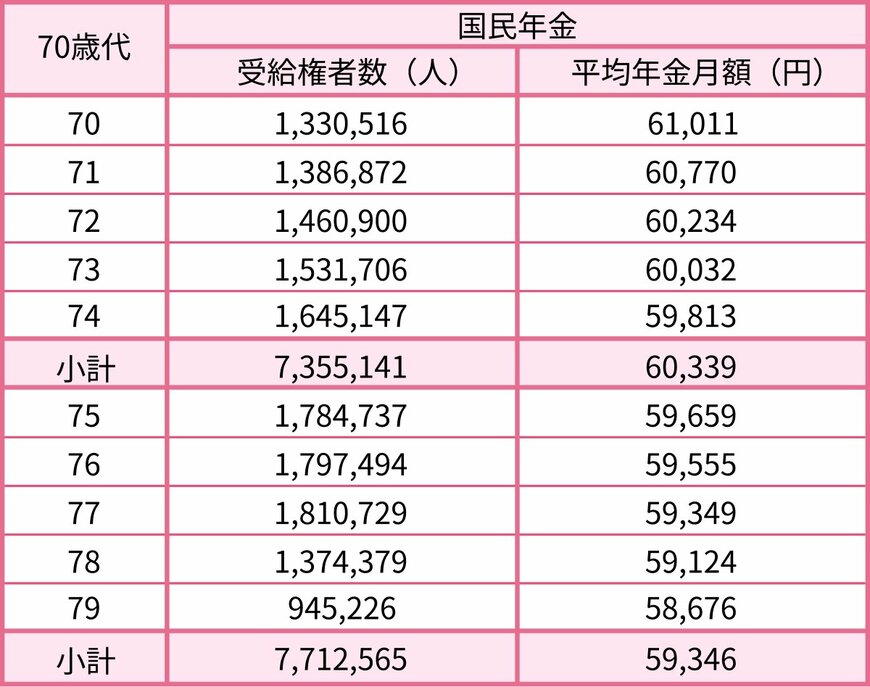
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
全体平均:5万9310円
70歳代の平均受給額は、厚生年金ではおおむね14万~15万円台、国民年金では約6万円となっています。
4. 老後の家計ではどの程度貯蓄を取り崩しているのか
では、年金収入だけで生活費をまかなえているのでしょうか。
総務省が公表した2025年平均結果によると、「65歳以上の夫婦のみの無職世帯」の家計は次のようになっています。
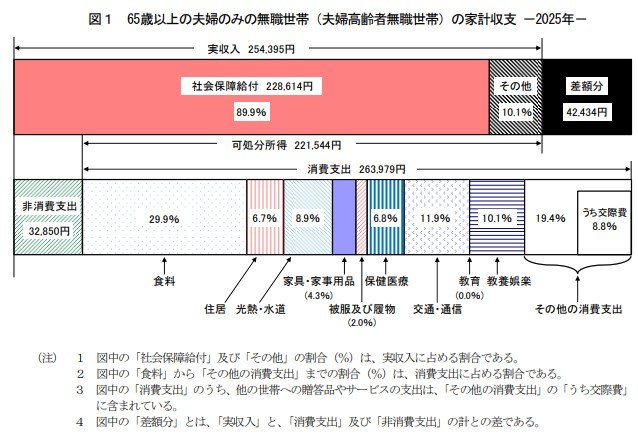
- 実収入の合計:25万4395円(うち年金などの社会保障給付:22万8614円)
- 実支出の合計:29万6829円(消費支出:26万3979円、非消費支出:3万2850円)
- 毎月の赤字額:4万2434円
平均的な家計では支出が収入を上回っており、不足分は貯蓄を取り崩して補っていることが分かります。
毎月の不足額である約4万2000円が、仮に65歳から95歳までの30年間続いた場合、単純計算では次の金額になります。
- 約4万2000円 × 12カ月 × 30年 = 約1512万円
老後の生活設計を考えるうえでは、年金収入だけでなく、どれだけの貯蓄を確保できているかも重要なポイントになるでしょう。
5. 【介護費用のリアル】想定外の負担と親子のギャップ
老後の家計を考えるうえで、決して見落とせないのが「介護費用」です。ここでは2つの最新調査から、介護費用の厳しい現実を見ていきましょう。
5.1 生涯費用「約2300万円」と親心
7/8
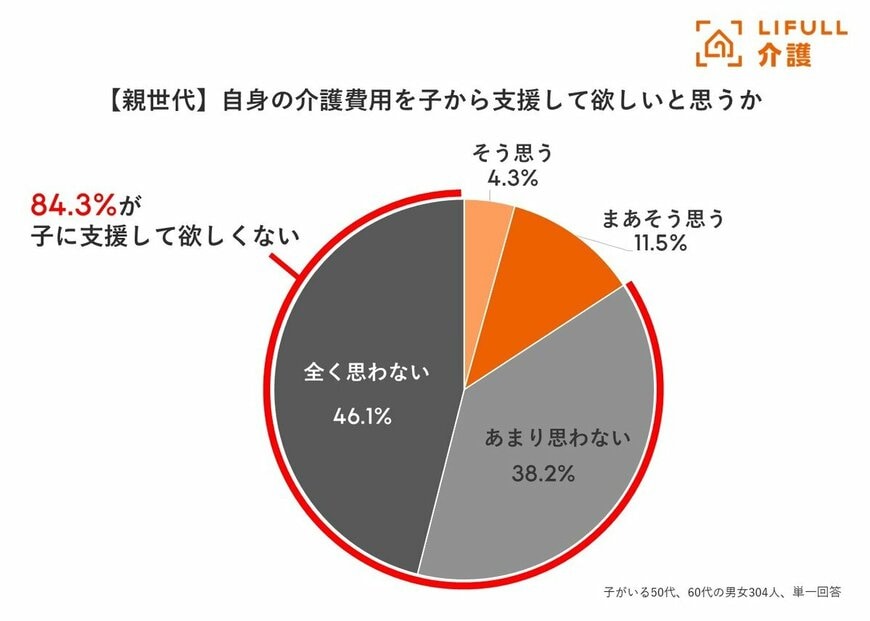
LIFULL 介護の試算によると、約1年の在宅介護を経て有料老人ホームに5年間入居したと仮定した場合、生涯で必要な介護費用は一人あたり「約2300万円」に上ります。
こうした多額の負担に対し、親世代の8割超(84.3%)は「自分の介護費用を子から支援してほしくない」と考えています。
しかし現実には、約6割の親が自身の介護費用を「備えていない」と回答しており、「子どもに迷惑をかけたくない」という理想と、実際の準備状況に大きなギャップがあることが浮き彫りになっています。
5.2 物価高で高騰する月額費用
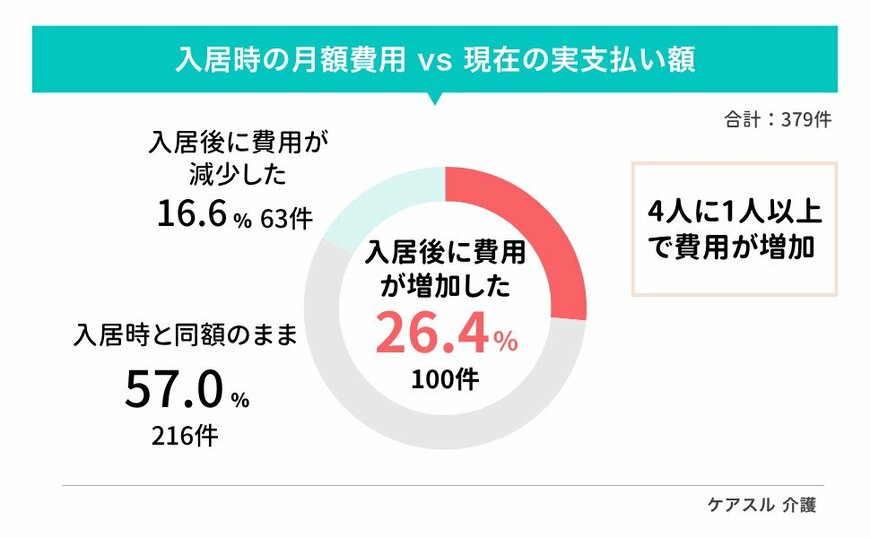
さらに気がかりなのが、昨今の物価高の影響です。株式会社Speeeの調査によると、現在施設に家族が入居している方のうち、4人に1人以上(26.4%)が「入居時よりも月額費用が高くなった」と実感しています。
施設側から値上げを通知された経験のある家族は約4割にのぼり、その理由のトップは「物価・光熱費の上昇(60.31%)」でした。
食料品や日用品だけでなく、施設利用料も値上がりする時代になっており、入居後も費用が変動するリスクを念頭に置いた資金計画が求められています。
6. インフレと長寿化に備える「生活防衛」を
生活費の赤字補填に約1500万円がかかるうえに、親の介護費用に対する準備が不足したまま放置されれば、結果的に子どもが費用や手続きを支えざるを得ないケースも出てきます。
昨今の長引く物価高も考慮すると、かつての「老後2000万円」では世帯によっては到底足りなくなる可能性があります。
資産寿命を延ばすために無理のない範囲で資産運用を続けるとともに、いざという時に「親の年金や預貯金でどこまで対応できるのか」を元気なうちから家族で話し合っておくことが、老後の安心を守る最大の防衛術となるでしょう。


参考資料
- 総務省「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 総務省「家計調査報告(家計収支編)-2025年(令和7年)平均結果-(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 株式会社LIFULL「LIFULL 介護が試算、生涯で介護に必要な金額はおよそ「2,300万円」」
- 株式会社Speee「介護施設の月額費用、4人に1人以上で「入居時より高くなった」」
7.1 【ご参考】貯蓄とは
総務省の「家計調査報告」[貯蓄・負債編]によると、貯蓄とは、ゆうちょ銀行、郵便貯金・簡易生命保険管理機構(旧郵政公社)、銀行及びその他の金融機関(普通銀行等)への預貯金、生命保険及び積立型損害保険の掛金(加入してからの掛金の払込総額)並びに株式、債券、投資信託、金銭信託などの有価証券(株式及び投資信託については調査時点の時価、債券及び貸付信託・金銭信託については額面)といった金融機関への貯蓄と、社内預金、勤め先の共済組合などの金融機関外への貯蓄の合計をいいます。



