

日本年金機構によると、年金は偶数月の15日に2ヶ月分ずつ後払いで支給されます。なかでも6月の支給日は、毎年4月から改定された新しい年金額が初めて振り込まれるタイミング。
年金は老後の家計を支える柱の一つですが、もうひとつ重要になるのが、現役時代から積み上げてきた貯蓄です。ひとりで暮らす60歳代の方々は、平均でどれくらい貯蓄を持っているのでしょうか。
今回はおひとりさま60歳代の平均貯蓄額と中央値を確認したうえで、同世代の還暦人(2026年に60歳を迎える方)がいまどんなお金事情にあるのか、PGF生命の調査もあわせてみていきましょう。
1. 【60歳代おひとりさま】平均貯蓄額・中央値はいくら?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、おひとりさま60歳代の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 60歳代(単身世帯)の貯蓄額(平均・中央値)
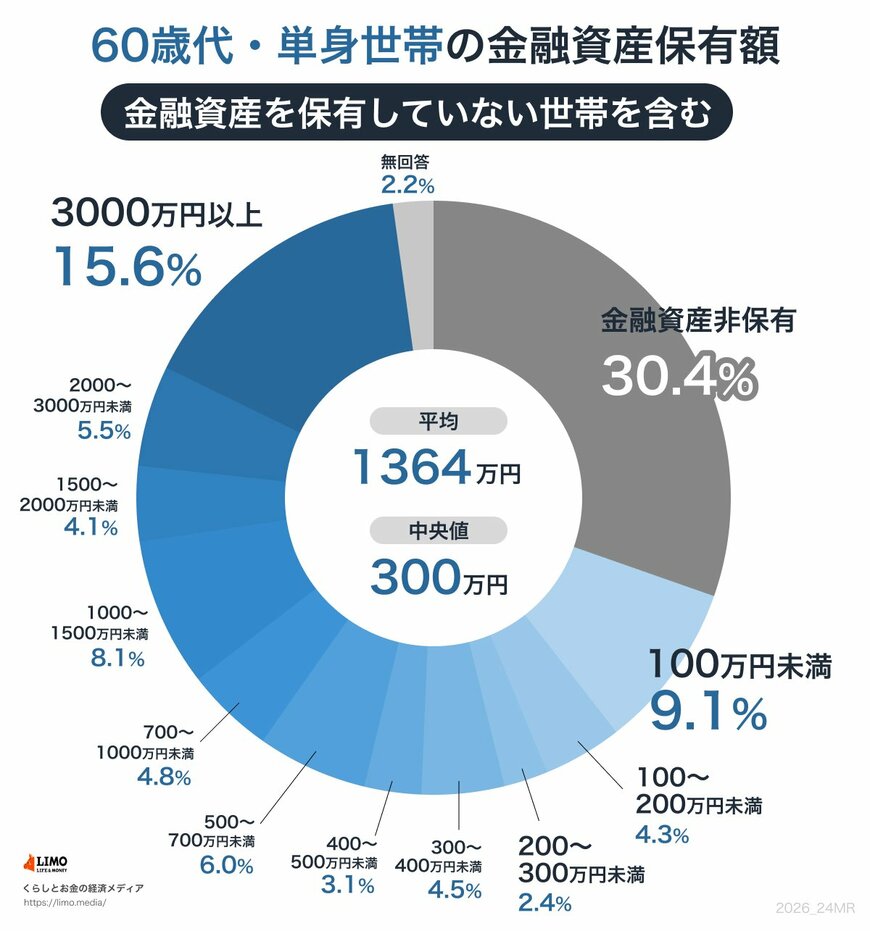
- 60歳代単身世帯:平均1364万円/中央値300万円
平均と中央値の差は約4.5倍にひらいています。一部の世帯が平均を大きく押し上げており、中央値は300万円にとどまっていることがわかります。
分布をみると、金融資産を持たない「貯蓄ゼロ」の世帯が30.4%、つまり約3世帯に1世帯。一方で「2000万円以上」ある世帯も21.1%(2000〜3000万円が5.5%、3000万円以上が15.6%)と、世帯ごとに金額の幅が広く、二極化のようすがうかがえます。
2. 同世代の還暦人のお金事情も
もう一つ、PGF生命が2026年3〜4月に実施した「2026年の還暦人(かんれきびと)に関する調査」(PGF生命調べ・1966年生まれの男女2000名・全国・インターネット調査)から、2026年に60歳を迎える方々のお金事情をみていきます。
- 貯蓄500万円未満:54.3%
- 貯蓄2000万円以上:20.1%
- 投資をしていない:53.1%
- 投資をしている人の平均投資額:1729万円
注目したいのは、貯蓄500万円未満が半数を超える一方、「2000万円以上」も2割いる二極化のようす。また、約半数は投資をしていない一方、投資をしている方は平均で1729万円と、まとまった金額を運用しています。
同じ60歳の世代でも、貯蓄も投資の有無も大きく違うのが現状といえます。J-FLECの世帯ベースの調査(先ほどの平均・中央値)と、PGF生命の個人ベースの調査では母数が異なりますが、いずれも「世帯(あるいは個人)ごとに差が大きい」という共通点がみえてきます。
3. これからのおひとりさま60歳代、何ができる?
60歳代は、定年退職や年金受給開始の節目にあたる年代です。これからの備え方を2つの方向からみていきましょう。
3.1 年金額の改定をチェックする
厚生労働省「令和8年度の年金額改定について」によると、2026年度の年金額は国民年金が前年度比+1.9%、厚生年金は+2.0%引き上げられました。ただし物価上昇率3.2%には届いておらず、実質的な目減りに注意が必要です。
6月の年金支給日からは新しい改定額が反映されています。年金振込通知書で実際の手取り(控除後の振込額)を確認しつつ、家計の収支を見直すきっかけにしたいところです。
3.2 「貯蓄+投資」で自助の備えを積み上げる
還暦人の調査で「投資をしていない」が半数を超える一方、新NISAやiDeCo(個人型確定拠出年金)といった税制優遇制度の活用も選択肢の一つです。預貯金で生活防衛資金を確保したうえで、長期で続けるのが基本でしょう。
ただし、投資には元本割れのリスクがあります。日常的に使うお金とは分けて、ご自身の家計や考え方、リスク許容度に合うものを慎重に検討したいところです。
4. まとめにかえて
今回みてきたとおり、おひとりさま60歳代の貯蓄は、平均1364万円・中央値300万円。同世代の還暦人の調査でも、貯蓄500万円未満が5割、2000万円以上が2割と、個人ごとに金額の幅が広い状況です。
年金は2026年6月の支給日から新しい改定額が反映されています。年金額・貯蓄額・投資の有無――それぞれの数字を把握したうえで、家計の見直しを進めていきたいところです。


参考資料
- 日本年金機構「年金の支給」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- PGF生命「2026年の還暦人(かんれきびと)に関する調査」
マネー編集部貯蓄班


