

定年退職を迎える60歳や、老齢年金の支給が本格化する65歳というタイミングは、個人のキャッシュフローを支える社会保障制度が大きく入れ替わる重要な節目です。
ファイナンシャルアドバイザーとして老後資金や家計管理のサポートを行う業務の中では、「退職した後に収入が減ってしまったが、国の年金だけでは生活費が心もとない」といった、制度の複雑さに対する疑問や戸惑いの声が聞かれます。
特にリタイア前後の家計においてよく発生するのが、老齢年金そのものの手続きは行っていても、その周辺にある「加給年金」などの福祉的な加算や、ハローワーク経由で受け取れる「高年齢求職者給付金」といった雇用保険関連の給付制度を正確に把握できておらず、本来受け取れるはずだったお金を申請し損ねてしまう実務上の損失です。
日本の社会保障給付の大半は、対象要件を満たしていても自動的に口座へ振り込まれることはなく、本人側からの積極的な請求を必須とする「申請主義」の原則で運営されています。
少しの知識と手続きの有無によって、老後の総収入に数十万円から数百万円の格差が生じる仕組みになっているのです。
ここでは、60歳や65歳から対象となる5つの重要な公的給付金をはじめ、現在の働き方に直結する年金制度改正のポイントについて、官公庁の公式資料をもとに論理的に整理していきます。
1. この記事の3つのポイント
-
 日本の社会保障は「申請主義」が大原則であり、本人が請求手続きを行わないと給付金は受給できません。
-
60代以降のシニアには、老齢年金への上乗せ2制度と、就労・求職状況に合わせた雇用保険の3手当などが存在します。
-
年金制度見直しを見据え、世帯の年金記録と課税状況を客観的に把握することが必須です。
 日本の社会保障は「申請主義」が大原則であり、本人が請求手続きを行わないと給付金は受給できません。
本記事は、編集部が厚生労働省や日本年金機構などが公表する公式資料を確認の上、執筆・検証しています。
2. 意外と多い?申請しないと受け取れない公的なお金
老齢・障害・遺族年金といった公的な制度は、暮らしの大きな支えになります。ただ、受給資格があるからといって、自動的に支給が始まるわけではないので注意が必要です。
受け取りをスタートさせるには、必ず自分自身で「年金請求書」を出して、請求手続きを行わなければなりません。
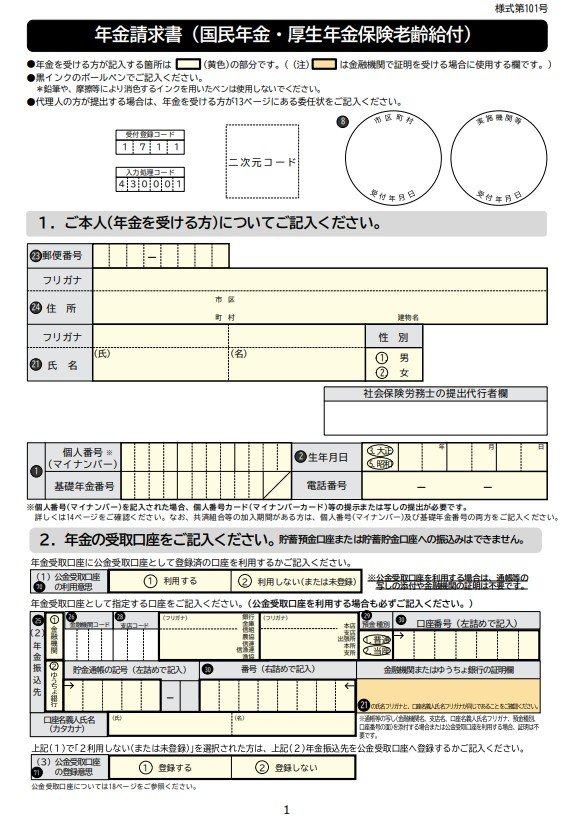
国や自治体の給付金や補助金もこれと同じで、基本的には「申請」がセットになっています。
万が一、期限に間に合わなかったり書類が不足したりすると、受給額が減る、あるいは受け取れなくなるといった不利益が生じる可能性もあります。
せっかくの支援を賢く利用するためにも、まずは自分が対象となる制度を正しく理解し、確実に手続きを完了させるようにしましょう。
3. 老齢基礎年金・厚生年金に上乗せして受け取る2つの給付制度
シニア世代の生活を支える公的年金には、通常の老齢年金に加えて、受給額を補完する制度がいくつか用意されています。
今回はその中から、老齢年金を受給している人が一定の条件を満たした場合に、年金に上乗せして受け取れる2つの給付制度を紹介します。
3.1 制度1:年金生活者支援給付金
年金生活者支援給付金は、基礎年金を受給中で、かつ一定の所得基準を下回る方を支援するための給付金です。
老齢・障害・遺族の各基礎年金にそれぞれ設けられていますが、ここではシニアの暮らしに直結する「老齢年金生活者支援給付金」について解説します。
老齢年金生活者支援給付金を受け取るための条件
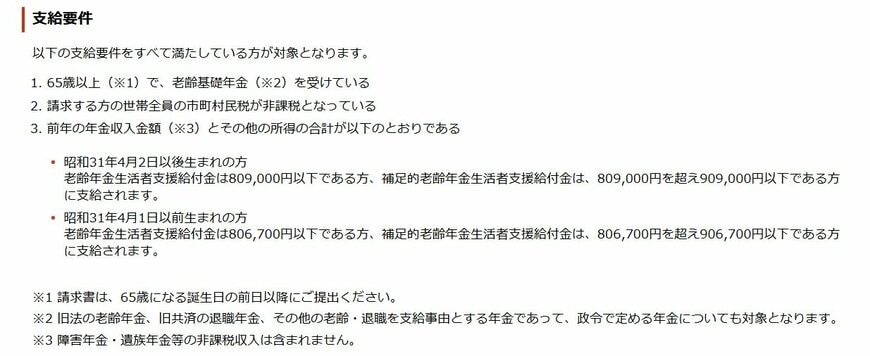
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後生まれの方は80万9000円以下、昭和31年4月1日以前生まれの方は80万6700円以下(※2)である
※1 障害年金・遺族年金等の非課税収入は含まれない
※2 昭和31年4月2日以後に生まれた方で80万9000円を超え90万9000円以下である方、昭和31年4月1日以前に生まれた方で80万6700円を超え90万6700円以下である方には、「補足的老齢年金生活者支援給付金」が支給される
老齢年金生活者支援給付金の基準額はいくら?
2026年度、老齢年金生活者支援給付金の給付基準額は月額5620円で、前年度より3.2%増額されました。
この基準額をもとにして、保険料納付状況等により給付金額が算出されます(下記①と②の合計額)。
給付額はどのように計算されるのか
- ①保険料納付済期間に基づく額(月額) = 5620円 × 保険料納付済期間 / 被保険者月数480カ月
- ②保険料免除期間に基づく額(月額) = 1万1768円 × 保険料免除期間 / 被保険者月数480カ月
※保険料免除期間に乗ずる金額は、毎年度の老齢基礎年金の額の改定に応じて変わります。
3.2 制度2:加給年金
加給年金は、いわば「年金の扶養手当(家族手当)」とも例えられる制度です。
老齢厚生年金を受給している方が、年下の配偶者や子どもを扶養している場合、一定の要件を満たすと年金に上乗せして支給されます。
加給年金を受け取るための条件
- 厚生年金加入期間が20年(※)以上ある人:65歳到達時点(または定額部分支給開始年齢に到達した時点)
- 65歳到達後(もしくは定額部分支給開始年齢に到達した後)に被保険者期間が20年(※)以上となった人:在職定時改定時、退職改定時(または70歳到達時)
※または、共済組合等の加入期間を除いた厚生年金の被保険者期間が40歳(女性と坑内員・船員は35歳)以降15年から19年
上記の時点で、生計を維持している以下の対象者がいる場合に加算されます。
- 65歳未満の配偶者
- 18歳到達年度の末日までの間の子(または1級・2級の障害状態にある20歳未満の子)
配偶者自身が「被保険者期間が20年以上ある老齢厚生年金や退職共済年金」を受け取る権利がある場合、あるいは障害厚生年金、障害基礎年金、障害共済年金などを受給している場合、配偶者加給年金は支給されません。
加給年金の給付額について
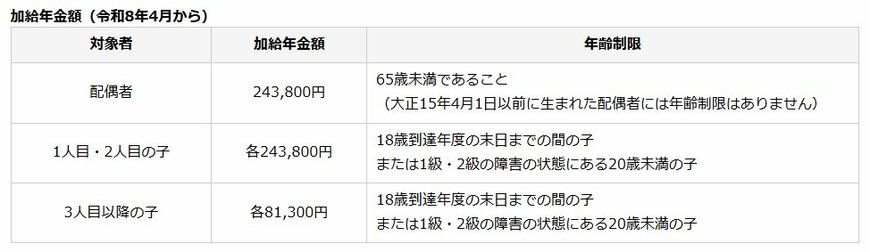
「加給年金」の年金額(2026年度の年額)は以下のとおりです。
- 配偶者:24万3800円
- 1人目・2人目の子:各24万3800円
- 3人目以降の子:各8万1300円
さらに、老齢厚生年金を受給する本人の生年月日に応じて、配偶者の加給年金額に3万6000円から17万9900円の特別加算額が上乗せされます。
なお、配偶者加給年金は、対象となる配偶者が65歳に到達すると支給が終了します。ただし、その配偶者が老齢基礎年金を受け取る際、一定の要件を満たしていれば、配偶者自身の老齢基礎年金に「振替加算」として引き継がれます。
4. 60歳以降も働く・就職活動するシニアの味方!雇用保険関連の手当3選
60歳以降も働き続けるシニアが増えている一方で、現実問題として「60歳を境に収入が大きく下がる」ケースは珍しくありません(※)。また、若い頃と違って再就職活動がスムーズに進まないこともあるでしょう。
そんなシニア世代の就労を力強くサポートしてくれるのが、雇用保険の制度です。今回は、知っておきたい「3つの給付金・手当」について、もらえる条件や金額の目安をわかりやすく解説します。
※国税庁「令和6年分 民間給与実態統計調査」による年齢階層別の平均給与:50歳代後半男性735万円、女性356万円、60歳代前半男性604万円・女性294万円、60歳代後半男性472万円・女性240万円
4.1 制度3:65歳未満の方向け「再就職手当」
再就職手当は、早期の再就職を促進するための手当で、「失業~再就職」「失業~事業開始」までの期間が短いほど、支給額が多くなります。
再就職手当を受け取るための条件
- 対象者:雇用保険受給資格者で基本手当の受給資格がある人
- 支給要件:対象者が雇用保険の被保険者となる、または事業主となって雇用保険の被保険者を雇用する場合で、基本手当の支給残日数(就職日の前日までの失業の認定を受けた後の残りの日数)が所定給付日数の3分の1以上あり、一定の要件に該当する場合に支給
再就職手当の給付率は?
- 手当の額:就職等をする前日までの失業認定を受けた後の基本手当の支給残日数により下記のとおり給付率が異なります。(1円未満の端数は切り捨て)
- 所定給付日数の3分の1以上の支給日数を残して就職した場合は「支給残日数の60%」
- 所定給付日数の3分の2以上の支給日数を残して就職した場合は「支給残日数の70%」
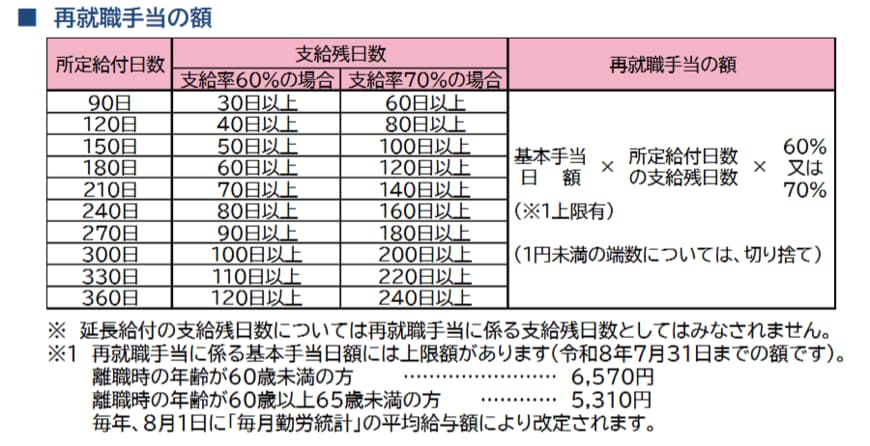
再就職手当をもらって再就職先で6カ月以上雇用され、その6カ月間の賃金が「前の職場より下がってしまった」という場合には、さらに「就業促進定着手当」というサポートを受けられる可能性があります。
4.2 制度4:60歳から65歳未満の方向け「高年齢雇用継続給付」
高年齢雇用継続給付は、「60歳以降も同じ会社などで働き続けるけれど、給与が大きく下がってしまった」という人を経済的にカバーするための給付金です。
高年齢雇用継続給付を受け取るための条件
- 対象者:雇用保険の被保険者期間が5年以上ある60歳以上65歳未満の雇用保険の被保険者
- 支給条件:賃金が60歳時到達時の75%未満となった状態で働き続ける場合
高年齢雇用継続給付の支給率について
- 支給額:最高で賃金額の10%(※)相当額
※2025年3月31日以前に高年齢雇用継続給付の支給要件を満たす人は15%
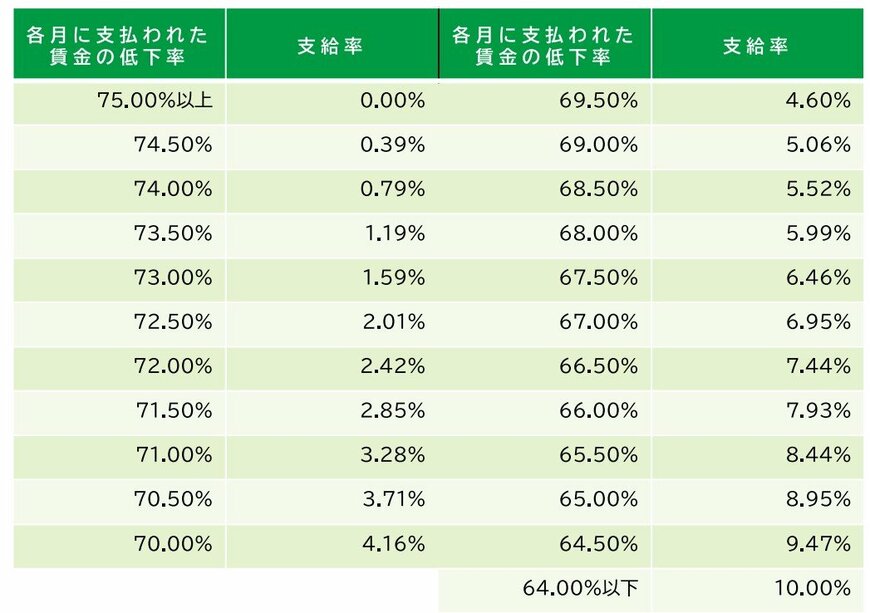
老齢年金を受給しながら、厚生年金に加入して「高年齢雇用継続給付」を受け取る場合、在職による年金の支給停止に加え、最大で標準報酬月額の4%(※)に相当する金額が支給停止となる点に留意しておく必要があります。
※2025年3月31日以前に高年齢雇用継続給付の支給要件を満たす人は6%
4.3 制度5:65歳以上の方が対象「高年齢求職者給付金」
65歳以上で退職・失業した場合、通常の失業手当の代わりに受け取れる給付金です。
高年齢求職者給付金を受け取るための条件
- 対象者:高年齢被保険者(65歳以上の雇用保険加入者)で失業した人
- 支給要件:下記の全ての要件を満たした人
- 離職の日以前1年間に被保険者期間が通算して6カ月以上ある
- 失業の状態にある:離職し「就職したいという積極的な意思といつでも就職できる能力(健康状態・家庭環境など)があり積極的に求職活動を行っているにもかかわらず就職できない状態」を指す
高年齢求職者給付金の給付額はいくら?

- 支給額
- 被保険者であった期間が1年未満:30日分の基本手当相当額
- 被保険者であった期間が1年以上:50日分の基本手当相当額
なお、65歳未満が受け取る「失業手当」は4週間に1回ずつ認定を受けて少しずつ受け取りますが、この高年齢求職者給付金は「一括支給」というのが大きな特徴です。
5. 今後の老後資産に直結する公的年金制度改正の見直しポイント
2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が衆議院で修正のうえ可決され、年金制度改正法が成立しました。
働き方や男女の差等に中立的で、ライフスタイルや家族構成等の多様化を踏まえた年金制度を構築するとともに、私的年金制度の拡充や所得再分配機能の強化などによって、老後の暮らしの安定や、所得保障機能の強化に繋げていくことが主な狙いです。
今回の改正の主な見直しポイントを整理していきましょう。
5.1 年金制度改正における主な見直し点
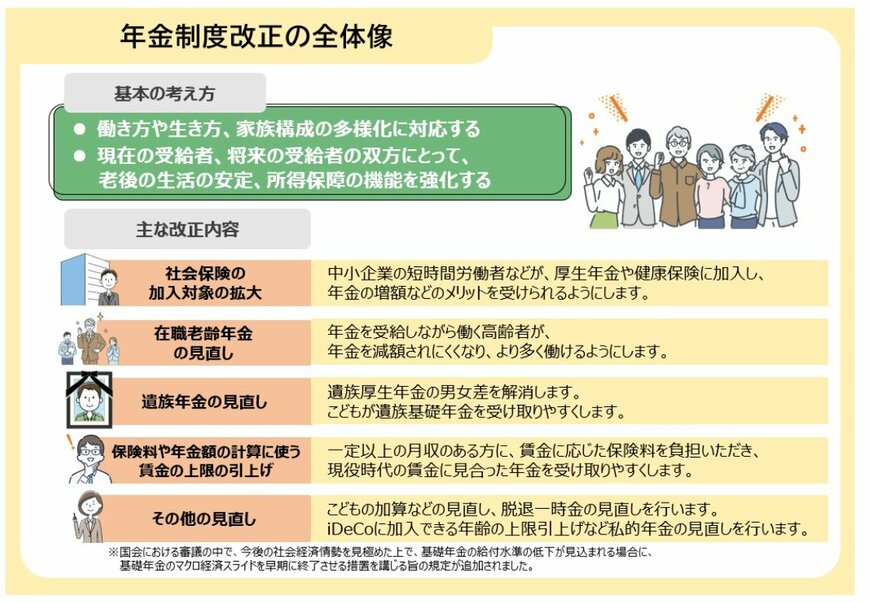
社会保険の加入対象の拡大
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し(年収「106万円の壁」撤廃へ)
在職老齢年金の見直し
- 支給停止調整額「月65万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し
- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
将来の基礎年金の給付水準の底上げ
- 今後の社会経済情勢を見極めた上で、基礎年金の給付水準の低下が見込まれる場合に、基礎年金と厚生年金のマクロ経済スライドを同時に終了させる措置を講じる
こうした内容からも、公的年金制度は現役世代の働き方やライフプランと深い関わりを持っていることが分かります。
6. まとめ:ねんきんネットで「厚生年金の加入月数」を確認し、加給年金の要件を確認する
5つの公的給付金の中で、給付総額が大きく、かつ少しの確認ミスで受給権を失いやすい代表例が「加給年金」です。
この権利を正確に把握するためには、ご自身の年金加入記録が法的な基準を満たしているかを客観的なデータで事前に照合する手続きが有効です。
この記事を読み終えたら、お手元のスマートフォンやパソコンで『ねんきんネット』(または日本年金機構の『ねんきん定期便』)の加入記録画面を開いてください。
そして、これまでご自分が加入してきた「厚生年金保険の合計月数」および「共済組合の加入月数」の欄を確認し、その合算値が『240ヶ月(20年)以上』に達しているかを照合してください。
加給年金を受給するための主要要件は「65歳到達時点(または定額部分支給開始時)で、厚生年金の加入期間が20年(240ヶ月)以上あること」です。もし現在の記録が「235ヶ月」などで数ヶ月足りていない場合、60歳以降も会社員や社会保険適用のパートとして働き続け、合算で240ヶ月の要件を達成すれば、その時点で年額約40万円の上乗せ権利が正式に発生します。
個人の記憶に頼るのをやめ、行政の記録データを照合すること。この論理的なチェックこそが、長期間にわたる大きな受給漏れを防ぎ、等身大の老後資産を守り抜くための確実な第一歩となります。
7. 監修者のコメント
本記事の解説が明確に示す通り、日本の社会保障制度は要件を満たした人に自動でお金を振り込む仕組みにはなっておらず、すべて本人の自発的な請求を前提とする『申請主義』のルールで厳格に運用されています。
少しの知識の差や確認の遅れによって生じる金銭的な逸失利益は、老後の家計基盤に極めて大きな影響を及ぼします。
国からの案内をただ待つ姿勢はやめましょう。まずは記事のステップにあるように自身の厚生年金加入月数や雇用保険の記録を正確に照合し、自分がもらえる正当な権利を漏れなく行使することこそが、安心な老後を守り抜く防衛策と言えます。


参考資料
- 日本年金機構「初めて老齢年金を請求するとき」年金請求書(国民年金・厚生年金保険 老齢給付)様式第101号
- 厚生労働省「年金生活者支援給付金制度」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構「か行 加給年金額」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「Q&A~高年齢雇用継続給付~」
- 厚生労働省「令和7年4月1日から高年齢雇用継続給付の支給率を変更します」
- 日本年金機構「年金と雇用保険の高年齢雇用継続給付との調整」
- 厚生労働省「再就職手当のご案内」
- 厚生労働省「離職されたみなさまへ<高年齢求職者給付金のご案内>」
- 国税庁「令和6年分 民間給与実態統計調査」
- 厚生労働省「年金制度改正法が成立しました」
筒井 亮鳳



