

2026年1月に厚生労働省が公表した「令和8年度の年金額改定について」によると、2026年度(令和8年度)の公的年金額は、国民年金(基礎年金)が前年度比+1.9%、厚生年金が+2.0%引き上げられます。老齢基礎年金の満額(1人分)は月7万608円(前年度+1300円)、厚生年金 夫婦2人の標準的な年金額は月23万7279円(同+4495円)となります。
ただし改定の根拠となる物価変動率は3.2%ですが、2026年度(令和8年度)は名目手取り賃金変動率2.1%を改定され、さらにマクロ経済スライド(国民年金▲0.2%/厚生年金▲0.1%)も差し引かれているため、実質的には目減りです。
物価上昇のなかで年金がじわじわと目減りする時代に、退職前後の家計が気になる方もいるでしょう。今回は、60歳代・二人以上世帯の平均貯蓄額と中央値を確認したうえで、2026年に還暦を迎える方々のお金事情、そしてこれからの備え方をみていきましょう。
1. 【60歳代二人以上世帯】平均貯蓄額・中央値はいくら?
まずは60歳代の平均的な貯蓄額を見ていきましょう。
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、60歳代・二人以上世帯の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 60歳代(二人以上世帯)の貯蓄額(平均・中央値)
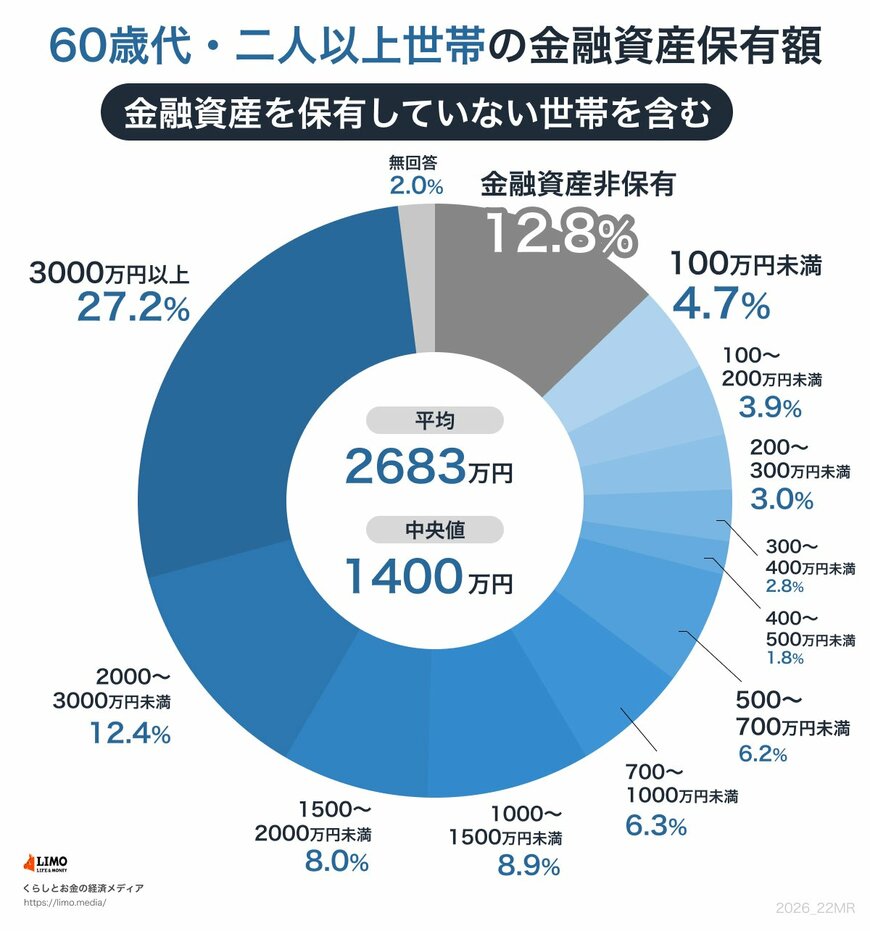
- 平均:2683万円
- 中央値:1400万円
平均と中央値の差は約1.9倍にひらいています。一部の世帯が平均を押し上げていることがうかがえます。
分布をみると、金融資産を持たない「貯蓄ゼロ」の世帯が12.8%、つまり約8世帯に1世帯です。一方で「2000万円以上」ある世帯は39.6%(2000〜3000万円が12.4%、3000万円以上が27.2%)と約4割にのぼります。同じ世代でも貯蓄額には個人差があり、二極化のようすがうかがえます。
2. 2026年に「還暦を迎える人」の貯蓄額はいくらか
PGF生命が2026年3〜4月に実施した「2026年の還暦人(かんれきびと)に関する調査」によると、2026年に60歳を迎える方の貯蓄の状況は、次のとおりです(PGF生命調べ・1966年生まれの男女2000名対象)。
- 貯蓄額:平均1343万円/中央値300万円
- 貯蓄500万円未満:54.3%
- 貯蓄2000万円以上:20.1%
J-FLECの60歳代・二人以上世帯(平均2683万円・中央値1400万円)と比べると、PGF生命の調査では平均1343万円・中央値300万円と低めの数字に。これは調査対象が個人や60歳ちょうどの方などの違いがあるためで、世帯で資産を合算するJ-FLEC(公的調査・全世帯ベース)とは前提が異なります。
また、貯蓄500万円未満が半数を超える一方で、2000万円以上の方は約2割でした。
60歳以降も貯蓄をする方はいますが、老後に向けた貯蓄の一つの目安となるでしょう。
3. これからの60歳代、何から備える?
60歳代は、退職や年金受給開始、働き方の変化などライフイベントが続く時期です。年金改定後の家計をふまえ、これからの備え方を2つの方向からみていきましょう。
3.1 「働き方」と「年金の受け取り方」を考える
2026年度の年金改定では、在職老齢年金の支給停止調整額が月51万円から月65万円に引き上げられます。これは、働きながら厚生年金を受け取る方が一定の収入を超えると年金が一部支給停止となる仕組みで、上限の引き上げにより働きながら年金を受け取りやすくなります。
また、年金の受け取り開始時期も60歳から75歳までの範囲で選択できる(繰上げ受給・繰下げ受給)など、自分の働き方や家計の状況にあわせて受け取り方を考える余地が広がっています。
いつまで働くかや年金の受け取り方などについて考えましょう。
3.2 新NISA・iDeCoを上手に使う
物価上昇が続くなかでは、預貯金だけだと実質的な価値が目減りする可能性も意識したいところ。預貯金で生活防衛資金を確保したうえで、税制優遇のある新NISAやiDeCo(個人型確定拠出年金)といった制度の活用も選択肢の一つです。
ただし、投資には元本割れのリスクがあります。日常的に使うお金とは分けて、無理のない金額から始めるのが基本でしょう。商品選びや投資方法の仕方は個人差が大きいので、ご自身の家計や考え方に合うものを慎重に検討したいところです。
4. まとめにかえて
今回みてきたとおり、60歳代・二人以上世帯の貯蓄は平均2683万円・中央値1400万円。「貯蓄ゼロ」が約1割、「2000万円以上」が約4割と、世帯ごとに差が大きい状況です。
同世代の個人ベースの調査(PGF生命)でも、平均1343万円・中央値300万円と数字の幅が広いことが見て取れます。
2026年度の年金額改定は、額面では増額となるものの、物価上昇には届きません。退職後の生活設計を考えるうえで、年金額・働き方・お金の置き場所による備えをそれぞれ確認しておくと、老後に向けた対策をしやすくなるでしょう。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- PGF生命「2026年の還暦人(かんれきびと)に関する調査」
宮野 茉莉子



