

もし公的年金だけで老後を暮らせるかどうか不安を感じているなら、まずは平均的な受給額と、いまの高齢者世帯の家計のリアルを知っておくことも大きな助けになります。
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は「15万289円」、国民年金は「5万9310円」です。
さらに総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」では、65歳以上の無職夫婦世帯の家計が毎月「4万2434円」の赤字、単身世帯でも「2万9980円」の赤字となっています。
この記事では、2026年度の年金支給日カレンダーから受給額の分布、無職世帯の家計収支まで、老後のお金にまつわるデータをまとめて整理していきます。
1. 【公的年金の仕組み】1階と2階に分かれる「2階建て」とは?
日本の公的年金は「国民年金」と「厚生年金」の2つから成り立っており、下の体系図のとおり、よく「2階建て」と例えられる構造になっています。

1.1 【1階部分】国民年金(基礎年金)はどんな仕組み?
まず1階にあたる「国民年金」から見ていきましょう。
国民年金は、国内に住む20歳以上60歳未満のすべての人が原則として加入することになっている制度です。
保険料は全国どこに住んでいても同じ金額で、年度ごとに見直されます。2026年度の月額は「1万7920円」です。
40年間きっちり保険料を納め終えた人は、65歳から満額の老齢基礎年金として2026年度の月額「7万608円」を受け取れます。未納の期間があれば、その分だけ受給額が差し引かれる計算です。
1.2 【2階部分】厚生年金は誰が加入する?
続いて、2階にあたる厚生年金を見ていきます。
厚生年金に加入できるのは、会社員や公務員、それから一定の要件を満たして特定適用事業所で働くパートの方などです。
厚生年金だけに単独で入るわけではなく、国民年金とセットで加入する形になります。これが「2階建て」と呼ばれる理由です。
国民年金とちがい、厚生年金の保険料は給与水準によって決まる仕組みです。収入が高くなれば保険料も連動して上がります。
ただし保険料には上限が設けられているので、一定の収入を超えるとそこから先は同じ保険料額になります。
受給額は、加入していた期間や納めてきた保険料の総額によって計算されます。そのため、もらえる金額には個人ごとに大きな差が出るのが特徴です。
2. 【2026年度版】年金はいつ振り込まれる?支給日カレンダーを確認
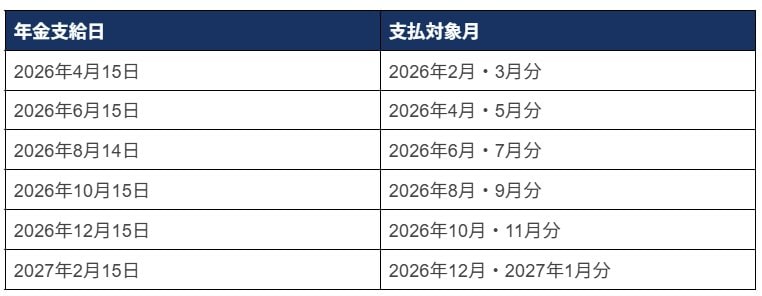
公的年金は、原則として偶数月の15日に振り込まれます。15日が土日や祝日にあたる場合は、その直前の平日にずれる仕組みです。
年金は「後払い方式」で、前月までの2か月分がまとめて支払われます。
2026年度の支給日と対象月を、ここで一度整理しておきましょう。
2.1 【2026年度】年金支給日と対象月の一覧
- 2026年4月15日:2026年2月と3月分
- 2026年6月15日:2026年4月と5月分
- 2026年8月14日:2026年6月と7月分
- 2026年10月15日:2026年8月と9月分
- 2026年12月15日:2026年10月と11月分
- 2027年2月15日:2026年12月と2027年1月分
次回の年金支給日は6月15日です。この日振り込まれるのは、改定された4月と5月分の年金。つまり増額が予定されています。
カレンダーを見る限り、毎月決まったタイミングで給与を受け取ってきた現役時代と比べると、家計のやりくりのサイクルも自然と変わってきますね。
3. 【厚生年金・国民年金】受給額にはどれくらい個人差がある?
老後の暮らしを支える大切な収入である公的年金。できれば多く受け取りたいと考えるのは自然なことでしょう。
「自分はいくらもらえるのだろう」と気になる方も多いはずです。
ただ、年金の受給額は加入していた状況によって変わるため、個人差がとても大きい点には注意が必要です。
そのうえで、実際にどれくらい差が出ているのか、データで確認していきましょう。
3.1 【厚生年金】男女別の平均月額と受給額の分布

- 〈全体〉平均年金月額:「15万289円」
- 〈男性〉平均年金月額:「16万9967円」
- 〈女性〉平均年金月額:「11万1413円」
※国民年金の金額を含む
3.2 【厚生年金】受給額の分布(1万円刻みで見る)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女別の平均を比べると、男性「16万9967円」、女性「11万1413円」で、その差はおよそ「6万円」もあります。
受給額の分布を見ても「月額1万円未満から30万円以上」まで幅広く広がっており、平均値だけでは捉えきれないことが分かります。自分自身の見込み額を個別に確認しておくことが大切です。
平均月額「15万289円」を受け取れるのは、現役時代に厚生年金へ加入していた会社員や公務員、特定適用事業所で働くパートの方が中心です。
自営業やフリーランスのように国民年金のみで老後を迎える方は、この水準には届きにくいのが実情です。
3.3 【国民年金】男女別の平均月額と受給額の分布

- 〈全体〉平均年金月額:「5万9310円」
- 〈男性〉平均年金月額:「6万1595円」
- 〈女性〉平均年金月額:「5万7582円」
3.4 【国民年金】受給額の分布(1万円刻みで整理)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は、全体・男性・女性のいずれも5万円台に収まっています。
分布を見ると「1万円未満から7万円以上」までの範囲に広がっていることが分かります。
国民年金は満額が決まっているため、厚生年金ほど大きくはばらつきません。
もっとも人数が多いのは「6万円以上~7万円未満」のゾーンで、多くの方が満額に近い金額を受け取れている様子も読み取れます。
4. 【夫婦世帯】65歳以上・無職世帯のリアルな家計収支は?
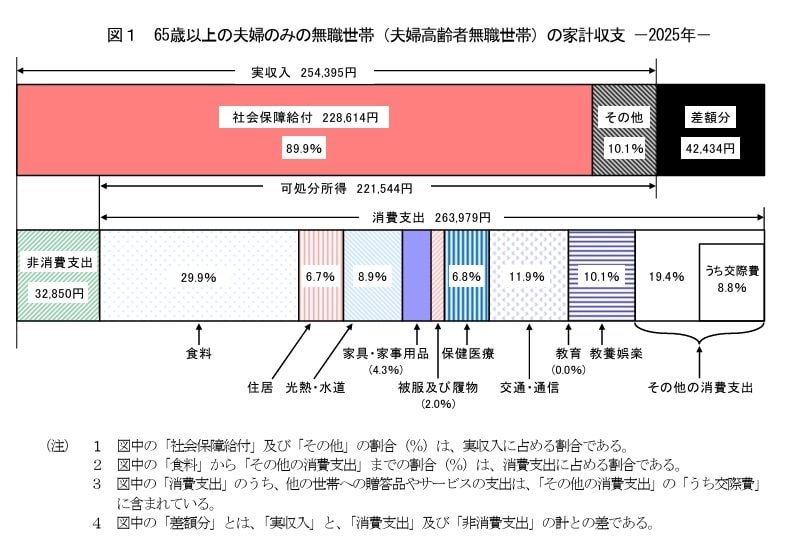
この章では、65歳以上の無職夫婦世帯と単身世帯について、ひと月あたりの家計収支を見ていきます。
総務省が公表している「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考に整理します。
4.1 65歳以上・無職夫婦世帯の収入
- 実収入:「25万4395円」
- うち社会保障給付:「22万8614円」 ※主に年金
4.2 65歳以上・無職夫婦世帯の支出
- 実支出:「29万6829円」
- うち消費支出:「26万3979円」
消費支出とは、いわゆる毎日の生活費にあたる部分です。内訳は次のとおりとなっています。
- 食料:「7万8964円」
- 住居:「1万7739円」
- 光熱・水道:「2万3540円」
- 家具・家事用品:「1万1237円」
- 被服及び履物:「5354円」
- 保健医療:「1万7941円」
- 交通・通信:「3万1325円」
- 教育:「0円」
- 教養娯楽:「2万6538円」
- その他の消費支出:「5万1341円」
- うち諸雑費:「2万2047円」
- うち交際費:「2万3257円」
- うち仕送り金:「1135円」
なお、非消費支出は「3万2850円」となっており、内訳は次のとおりです。
- 直接税:「1万2547円」
- 社会保険料:「2万296円」
この夫婦世帯では、ひと月の実収入「25万4395円」に対して、支出は合計「29万6829円」。月の家計収支は「4万2434円」の赤字という結果です。
5. 【単身世帯】おひとりさま・65歳以上無職の家計収支は?
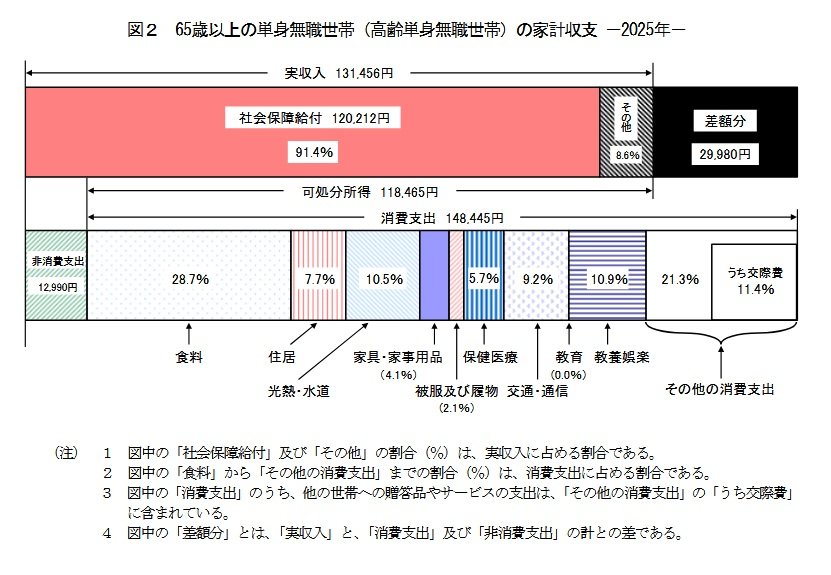
続いて、単身世帯の家計収支も同じ流れで見ていきましょう。
5.1 65歳以上・無職単身世帯の収入
- 実収入:「13万1456円」
- うち社会保障給付:「12万212円」 ※主に年金
5.2 65歳以上・無職単身世帯の支出
- 支出:「16万1435円」
- うち消費支出:「14万8445円」
消費支出の中身は次のとおりです。
- 食料:「4万2545円」
- 住居:「1万1416円」
- 光熱・水道:「1万5565円」
- 家具・家事用品:「6069円」
- 被服及び履物:「3049円」
- 保健医療:「8388円」
- 交通・通信:「1万3601円」
- 教育:「0円」
- 教養娯楽:「1万6132円」
- その他の消費支出:「3万1681円」
- うち諸雑費:「1万4052円」
- うち交際費:「1万6956円」
- うち仕送り金:「591円」
非消費支出は平均で「1万2990円」でした。
- 直接税:「7072円」
- 社会保険料:「5912円」
単身世帯のケースでは、ひと月の実収入「13万1456円」に対して、支出は合計「16万1435円」。月の家計収支は毎月「2万9980円」の赤字となっています。
6. 【データで確認】公的年金だけに頼って暮らす高齢者世帯はどれくらい?
いまの高齢者世帯のうち、どのくらいの割合が「年金だけ」で暮らしを成り立たせているのでしょうか。
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の所得構成では「公的年金・恩給」が63.5%を占めています。
次に大きいのは仕事による「稼働所得」で25.3%、続いて「財産所得」が4.6%という内訳です。
さらに「公的年金・恩給を受給している世帯」だけに絞ってみると、収入のすべてが「公的年金・恩給」で構成されている世帯は43.4%にのぼります。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
6.1 【参考データ】総所得に占める公的年金・恩給の割合別の世帯構成
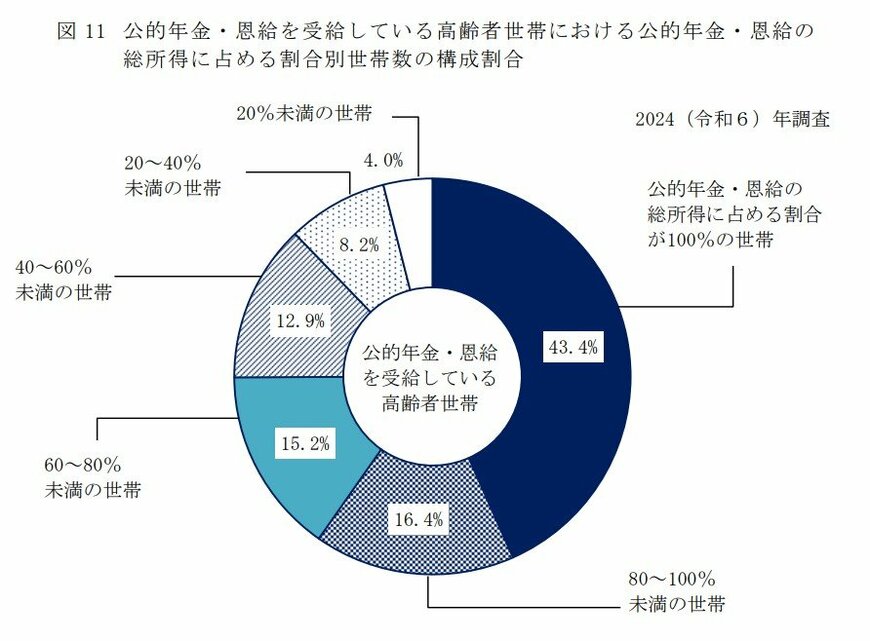
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
半数以上の世帯では、年金だけでは賄いきれない部分を、何らかの収入で補いながら暮らしている実態が見えてきます。
7. 【まとめ】平均だけでは見えない自分の年金額、家計と並べて確かめる
老後の暮らしを支える公的年金は、加入していた制度と期間によって、受給額に大きな差が出る仕組みです。
厚生年金の受給額が「月1万円未満から30万円以上」まで分布していたように、自分の将来の年金額は「平均」だけでは見えてきません。
夫婦世帯で毎月「4万2434円」、単身世帯で「2万9980円」の赤字が出ている家計調査の結果を踏まえると、年金以外の収入源や貯蓄をいまから計画的に備えておく意味は決して小さくないでしょう。
まずは自分のもらえる年金額のおおよそをつかみ、現在の家計と並べて照らし合わせるところから始めるのがおすすめです。
「いまから何ができるか」を一度書き出してみると、漠然とした不安が具体的な行動に変わっていきます。



参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
太田 彩子


