

2026年6月15日(月曜日)は、今年度のプラス改定(国民年金1.9%、厚生年金2.0%の増額)が反映された新しい年金額が口座に振り込まれる最初の支給日でした。
朝一番でATMへ足を運んだり、ネットバンキングの画面で引き上げられた入金額を確認して、長引く物価高のなかで少しホッとされた方も多いのではないでしょうか。
セカンドライフを1人で暮らしていくうえで、一つの目安として「月額15万円(2カ月分の振込額で30万円)」という数字があります。
しかし、日本の年金制度において、この水準の金額を実際に受け取れているシニア世代はいったい全体の何パーセント存在するのか、そのリアルな実態をご存知でしょうか。
「周りの人はもっともらっているのでは…」と隣の芝生が青く見えてしまうものですが、国の年金は現役時代の働き方や加入期間によって支給額に大きな個人差が生まれる構造になっています。
さらに定年後も働くシニアにとっては、収入に応じて年金がカットされる仕組みも無視できません。
本記事では、いまさら聞けない公的年金の仕組みをおさらいし、最新の統計データから「月15万円の壁」を突破している受給者のリアルな割合をひも解きます。
あわせて、今年4月に大幅緩和されたばかりの「働きながら年金を満額受け取るための最新ルール」についても詳しく確認していきましょう。
1. 日本の年金は2階建て構造|基礎年金と厚生年金の仕組み
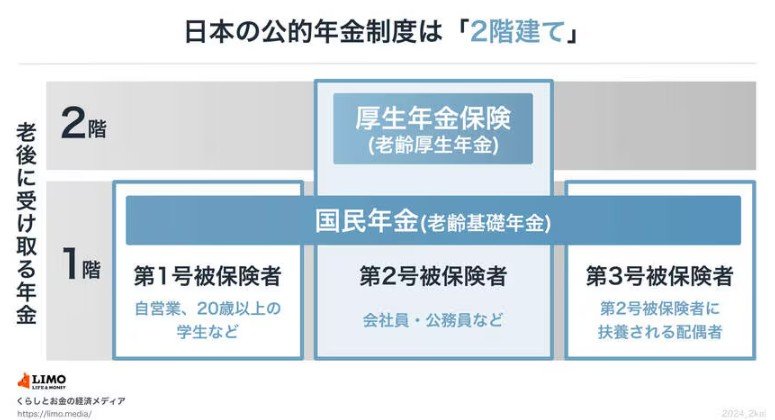
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2026年度は月額1万7920円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
2. 【2026年度】国民年金は1.9%、厚生年金は2.0%の増額改定
2026年度の年金額は、4月分から改定されています。改定率は、国民年金(基礎年金)が前年度比で1.9%増、厚生年金(報酬比例部分)が2.0%増です。
厚生労働省が公表している2026年度の年金額の例をみてみましょう。

- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
このように、2026年度の年金額は増額改定となりますが、実際の受給額は人によって異なります。
加入期間、現役時代の収入、働き方、配偶者の年金加入状況などによって受け取れる金額は変わるため、モデルケースはあくまで目安として確認しておきましょう。
3. 国民年金+厚生年金で「月額15万円以上」受け取っている人はどのくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金を受給している人の平均月額(基礎年金を含む)の平均月額は約15万円です。
では、平均額の目安となる「月額15万円以上」の年金を受け取っている人は、どのくらいいるのでしょうか。
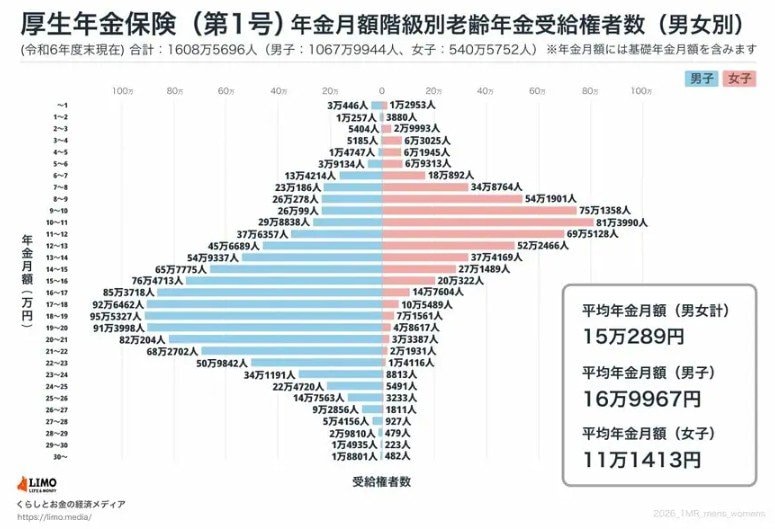
同資料によると、厚生年金の受給権者のうち、月額15万円以上を受け取っている人の割合は全体の約49.8%です。
つまり、厚生年金を受け取っている人のうち、およそ2人に1人が月額15万円以上の年金を受給している計算になります。
ただし、この金額は税金や社会保険料が差し引かれる前の額面です。
実際の手取り額は、所得税や住民税、介護保険料、後期高齢者医療保険料などが差し引かれるため、額面より数千円から1万円以上少なくなる場合があります。
年金額を確認する際は、額面だけでなく、実際に振り込まれる金額にも目を向けておきましょう。
4. 働きながら年金を受け取るシニアに関わる「在職老齢年金制度」とは?
老後の生活を考えるうえで、年金だけで生活費をまかなえるか不安を感じる人は少なくありません。特に物価上昇が続くなかでは、年金に加えて働いて収入を得る重要性が高まっています。
そこで知っておきたいのが「在職老齢年金制度」です。
在職老齢年金制度とは、老齢厚生年金を受け取りながら働く人について、賃金と年金の合計額が一定の基準を超えた場合に、老齢厚生年金の一部または全部が支給停止される仕組みです。
4.1 2026年4月からの在職老齢年金制度の見直しについて
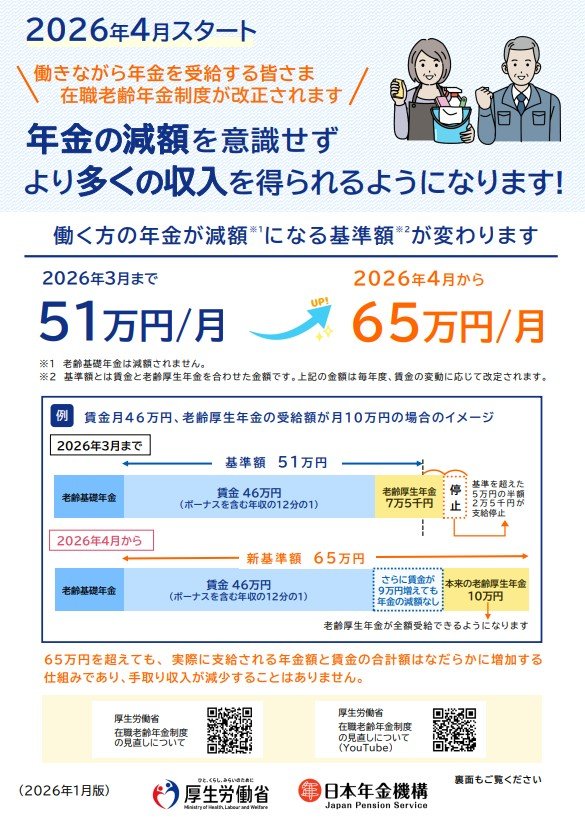
2026年4月からは、在職老齢年金制度の見直しにより、支給停止の判定に使われる基準額が月51万円から月65万円へ引き上げられています。
これまでは、働いて収入を増やすと年金が減る可能性があるため、勤務日数や労働時間を抑える人もいました。いわゆる「働き控え」が起こりやすい制度だったといえるでしょう。
今回の見直しは、こうした働き控えをやわらげ、希望するシニアが無理のない範囲で働き続けやすくするための改正です。
今後は、年金収入だけでなく、就労収入も組み合わせながら老後の家計を支えていく考え方がより重要になるでしょう。
5. 支給日のリアルな数字を我が家の現在地とし、最新の制度緩和を追い風にした賢い生活防衛を
6月15日の支給日に振り込まれた新しい受給額や、統計データが示す「月額15万円以上」をもらう人の割合を目の当たりにして、ご自身の老後プランにどのような感想を持たれたでしょうか。
年齢とともに年金という固定収入への依存度が高まる一方で、現役時代の働き方の差がそのまま受給額の格差となり、額面通りに生活費へ回せるわけではないというシビアな現実がはっきりと浮かび上がってきたはずです。
物価高の波が収まらない現代において、ただ「足りない」と不安に震えているだけでは、現役時代に築いた大切な資産の目減りを防ぐことはできません。
しかし、見方を変えれば、今年4月から在職老齢年金の基準額が大幅に引き上げられたことは、現役シニア層にとって「年金カットを気にせず、意欲と体力に合わせてしっかり稼げる」チャンスの到来を意味しています。
まずはご自身の家計簿を今一度作り、我が家の正確な不足額(赤字幅)を可視化してみてください。そして、その穴を埋めるために、健康なうちは無理のない範囲で働き続けて収入をキープする、あるいは今ある預貯金を新NISA等で賢く運用しながら資産寿命を延ばすといった、自発的な対策へ今日からシフトしていきましょう。
ご自身だけでなく、定年を控えたご家族や離れて暮らす親御さんとも「これからは働きながら年金を満額もらいやすくなった」という情報を共有し、損のない選択肢を互いに声掛けして見つけ出してください。
現状を正しく把握し、国の新しいルールを味方につけることこそが、これからのインフレ時代を安心して歩んでいくための盾となるはずです。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年4月分からの年金額等について」
- 厚生労働省「在職老齢年金制度の見直しについて」
加藤 聖人


