6月に入り、住民税の決定通知書が届き、夏のボーナス支給も近づく季節となりました。
お金の動きが活発になるこの時期、将来の暮らしや家計について改めて考える方も多いのではないでしょうか。
特に、日々の食料品や生活必需品の値上がりは、家計に直接的な影響を与えています。

株式会社帝国データバンクが2026年5月29日に公表した「食品主要195社」価格改定動向調査 ― 2026年6月によると、6月だけで1078品目の飲食料品が値上げされるとのことです。
このペースが続けば、2026年の値上げ品目総数は、6月中にも「年間1万品目」を超える見込みです。
加えて、中東情勢の悪化による包装資材や物流費の高騰から、夏以降も広範囲で値上げが続く可能性が指摘されています。
家計への負担は、今後も楽観できない状況といえるでしょう。
こうした物価高の継続は、現在の生活だけでなく、老後の資金計画にも不安を投げかけます。
「節約を試みても、物価の上昇で手元に残るお金はわずかだ」という声も少なくありません。
しかし、このような逆風の中でも、着実に貯蓄を増やし、将来に備えている世帯も存在します。
本記事では、公的な統計データを基に「貯蓄を多く持つ世帯の割合」や「収入と貯蓄額の関係」を整理します。
そして、これからの家計防衛と資産形成のヒントを探っていきます。
1. 日本の世帯貯蓄額を一覧で確認。4000万円以上の資産を持つ世帯の割合は?
総務省統計局が公開している「家計調査(貯蓄・負債編)2025年(令和7年)平均結果」を見ると、二人以上世帯の貯蓄保有額を詳しく知ることができます。
この調査から、全世帯の貯蓄額の分布を基に、日本の家庭の資産状況を整理していきましょう。
1.1 日本の二人以上世帯における貯蓄額の一覧

はじめに、二人以上世帯全体の貯蓄額について、平均値と中央値を比較してみると、以下のような特徴が浮かび上がります。
- 平均貯蓄額:2059万円
- 貯蓄がある世帯の中央値:1264万円
- 貯蓄ゼロの世帯を含めた場合の中央値:1167万円
平均値が中央値を大幅に超えている背景には、一部の富裕層が全体の数値を引き上げているという実態があります。
二人以上世帯の貯蓄額、その分布状況を解説
貯蓄額の階級別に詳しく見ていくと、世帯ごとの差が一層はっきりとわかります。
- 100万円未満の世帯:10.1%
- 100~200万円の世帯:5.4%
- 200~300万円の世帯:4.8%
- 300~400万円の世帯:3.8%
- 400~500万円の世帯:4.1%
- 500~600万円の世帯:4.2%
- 600~700万円の世帯:3.4%
- 700~800万円の世帯:3.3%
- 800~900万円の世帯:3.1%
- 900~1000万円の世帯:2.5%
- 1000~1200万円の世帯:5.8%
- 1200~1400万円の世帯:4.3%
- 1400~1600万円の世帯:4.3%
- 1600~1800万円の世帯:3.1%
- 1800~2000万円の世帯:3.1%
- 2000~2500万円の世帯:7.0%
- 2500~3000万円の世帯:5.2%
- 3000~4000万円の世帯:7.5%
- 4000万円以上の世帯:15.2%
特に注目すべきは、貯蓄額が4000万円を超える世帯が15.2%と最も高い割合を占めている一方で、100万円未満の世帯も10.1%と約1割存在しているという点です。
このデータは、退職後の高齢夫婦世帯から子育て中の家庭まで、さまざまなライフステージの世帯を含む「二人以上世帯」の統計であるため、貯蓄額には大きな幅が見られます。
これらの数字は、各家庭の状況や収入差が反映された、日本の貯蓄分布の実態を理解する上での重要な指標といえるでしょう。
2. 貯蓄がほとんどない世帯の背景とは?考えられるリスクも解説
先ほどの「家計調査」のデータで貯蓄額の分布を詳細に確認すると、貯蓄が100万円に満たない二人以上世帯が約1割いることがわかりました。
このような状況が生まれる背景には、複数の要因が複合的に絡んでいると考えられます。
2.1 貯蓄がゼロに近い世帯が生まれる主な理由
収入の不安定化
パートタイムや非正規雇用で働く人が増えたり、賞与が減ったりすることで、自由に使える所得が安定しにくい状況があります。
教育費や住宅ローンの固定負担
特に子育て世代では、子どもの教育にかかる費用が増加し、住宅ローン返済と重なって家計を圧迫するケースが多く見られます。
突発的支出が重なる
自動車の買い替えや家電の故障、急な医療費といった予期せぬ出費が重なると、貯蓄の計画が中断されがちです。
家計の把握不足
家計簿などで収支を管理しておらず、お金の流れを把握できていないため、改善策を見つけられない場合もあります。
また、貯蓄が全くない、あるいは極めて少ない状態が長く続くと、以下のようなリスクに直面しやすくなります。
2.2 貯蓄ゼロの状態が続くとどのようなリスクがあるか
- 急な出費に対応できない(病気やケガの治療費、家の修繕費、冠婚葬祭費など)
- 借金に頼る生活が常態化し、家計の再建が困難になる
- 将来の老後資金を準備できず、公的年金だけでは安定した生活を送ることが難しくなる
- 失業や病気などで収入が途絶えた際の影響を直接的に受けてしまう
このような事態を避けるためには、たとえ少額からでも毎月着実に貯蓄する習慣を身につけることが大切です。
月々1000円や5000円といった金額でも、継続して積み立てることで、いざという時の「家計の備え」になります。
無理のない範囲でコツコツと続けることが、将来の安心感を育む第一歩となるでしょう。
3. 貯蓄4000万円以上の世帯、その平均年収は?年収と貯蓄の関係性を一覧でチェック
貯蓄額の大小に影響を与える重要な要素として、世帯の年間収入が挙げられます。
総務省統計局の最新データである「家計調査(貯蓄・負債編)2025年平均結果」では、貯蓄額の階級別に平均年収がまとめられており、貯蓄と収入の現実的な関係性を把握することが可能です。
データを詳しく見ると、収入が高いほど貯蓄額も多くなる傾向はありますが、必ずしも「高収入世帯=最も貯蓄が多い世帯」とは限らないことがわかります。
参考までに、主な貯蓄額の階級ごとの平均年収を以下に示します。
3.1 【一覧】二人以上世帯の貯蓄額と平均年収の関係
貯蓄額の階級別に平均年収(二人以上世帯)3/3
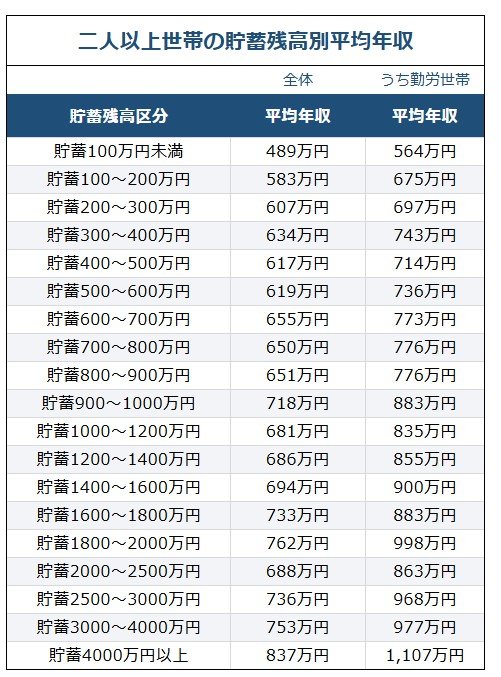
出所:総務省統計局「家計調査(貯蓄・負債編)2025年(令和7年)平均結果 第8-11表<貯蓄・負債>貯蓄及び負債の1世帯当たり現在高(二人以上の世帯・勤労者世帯)」
二人以上世帯(全体)の貯蓄額別・平均年収
- 貯蓄額100万円未満の世帯:489万円
- 貯蓄額100~200万円の世帯:583万円
- 貯蓄額200~300万円の世帯:607万円
- 貯蓄額300~400万円の世帯:634万円
- 貯蓄額400~500万円の世帯:617万円
- 貯蓄額500~600万円の世帯:619万円
- 貯蓄額600~700万円の世帯:655万円
- 貯蓄額700~800万円の世帯:650万円
- 貯蓄額800~900万円の世帯:651万円
- 貯蓄額900~1000万円の世帯:718万円
- 貯蓄額1000~1200万円の世帯:681万円
- 貯蓄額1200~1400万円の世帯:686万円
- 貯蓄額1400~1600万円の世帯:694万円
- 貯蓄額1600~1800万円の世帯:733万円
- 貯蓄額1800~2000万円の世帯:762万円
- 貯蓄額2000~2500万円の世帯:688万円
- 貯蓄額2500~3000万円の世帯:736万円
- 貯蓄額3000~4000万円の世帯:753万円
- 貯蓄額4000万円以上の世帯:837万円
最も割合の大きい「貯蓄4000万円以上」の世帯では、平均年収が837万円という結果でした。
この年収は全体の中でも高い部類に入りますが、収入の増加と貯蓄額の増加が完全に一致しているわけではないことが見て取れます。
日々の家計管理や生活スタイルの違いが、最終的な貯蓄額に大きく影響していることがうかがえます。
さらに、現役で働く世帯が中心となる「二人以上世帯のうち勤労者世帯」に絞った平均年収も確認してみましょう。
二人以上世帯(勤労者世帯)の貯蓄額別・平均年収
- 貯蓄額100万円未満の世帯:564万円
- 貯蓄額100~200万円の世帯:675万円
- 貯蓄額200~300万円の世帯:697万円
- 貯蓄額300~400万円の世帯:743万円
- 貯蓄額400~500万円の世帯:714万円
- 貯蓄額500~600万円の世帯:736万円
- 貯蓄額600~700万円の世帯:773万円
- 貯蓄額700~800万円の世帯:776万円
- 貯蓄額800~900万円の世帯:776万円
- 貯蓄額900~1000万円の世帯:883万円
- 貯蓄額1000~1200万円の世帯:835万円
- 貯蓄額1200~1400万円の世帯:855万円
- 貯蓄額1400~1600万円の世帯:900万円
- 貯蓄額1600~1800万円の世帯:883万円
- 貯蓄額1800~2000万円の世帯:998万円
- 貯蓄額2000~2500万円の世帯:863万円
- 貯蓄額2500~3000万円の世帯:968万円
- 貯蓄額3000~4000万円の世帯:977万円
- 貯蓄額4000万円以上の世帯:1107万円
勤労者世帯に限定して見ると、貯蓄100万円未満の世帯の平均年収は564万円、一方で貯蓄4000万円以上の世帯では1107万円となっています。
現役で働く世帯では収入と貯蓄額が連動する傾向が強く、貯蓄を多く保有する層ほど年収も高くなるという関係性がより明確に現れています。
しかし、収入がどれだけ増えても、それに合わせて支出も増やしてしまっては、お金を貯めることはできません。
年収の増加に伴って生活レベルを上げすぎることなく、収入の一部を計画的に貯蓄に回す習慣が、将来的に大きな資産の差につながるという点を理解しておくことが重要です。
3.2 統計データと「自分の暮らし」のギャップに焦らなくていい理由
なお、この「二人以上世帯」の統計には、すでに退職金を受け取って長年の貯蓄がある高齢者世帯も多数含まれている点に注意が必要です。
そのため、現役で働いている世代の方々にとっては、「貯蓄の中央値が1000万円以上」と聞いても、ご自身の生活実感とはかけ離れていると感じることが多いかもしれません。
特に、子育てに奮闘中の世帯や、社会保険料の負担増に直面している働き盛りの世代からすれば、投資や副業を考える余裕はなく、日々の生活を維持するだけで手一杯というのが現実ではないでしょうか。
統計全体の数値とご自身の家計状況を比較して、焦りを感じる必要はありません。
まずは、ご自身のライフステージに合わせて、無理のない範囲で現状を正確に把握することから始めてみてはいかがでしょうか。
4. 貯蓄成功のカギは「シミュレーション・計画・継続」の3ステップ
今回は、日本の二人以上世帯における貯蓄の実態について見てきました。
物価高で家計が厳しい状況ではありますが、このような時だからこそ、ご自身のキャリアや年収、家計、そして貯蓄について、広い視野で見直すことが大切です。
すぐに貯蓄を大幅に増やすことは困難かもしれませんが、毎月少しずつでも貯めていく「計画性」と「継続」が、資産形成においては非常に重要になります。
月々の収支や、自動車税のような年に一度の大きな出費、さらには教育費や車の購入費といった数年から十数年単位で必要になるまとまった資金について、一度書き出して全体像を把握してみましょう。
その上で、「家計の見直し」や「お金の使い道の優先順位」、「貯蓄の期間や方法」などを具体的に決めていくことが重要です。
支出を管理することに意識が向きがちですが、「収入を増やす」という視点も忘れてはなりません。
本業での収入向上を目指すことに加え、最近では副業や資産運用など、収入源を増やすための選択肢も多様化しています。
新NISA制度の開始により、毎月決まった額を投資する「積立投資」がより手軽になりました。
投資にはリスクが伴いますが、長期間にわたって積立投資を続けることで、リスクをある程度コントロールしながら資産を増やせる可能性があります。
まずはしっかりと情報を集め、ご自身のできる範囲で始めてみるのも良い選択肢です。
副業、転職、資産運用といった選択肢には、それぞれメリットとデメリットが存在します。
行動に移す前によく調べ、ご自身の性格や状況に合っているかどうかを慎重に検討することが大切です。
情報を集める際は、できるだけ具体的にシミュレーションすることをおすすめします。
例えば積立投資なら、「期間・金額・利回り」を設定して、将来いくらになるのかを試算してみるとイメージが湧きやすいでしょう。
また、資産を売却するタイミングや、市場が大きく下落した場合にどう行動するかをあらかじめ考えておくと、冷静に対応できます。
この考え方は、転職や副業にも当てはまります。
特に副業については、勤務先の就業規則で認められているかなど、事前に確認すべき点がありますので注意しましょう。
老後の生活設計に関しても、日本年金機構の「ねんきんネット」を利用すれば、将来受け取れる公的年金の額を試算したり、働き方や収入の変化が年金額にどう影響するかをシミュレーションしたりできます。
具体的なシミュレーション結果を基に、将来に向けた計画を立てていくことが重要です。
※当記事は再編集記事です。
参考資料
- 帝国データバンク「『食品主要195社』価格改定動向調査 ― 2026年6月」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要 (二人以上の世帯)」
- 総務省統計局「家計調査(貯蓄・負債編)2025年(令和7年)平均結果 第8-11表<貯蓄・負債>貯蓄及び負債の1世帯当たり現在高(二人以上の世帯・勤労者世帯)」
- LIMO「【貯蓄額一覧表】みんな、いくら貯蓄をしている?「貯蓄4000万円以上ある」ふたり以上世帯の割合は?」
マネー編集部貯蓄班