


蒸し暑さが増し、本格的な夏の訪れを意識し始めるこの時期、将来のお金について改めて考えている方もいるのではないでしょうか。
とくにリタイア後の暮らしについては、「老後資金はどの程度準備しておけばよいのか」「自分は将来どれくらい年金を受け取れるのか」など、先行きが見えにくく、不安を抱きやすいテーマの一つです。
毎月の生活費に加え、趣味や旅行など人生を楽しむための支出をどのように見込むべきか、悩む場面も少なくありません。
本記事では、そうした疑問を考える手がかりとして、日本の「65歳以上のシニア世帯」の家計実態に注目します。
公表されている最新データをもとに、平均的な生活費や年金受給額、さらにシニア世帯が保有する貯蓄額について具体的に見ていきます。
これからの暮らしをより安心して迎えるために、まずは老後のお金の現状をデータから確認していきましょう。
※記事内の金額および内容は、執筆時点で公表されている最新情報に基づいています。
1. 65歳以上・無職夫婦世帯の家計収支はどうなっている?毎月の収入と支出の実態
老後資金の実態を具体的に把握するために、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、「65歳以上の夫婦のみの無職世帯」の家計収支を見ていきましょう。
1.1 「65歳以上の夫婦のみの無職世帯」の家計収支
65歳以上の夫婦のみ無職世帯」家計収支(2025年)

出所:総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
1.2 65歳以上の夫婦のみの無職世帯:毎月の収入
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
1.3 65歳以上の夫婦のみの無職世帯:毎月の支出
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯では、毎月の収入が25万4395円となっており、そのうち22万8614円を公的年金などの社会保障給付が占めています。収入の大部分を年金に依存していることがうかがえます。
これに対して支出総額は29万6829円です。内訳を見ると、税金や社会保険料などの「非消費支出」が3万2850円、日常生活にかかる「消費支出」が26万3979円となっています。
結果として、この夫婦世帯では毎月およそ4万2000円の赤字が発生しており、不足分は預貯金の取り崩しなどで補う必要がある状況です。
次の章では、世帯主が65歳以上の二人以上世帯がどの程度の貯蓄を保有しているのかを確認していきます。
2. 65歳以上・二人以上世帯の平均貯蓄額と資産保有の実態
続いて、総務省「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要(二人以上の世帯)」をもとに、世帯主が65歳以上の二人以上世帯の貯蓄状況を見ていきましょう。

2.1 貯蓄額の平均値と中央値から見る実態
- 平均値:2509万円
- 貯蓄保有世帯の中央値:1658万円
世帯主が65歳以上の二人以上世帯における平均貯蓄額は2509万円となっています。
ただし、平均値は一部の高額資産保有世帯の影響を受けやすいため、より実態に近いとされる「貯蓄保有世帯の中央値」に目を向けると1658万円でした。平均値との差は851万円に及びます。
老後に必要となる資金は各家庭によって異なりますが、賃貸住宅で家賃負担が続く場合や、今後医療費・介護費が増加する可能性を考えると、中央値の1658万円でも十分とは言い切れないケースがあるでしょう。
続いて、貯蓄額の分布状況についても確認していきます。
2.2 貯蓄額の分布:200万円未満の世帯割合は?
先ほどのグラフから、貯蓄額の階級ごとの世帯分布を詳しく見ていきます。
- 100万円未満:8.1%
- 100万円~200万円未満:3.6%
- 200万円~300万円未満:3.1%
- 300万円~400万円未満:3.6%
- 400万円~500万円未満:3.3%
- 500万円~600万円未満:3.3%
- 600万円~700万円未満:2.9%
- 700万円~800万円未満:2.8%
- 800万円~900万円未満:3.3%
- 900万円~1000万円未満:2.5%
- 1000万円~1200万円未満:4.8%
- 1200万円~1400万円未満:4.6%
- 1400万円~1600万円未満:5.1%
- 1600万円~1800万円未満:3.3%
- 1800万円~2000万円未満:3.3%
- 2000万円~2500万円未満:7.4%
- 2500万円~3000万円未満:5.8%
- 3000万円~4000万円未満:9.4%
- 4000万円以上:20.0%
データによると、貯蓄額が2000万円を超える世帯は全体の42.6%に達しています。そのうち3000万円以上を保有する世帯も29.4%を占めています。
一方で、貯蓄が200万円未満の世帯も11.7%存在しており、資産状況には大きな格差があることがわかります。
続いて、「65歳以上で就労していない二人以上世帯」の貯蓄状況を見ていきましょう。
3. リタイア世帯の貯蓄事情 平均額から見える老後資金の現実
ここでは、世帯主が65歳以上の無職世帯に対象を絞り、貯蓄額の推移と資産構成を確認していきます。

- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
世帯主が65歳以上の無職二人以上世帯の貯蓄額は、2019年から2020年までは2200万円台で推移していましたが、その後は増加傾向が続いています。2023年には2500万円を超え、2024年には2560万円まで増加しました。
2024年時点の資産構成を見ると、最も多いのは定期性預貯金の859万円で、全体の33.6%を占めています。
続いて、普通預金などの通貨性預貯金が801万円(31.3%)、株式や投資信託などの有価証券が501万円(19.6%)となっています。
次は、貯蓄と並んで老後生活の重要な収入源となる公的年金について、平均的な受給額を確認していきましょう。
4. 最新データで確認する国民年金・厚生年金の平均受給額
実際に受け取る年金額は、現役時代の働き方や収入水準によって大きく異なります。
ここでは、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、国民年金と厚生年金の平均受給月額を全体および男女別に見ていきます。
60歳から90歳以上までの受給権者全体の平均受給額は次のとおりです。
国民年金(老齢基礎年金)
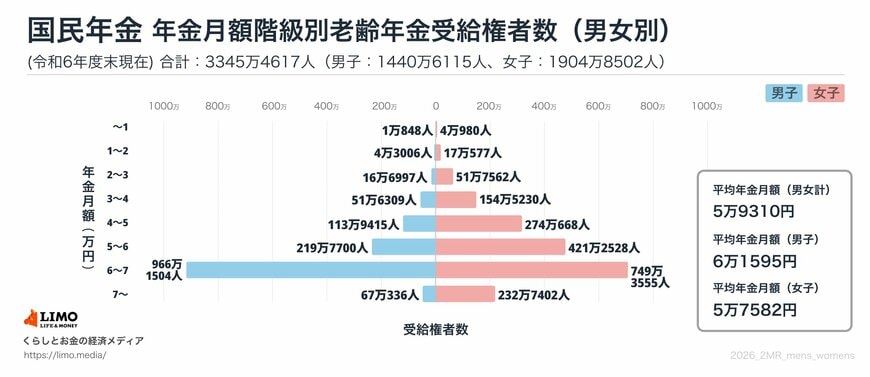
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金+国民年金

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
国民年金(老齢基礎年金)のみを受給する場合、平均月額はおおむね5万〜6万円台となっています。
一方、厚生年金を受給している人は基礎年金分も含めた平均月額が男性で約17万円、女性で約11万円となっており、男女間では約6万円の差がみられます。
5. 年金だけで生活できる人とできない人を分けるものとは?
ここまで見てきたように、65歳以上の夫婦のみ無職世帯では、公的年金を中心に生活しているケースが一般的です。しかし実際には、「年金だけで十分暮らせる世帯」と「毎月赤字になる世帯」が存在し、その差は決して小さくありません。
老後の家計を左右する要因として大きいのが、「毎月の支出水準」と「貯蓄や就労収入の有無」です。
5.1 年金収入だけでは平均的な家計は赤字になる
これまで見てきた家計調査のデータによると、65歳以上の夫婦のみ無職世帯の平均的な家計は次のようになっています。
- 実収入:25万4395円
- 支出合計:29万6829円
- 毎月の赤字:約4万2434円
平均的な家計では、年金を中心とした収入だけでは支出をまかないきれず、毎月約4万円の不足が生じています。
単純計算では、年間で約51万円の赤字となり、その不足分は貯蓄の取り崩しなどで補う必要があります。
5.2 貯蓄がある世帯は赤字を吸収しやすい
もっとも、老後の家計は毎月の収支だけで判断できるものではありません。
世帯主が65歳以上の二人以上世帯の貯蓄額を見ると、中央値は1658万円となっています。十分な貯蓄を確保できている世帯であれば、毎月数万円の赤字であっても、長期間にわたって生活を維持することは可能です。
一方で、貯蓄が少ない世帯では、同じ赤字額であっても家計への負担感は大きくなります。老後の安心感を左右するのは、年金額だけでなく、それまでにどれだけ資産を準備できているかという点でもあります。
5.3 就労収入が家計を支えるケースも増えている
近年は、年金に加えて働き続けるシニアも増えています。
短時間勤務やパート収入であっても、月数万円の収入があるだけで家計収支は大きく改善します。例えば月5万円の就労収入があれば、平均世帯の赤字額をほぼ補える計算になります。
そのため、「年金だけで暮らせるか」という視点だけでなく、「貯蓄」「就労収入」「支出の管理」を含めて家計全体で考えることが重要です。
5.4 老後の暮らしを左右するのは年金額だけではない
同じ年金受給額であっても、住宅ローンの有無や住まいの形態、貯蓄額、就労状況によって家計の余裕は大きく変わります。
年金だけで生活できるかどうかは一律には判断できませんが、統計データからは、多くの世帯が年金収入だけでは不足分を抱えていることが分かります。
だからこそ、現役時代からの資産形成や、老後を見据えた家計管理の重要性が高まっているといえるでしょう。次章では実際にシニア世帯はどう感じているのか、その実態を見ていきます。
6. 「生活は苦しい」と感じるシニアが増加 家計に広がる不安の実態
厚生労働省の『2024(令和6)年 国民生活基礎調査の概況』をもとに、高齢者世帯(※)が現在の生活状況をどのように感じているのかを見ていきましょう。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯

6.1 高齢者世帯の生活意識
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この結果からは、シニア世帯の家計状況が大きく三つの層に分かれていることがうかがえます。
まず、「大変苦しい」と「やや苦しい」を合わせると55.8%となり、半数を超える世帯が生活に経済的な負担を感じながら暮らしている状況です。
一方で、「ややゆとりがある」と「大変ゆとりがある」を合わせた割合は4.2%にとどまっており、家計に十分な余裕を感じている世帯は限られていることがわかります。
また、その中間に位置するのが40.1%を占める「普通」と回答した層です。「苦しい」と感じている世帯ほどではないものの、「ゆとりがある」と答えた世帯を大きく上回っています。
家計に大きな余裕はなくても、収支のバランスを保ちながら堅実に生活しているシニア世帯が一定数存在していることも、この調査結果から読み取ることができます。
7. 食費はいくらかかる?年代別に見る二人以上世帯の支出傾向
家計の中でも、日々の工夫によって見直しやすい支出の一つが食費ではないでしょうか。
ここでは、総務省統計局の『家計調査 家計収支編(2024年)』を参考に、二人以上世帯の1カ月あたりの平均的な食費を年代別に確認していきます。

全体平均 7万5258円
- ~29歳 5万2413円
- 30~39歳 6万9433円
- 40~49歳 7万9900円
- 50~59歳 8万1051円
- 60~64歳 7万9831円
- 65~69歳 7万7405円
- 70~74歳 7万4322円
- 75~79歳 6万8274円
- 80~84歳 6万6257円
- 85歳~ 6万3347円
二人以上世帯の食費は、50歳代の約8万1000円で最も高くなり、その後は年齢が上がるにつれて徐々に減少していく傾向が見られます。85歳以上では月6万3347円まで低下しています。
食費は家族構成や生活スタイルによって変化しますが、とくに年金が主な収入源となるリタイア後の世帯では、家計に占める食費の割合(エンゲル係数)が高くなりやすい点が特徴です。
近年は食品価格の上昇が続いているため、日々の買い物や支出のバランスを意識しながら、家計全体を管理していくことがこれまで以上に重要になっているといえるでしょう。
8. まとめにかえて:データから読み解くシニア世帯の家計と老後資金の課題
ここまで見てきた公的データからは、65歳以上の無職世帯では毎月およそ4万2000円の赤字が発生していること、また保有する金融資産には世帯ごとに大きな差があることがわかりました。
リタイア後の暮らしは、公的年金と貯蓄の取り崩しを軸に成り立つケースが多いため、現役時代以上に支出管理や資金計画の重要性が高まります。
安心して老後を過ごすためには、まず自分自身が将来どの程度の年金を受け取れるのか、そして現在の生活費が毎月いくらかかっているのかを把握することが欠かせません。
今回紹介したデータも参考にしながら、ご自身のライフプランに合わせた家計管理や資産形成について、早めに検討を進めてみてはいかがでしょうか。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)―2025年(令和7年)平均結果―(二人以上の世帯)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
マネー編集部貯蓄班



