

公的年金は老後の主要な収入源ですが、受給額は人によって大きく異なります。会社員として長く働いた人と、国民年金のみの人とでは月額10万円以上の差が生まれるのが実情です。
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2025年3月末時点の厚生年金(第1号)老齢年金受給権者は1608万5696人です。この受給権者を月額10万円未満と月額20万円以上に分けたとき、どちらが多いかを最新データで確認します。
自分の年金額と比較しながら、ぜひ参考にしてみてください。
1. 2026年4月分から年金額は1.9〜2.0%引き上げ、6月15日支給分から反映
1.1 改定後の月額と物価上昇との関係
2026年度の年金額は、国民年金(基礎年金)が前年度比1.9%引き上げられました。また、厚生年金については報酬比例部分が前年度比2.0%引き上げられています。新しい金額が実際に振り込まれるのは、2026年6月15日に支給される4月分・5月分からです。

【2026年度の主な年金額(月額)】
- 老齢基礎年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金の標準的な年金額(夫婦2人分の老齢基礎年金を含む):23万7279円(前年度比+4495円)
※厚生年金の標準モデルは、夫が平均的な収入(賞与込みで月額換算45万5000円)で40年間就業し、妻が同期間ずっと専業主婦だった世帯を想定しています。この夫婦が65歳から受け取る合算月額が23万7279円です。
ただし、消費者物価指数は2025年平均で前年比2.7%の上昇です。そのため、年金月額の改定率1.9〜2.0%は物価上昇に追いついておらず、実質的な年金の価値は目減りしていることになります。
1.2 受給権者は1608万人、平均月額は15万0289円
「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(第1号)の老齢年金受給権者は1608万5696人、平均年金月額(国民年金+厚生年金)は15万0289円です。
男性平均は16万9967円、女性平均は11万1413円で、男女差は月額約5万8000円あります。
2. 月額10万円未満は305万人、月額20万円以上は302万人
2.1 月額階級別の人数を集計するとほぼ拮抗
同概況では、厚生年金(第1号)の老齢年金受給権者を月額1万円刻みで集計しています。1608万5696人を月額階級別に並べると以下のとおりです。
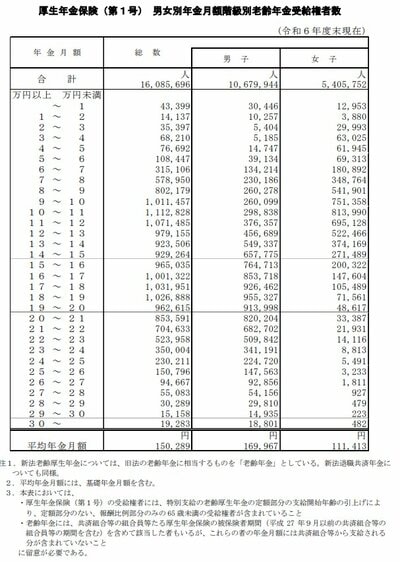
【厚生年金第1号 老齢年金受給権者の月額階級別人数(令和6年度末)】
- 1万円未満:4万3399人
- 1〜2万円:1万4137人
- 2〜3万円:3万5397人
- 3〜4万円:6万8210人
- 4〜5万円:7万6692人
- 5〜6万円:10万8447人
- 6〜7万円:31万5106人
- 7〜8万円:57万8950人
- 8〜9万円:80万2179人
- 9〜10万円:101万1457人
- 10〜11万円:111万2828人
- 11〜12万円:107万1485人
- 12〜13万円:97万9155人
- 13〜14万円:92万3506人
- 14〜15万円:92万9264人
- 15〜16万円:96万5035人
- 16〜17万円:100万1322人
- 17〜18万円:103万1951人
- 18〜19万円:102万6888人
- 19〜20万円:96万2615人
- 20〜21万円:85万3591人
- 21〜22万円:70万4633人
- 22〜23万円:52万3958人
- 23〜24万円:35万0004人
- 24〜25万円:23万0211人
- 25〜26万円:15万0796人
- 26〜27万円:9万4667人
- 27〜28万円:5万5083人
- 28〜29万円:3万0289人
- 29〜30万円:1万5158人
- 30万円以上:1万9283人
集計すると、月額10万円未満の人は305万3974人、月額20万円以上の人は302万7673人でした。差はわずか2万6301人で、両グループの規模はほぼ拮抗しています。
全体に占める割合は、10万円未満が約19.0%、20万円以上が約18.8%と、ともに5人に1人弱でした。
2.2 年代別の事情と男女差が分布をつくっている
10万円未満の層には、繰上げ受給で減額を選んだ人、厚生年金の加入期間が短い人、女性の受給権者が多く含まれます。
一方、20万円以上の約302万人のうち男性が約294万人と97%を占めています。現役時代に高い報酬を得て長く厚生年金に加入した人ほど、20万円台の受給につながりやすい構造です。
3. 国民年金の平均は5万9310円!
3.1 国民年金の分布は7万円未満に9割が集中
国民年金(老齢年金)受給権者は3345万4617人で、平均年金月額は5万9310円です。月額分布をみると、7万円未満の受給者が約3046万人と全体の約9割を占めています。

【国民年金 老齢年金受給権者の月額階級別人数(令和6年度末)】
- 1万円未満:5万1828人
- 1〜2万円:21万3583人
- 2〜3万円:68万4559人
- 3〜4万円:206万1539人
- 4〜5万円:388万0083人
- 5〜6万円:641万0228人
- 6〜7万円:1715万5059人
- 7万円以上:299万7738人
国民年金のみの平均月額5万9310円に対し、厚生年金第1号の平均月額は15万289円です。差は月9万979円、年額で約109万円にのぼり、厚生年金加入の有無が老後の月額を大きく左右しています。
4. 年金月額を上げる3つの方法
老後の月額を1〜2万円単位で底上げする方法として、次の3つが挙げられます。
4.1 厚生年金加入期間を延ばす
60歳以降も会社員として働き70歳まで加入する方法です。
短時間労働者への適用拡大も進み、2024年10月からは従業員51人以上の企業まで対象が広がりました。さらに2025年6月成立の年金制度改正法で、企業規模要件と月額賃金要件(106万円の壁)の段階的撤廃も決まり、加入できる人がさらに増える見通しです。
4.2 繰下げ受給で増額する
原則65歳の受給開始を66歳以降75歳まで遅らせる方法です。
1カ月あたり0.7%、最大10年で84.0%増額された年金が生涯続きます。月15万円の人が75歳まで繰り下げれば月27万6000円まで増える計算です。なお繰下げ期間中は年金収入がゼロになる点に注意してください。
4.3 iDeCo・新NISAで上乗せ収入をつくる
iDeCo(個人型確定拠出年金)は掛金が全額所得控除となり、現役時代の節税効果も得られます。新NISAは年間360万円・生涯1800万円までの非課税枠で運用益・配当が非課税です。
5. 自分の見込額を確認して老後計画を立て直そう
厚生年金第1号の受給権者1608万5696人を月額階級で見ると、10万円未満が305万3974人、20万円以上が302万7673人とほぼ拮抗していました。
平均月額15万289円という1つの数値だけでは見えない「分布の幅」が、老後の家計に大きな差を生んでいることがわかります。
一方、国民年金(老齢年金)受給権者全体の平均月額は5万9310円となっています。
老後の年金額は、現役時代の加入制度や加入期間、収入水準などによって大きく異なります。まずは「ねんきんネット」などで自身の年金見込額を確認しておくとよいでしょう。
50歳以上ならねんきん定期便にも見込額が記載されています。
不足が見えれば、加入期間の延長、繰下げ受給、iDeCo・新NISAでの上乗せを組み合わせて月額1〜2万円単位で底上げする計画を立ててみてください。


参考資料
苛原 寛


